



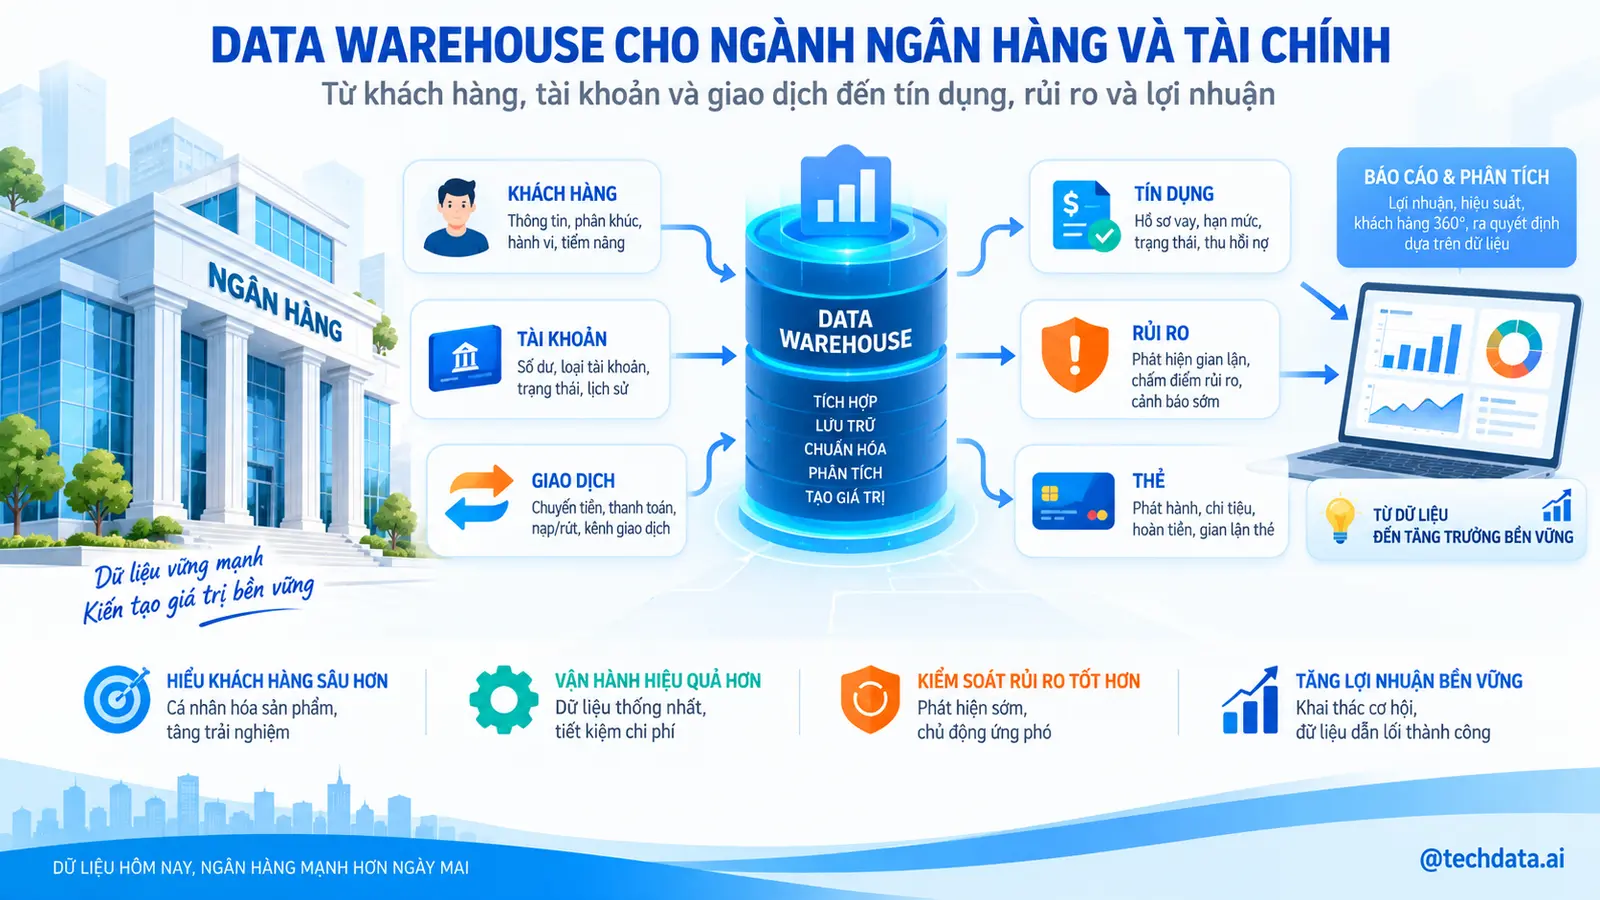

Từ khách hàng, tài khoản và giao dịch đến tín dụng, rủi ro, gian lận và lợi nhuận
Đơn vị biên soạn: TechData.AI
Đối tượng: CEO, nhà quản lý, Data Engineer, Data Analyst và người đang tìm hiểu triển khai Data Warehouse cho ngân hàng, công ty tài chính và Fintech
Phương pháp: Tiếp cận từ bài toán kinh doanh, mô hình dữ liệu đến triển khai thực tế
Phiên bản: 2026
MỤC LỤC
- Data Warehouse trong ngân hàng và tổ chức tài chính
- Case Study xuyên suốt: ngân hàng FinBank
- Vì sao dữ liệu ngân hàng đặc biệt phức tạp
- Bắt đầu từ các quy trình kinh doanh cốt lõi
- Những câu hỏi Data Warehouse phải trả lời
- Nhận diện các hệ thống nguồn
- Customer, Account, Contract và Transaction khác nhau như thế nào
- Kiến trúc tổng thể Banking Data Warehouse
- Xác định Grain trong dữ liệu ngân hàng
- Customer Dimension và Single Customer View
- Account và số dư tài khoản
- Transaction và dòng tiền
- Deposit và hành vi tiền gửi
- Loan và vòng đời khoản vay
- Repayment, Overdue và Delinquency
- Credit Card và Card Transaction
- Customer 360 trong ngân hàng
- Household, Organization và Relationship
- Product và Channel
- Branch và Organizational Hierarchy
- Risk Data và Credit Risk
- Fraud Detection và Transaction Monitoring
- AML, KYC và Compliance Data
- Revenue, Cost và Customer Profitability
- General Ledger và Financial Reconciliation
- KPI và Semantic Layer
- Data Quality và Data Reconciliation
- Data Governance, Security và Audit
- Lộ trình triển khai Banking Data Warehouse
- Từ Data Warehouse đến Risk Model, Next Best Action và AI Agent
1. DATA WAREHOUSE TRONG NGÂN HÀNG VÀ TỔ CHỨC TÀI CHÍNH
Ngân hàng là một trong những loại hình doanh nghiệp mà dữ liệu xuất hiện gần như trong mọi hoạt động. Khi khách mở tài khoản, dữ liệu được tạo ra. Khi khách chuyển tiền, thanh toán thẻ, gửi tiết kiệm, vay tiền, trả nợ, đăng nhập Mobile Banking hoặc gọi Customer Service, dữ liệu tiếp tục được tạo ra. Ngay cả khi khách không thực hiện giao dịch, số dư tài khoản, dư nợ, lãi phải thu và trạng thái hợp đồng vẫn có thể thay đổi theo thời gian.
Điều này khiến nhiều người nghĩ rằng ngân hàng vốn đã là một doanh nghiệp dữ liệu và vì vậy việc phân tích sẽ tương đối đơn giản. Thực tế thường ngược lại. Một ngân hàng có thể sở hữu lượng dữ liệu rất lớn nhưng dữ liệu lại nằm trong Core Banking, Card System, Loan Origination System, Loan Management System, CRM, Internet Banking, Mobile Banking, Payment Gateway, Fraud System và nhiều hệ thống khác. Mỗi hệ thống được xây để giải quyết một nghiệp vụ cụ thể và thường có cách định danh khách hàng, tài khoản, sản phẩm và trạng thái riêng.
Hãy tưởng tượng một khách hàng tên Nguyễn Văn A. Người này có tài khoản thanh toán, hai tài khoản tiết kiệm, một thẻ tín dụng, một khoản vay mua nhà và sử dụng Mobile Banking. Khách còn đứng tên đại diện cho một doanh nghiệp có tài khoản tại cùng ngân hàng. Đối với khách hàng, tất cả những sản phẩm này đều thuộc mối quan hệ của họ với một ngân hàng. Đối với hệ thống thông tin, dữ liệu có thể nằm trong năm hoặc sáu ứng dụng khác nhau.
Nếu CEO hỏi “Khách hàng Nguyễn Văn A đang tạo ra bao nhiêu giá trị cho ngân hàng?”, câu trả lời không thể chỉ lấy từ Core Banking. Ngân hàng cần biết số dư tiền gửi, thu nhập từ lãi, dư nợ, lãi vay, phí dịch vụ, doanh số thẻ, chi phí phục vụ, rủi ro tín dụng và nhiều thành phần khác. Nếu hỏi thêm “Khách có dấu hiệu rời bỏ hay có tiềm năng sử dụng thêm sản phẩm nào?”, dữ liệu hành vi trên Mobile Banking và lịch sử tương tác cũng bắt đầu trở nên quan trọng.
Data Warehouse trong ngân hàng vì vậy không chỉ là nơi lưu Transaction History. Nó là nền tảng kết nối Customer, Account, Transaction, Product, Loan, Card, Channel, Risk và Finance thành một mô hình thống nhất. Mục tiêu cuối cùng là giúp ngân hàng hiểu khách hàng, kiểm soát rủi ro, đo hiệu quả kinh doanh và đưa ra quyết định dựa trên cùng một nền dữ liệu.
2. CASE STUDY XUYÊN SUỐT: NGÂN HÀNG FINBANK
Trong bài này, chúng ta sử dụng một ngân hàng giả lập tên FinBank. FinBank là ngân hàng bán lẻ đang phát triển nhanh, có khoảng ba triệu khách hàng cá nhân, 120.000 khách hàng doanh nghiệp nhỏ, hơn 100 chi nhánh và hàng triệu giao dịch tài chính mỗi ngày. Ngân hàng cung cấp tài khoản thanh toán, tiết kiệm, thẻ tín dụng, thẻ ghi nợ, khoản vay cá nhân, vay mua nhà và một số sản phẩm dành cho doanh nghiệp.
FinBank đã đầu tư nhiều hệ thống trong quá trình phát triển. Core Banking quản lý tài khoản và tiền gửi. Card Management System quản lý thẻ. Loan Origination System xử lý hồ sơ vay. Loan Management System quản lý khoản vay sau giải ngân. CRM quản lý quan hệ khách hàng. Mobile Banking và Internet Banking phục vụ giao dịch số. Fraud System theo dõi giao dịch đáng ngờ. Finance sử dụng General Ledger để ghi nhận các nghiệp vụ tài chính.
Mỗi hệ thống đều có báo cáo riêng. Khối Retail Banking biết số lượng khách hàng và sản phẩm. Card Team biết doanh số thẻ. Credit Team biết dư nợ. Risk Team biết tỷ lệ nợ quá hạn. Finance biết thu nhập và chi phí. Digital Banking biết số lượng người dùng ứng dụng. Vấn đề xuất hiện khi ban điều hành muốn kết nối các thông tin này.
Ví dụ CEO nhận thấy số lượng khách hàng mới tăng 25% trong năm nhưng lợi nhuận trên mỗi khách hàng không tăng. Câu hỏi tiếp theo là tại sao. Có phải khách mới chỉ mở tài khoản để nhận Promotion rồi không sử dụng? Có phải tiền gửi bình quân thấp? Có phải ngân hàng đang phát hành nhiều thẻ nhưng Activation Rate thấp? Hay chi phí Acquisition đang tăng nhanh hơn giá trị khách hàng tạo ra?
Một hệ thống báo cáo riêng lẻ khó trả lời đầy đủ. Data Warehouse của FinBank phải giúp ngân hàng chuyển từ việc đếm sản phẩm sang hiểu mối quan hệ kinh tế tổng thể giữa ngân hàng và khách hàng.
3. VÌ SAO DỮ LIỆU NGÂN HÀNG ĐẶC BIỆT PHỨC TẠP
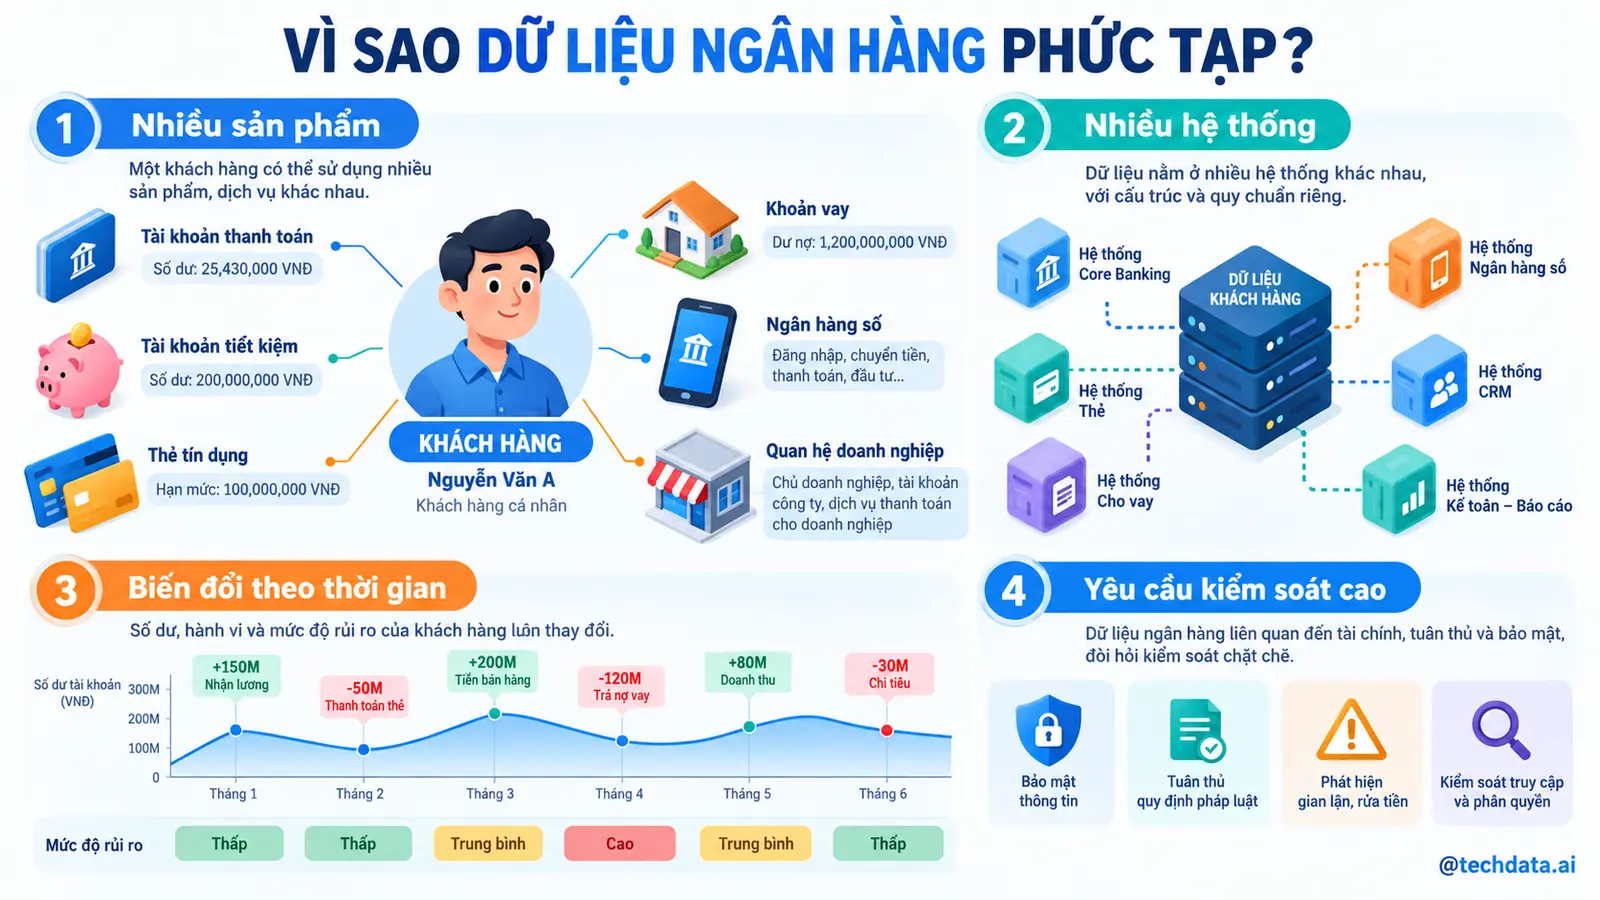
Điểm đầu tiên làm dữ liệu ngân hàng phức tạp là một khách hàng có thể sở hữu nhiều sản phẩm. Một Customer có thể có nhiều Account. Một Account có thể liên quan nhiều Customer, chẳng hạn tài khoản đồng sở hữu hoặc tài khoản doanh nghiệp có nhiều người được ủy quyền. Một Customer cũng có thể có nhiều Card, nhiều Loan và nhiều Contract.
Điểm thứ hai là dữ liệu ngân hàng có yếu tố thời gian rất mạnh. Số dư tài khoản hôm nay khác hôm qua. Dư nợ khoản vay thay đổi sau mỗi lần trả nợ. Credit Limit có thể được điều chỉnh. Customer Risk Rating có thể thay đổi. Branch phụ trách khách hàng có thể thay đổi. Nếu Warehouse chỉ lưu trạng thái hiện tại, ngân hàng sẽ không thể trả lời chính xác những câu hỏi lịch sử.
Ví dụ CEO muốn biết: “Tại ngày 31 tháng 12 năm ngoái, tổng dư nợ khách hàng SME có Risk Rating cao là bao nhiêu?”. Nếu Warehouse chỉ giữ Risk Rating hiện tại, kết quả có thể sai vì một số khách đã được thay đổi rating trong năm nay. Phân tích lịch sử đòi hỏi dữ liệu phải biết một thuộc tính có giá trị tại thời điểm nào.
Điểm thứ ba là yêu cầu kiểm soát cao. Trong E-commerce, chênh lệch vài Event do Tracking có thể ảnh hưởng Conversion Analysis. Trong ngân hàng, chênh lệch số dư hoặc Transaction Amount có thể liên quan trực tiếp đến tài chính, kiểm soát nội bộ và báo cáo. Data Warehouse vì vậy phải đặc biệt chú trọng Reconciliation, Lineage, Audit và Data Quality.
Điểm cuối cùng là cùng một dữ liệu có thể phục vụ nhiều mục đích. Transaction Data phục vụ Customer Analytics, Fraud Detection, AML, Product Analysis, Liquidity Analysis và Financial Reporting. Mỗi mục đích nhìn giao dịch theo một góc khác nhau. Banking Data Warehouse phải đủ chi tiết để hỗ trợ những góc nhìn đó nhưng vẫn giữ được định nghĩa và kiểm soát thống nhất.
4. BẮT ĐẦU TỪ CÁC QUY TRÌNH KINH DOANH CỐT LÕI
Giống các ngành khác, một dự án Banking Data Warehouse không nên bắt đầu bằng câu hỏi Core Banking có bao nhiêu table. Chúng ta cần bắt đầu bằng những business process quan trọng của ngân hàng.
Một nhóm process liên quan Customer Acquisition và Onboarding. Khách đăng ký, thực hiện KYC, được tạo Customer Profile và mở sản phẩm đầu tiên. Một nhóm khác liên quan Deposit, nơi khách mở tài khoản, gửi tiền, rút tiền và duy trì số dư. Lending có quá trình Application, Approval, Disbursement, Repayment và Collection. Card có Issuance, Activation, Authorization, Transaction và Payment. Payment lại có Transfer, Merchant Payment và các hình thức giao dịch khác.
Mỗi process tạo ra những sự kiện khác nhau và có grain khác nhau. Một Customer Application không giống một Account. Một Loan Application không giống một Loan Contract. Một Payment Attempt không giống một Financial Transaction. Nếu gom tất cả thành khái niệm chung chung như “giao dịch khách hàng”, mô hình sẽ nhanh chóng trở nên khó sử dụng.
Việc xác định business process giúp Data Team xây Data Warehouse theo từng miền nghiệp vụ có ý nghĩa. Deposit Mart phục vụ phân tích tiền gửi. Lending Mart phục vụ tín dụng. Card Mart phục vụ thẻ. Customer Mart kết nối các sản phẩm để tạo Customer 360. Finance Mart phục vụ Profitability và Reconciliation.
Cách tiếp cận này cũng giúp triển khai theo từng giai đoạn. Ngân hàng không cần chờ tích hợp toàn bộ hệ thống mới có giá trị. Có thể bắt đầu từ Customer và Deposit, sau đó mở rộng Lending, Card, Risk và Profitability.
5. NHỮNG CÂU HỎI DATA WAREHOUSE PHẢI TRẢ LỜI
Ở cấp điều hành, FinBank cần biết tổng số khách hàng đang hoạt động, tổng tiền gửi, tổng dư nợ, thu nhập lãi, thu nhập phí, tỷ lệ nợ quá hạn, mức sử dụng sản phẩm và profitability. Tuy nhiên, giống E-commerce, những KPI tổng hợp mới chỉ cho biết chuyện gì đang xảy ra. Data Warehouse phải giúp đi sâu vào nguyên nhân.
Nếu tiền gửi giảm, ngân hàng cần biết giảm ở Customer Segment nào, Product nào, Branch nào và nhóm khách nào đang rút tiền. Nếu Loan Growth tăng, Risk Profile của danh mục có thay đổi không? Nếu số lượng Credit Card phát hành tăng nhưng doanh số không tăng tương ứng, Activation hoặc Usage có vấn đề không?
Khối Customer cần biết một khách đang sử dụng bao nhiêu sản phẩm, mức độ tương tác ra sao và khả năng Cross-sell còn bao nhiêu. Marketing muốn biết Campaign nào tạo khách hàng thực sự có giá trị. Risk muốn biết Exposure tập trung ở đâu. Finance muốn biết Product, Customer Segment hoặc Branch nào thực sự tạo lợi nhuận.
Một câu hỏi rất quan trọng khác là “một con số có thể được giải thích và đối chiếu không?”. Nếu dashboard báo tổng Deposit là 50.000 tỷ đồng, Finance và Data Team phải có khả năng giải thích con số đó được tổng hợp từ những account nào, snapshot date nào và business rule nào.
Trong ngân hàng, khả năng giải thích con số thường quan trọng gần ngang với bản thân con số.
6. NHẬN DIỆN CÁC HỆ THỐNG NGUỒN
Core Banking thường là một trong những nguồn dữ liệu quan trọng nhất. Nó có thể quản lý Customer, Account, Deposit, Balance và Transaction của nhiều sản phẩm. Tuy nhiên, không nên mặc định Core Banking chứa mọi thông tin cần thiết.
Card Management System có thể giữ thông tin chi tiết về Card, Limit và Card Transaction. Loan Origination System quản lý quá trình từ Application đến Approval. Loan Management System quản lý Loan Contract, Repayment Schedule và Outstanding Balance. CRM lưu Customer Interaction và Relationship. Fraud System lưu Alert và Investigation. General Ledger cung cấp góc nhìn tài chính.
Mobile Banking tạo thêm một lớp Behavioral Data. Khách đăng nhập bao nhiêu lần, thường sử dụng tính năng nào, có bắt đầu một giao dịch nhưng không hoàn thành hay không? Những dữ liệu này ngày càng quan trọng đối với Digital Banking và Customer Experience.
Giống mọi Data Warehouse khác, ngân hàng phải xác định System of Record cho từng entity. Core Banking có thể là nguồn chính thức của Account Balance, Card System là nguồn của Card Status, Loan Management System là nguồn của Outstanding Loan Balance và CRM là nguồn của một số Customer Attributes.
Nếu System of Record không rõ ràng, cùng một Customer hoặc Account có thể xuất hiện với nhiều trạng thái khác nhau và Warehouse không biết nguồn nào được ưu tiên.
7. CUSTOMER, ACCOUNT, CONTRACT VÀ TRANSACTION KHÁC NHAU NHƯ THẾ NÀO
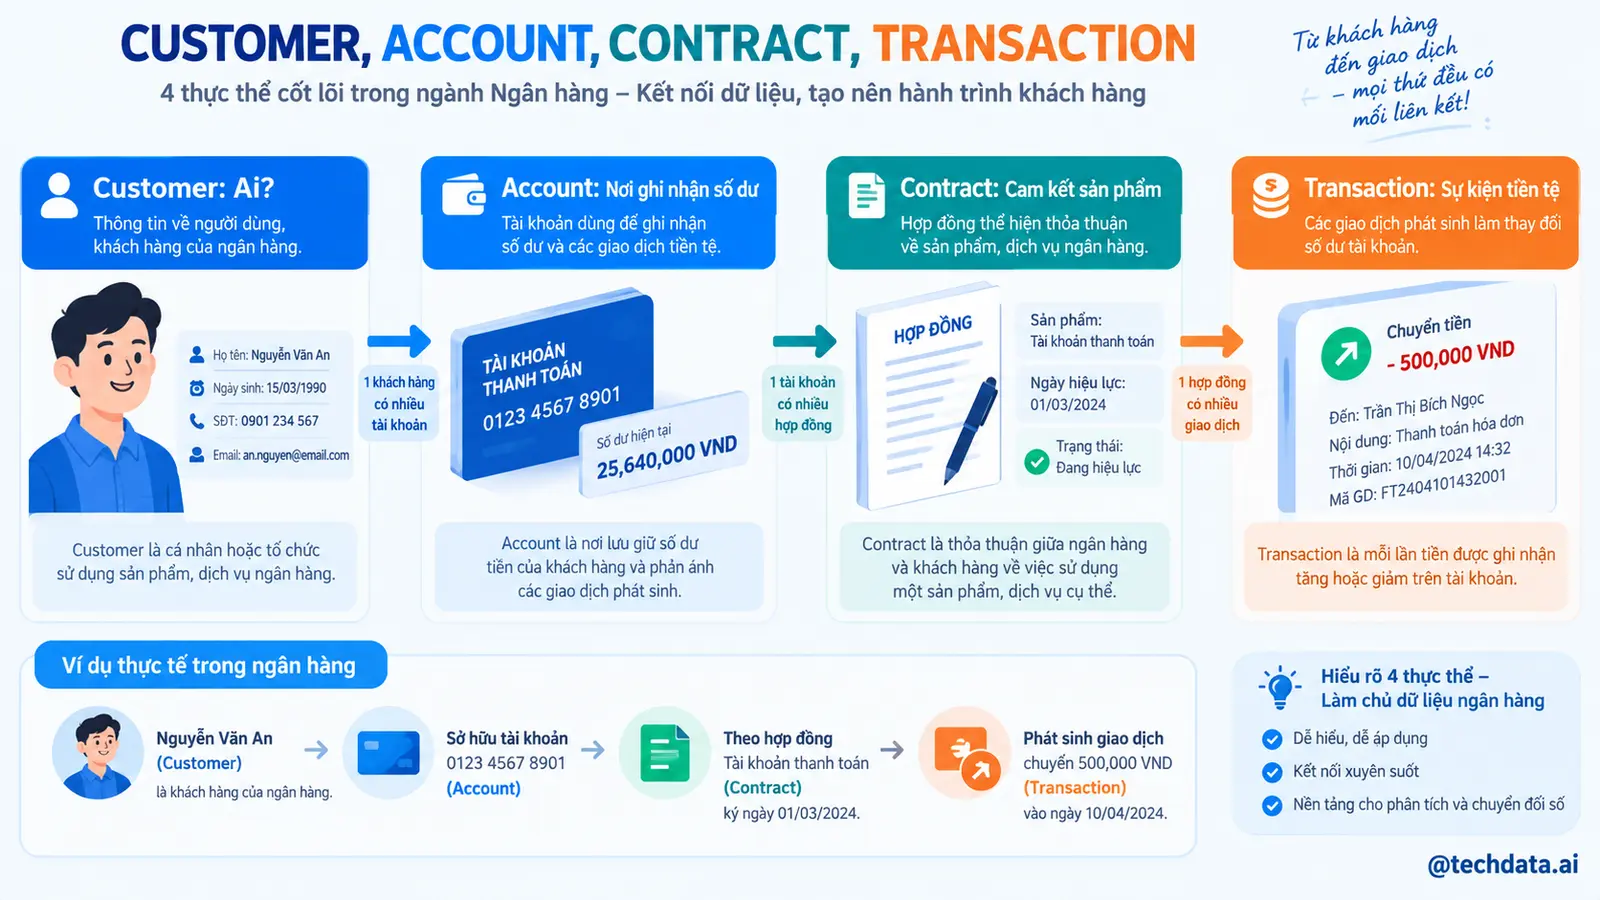
Đối với người mới, bốn khái niệm này rất dễ bị trộn lẫn. Customer là con người hoặc tổ chức có quan hệ với ngân hàng. Account là một tài khoản dùng để ghi nhận số dư hoặc hoạt động của một sản phẩm. Contract là thỏa thuận pháp lý hoặc nghiệp vụ giữa ngân hàng và khách hàng. Transaction là một sự kiện làm phát sinh hoạt động tài chính hoặc thay đổi trạng thái.
Một Customer có thể sở hữu nhiều Account. Ví dụ khách có tài khoản thanh toán, tài khoản tiết kiệm và tài khoản liên quan thẻ tín dụng. Một Loan Contract lại có lịch trả nợ, lãi suất, dư nợ và nhiều Transaction trong suốt vòng đời.
Mối quan hệ cũng không phải lúc nào là một với nhiều đơn giản. Một Account có thể có hai đồng chủ tài khoản. Một doanh nghiệp có thể có nhiều người đại diện. Một khách hàng cá nhân có thể vừa là chủ tài khoản vừa là người bảo lãnh cho một khoản vay khác.
Nếu Data Warehouse không mô hình hóa rõ những relationship này, Customer 360 rất dễ sai. Ví dụ việc cộng tất cả balance của những Account mà khách có liên quan có thể làm double count một tài khoản đồng sở hữu.
Do đó trước khi tính bất kỳ KPI Customer-level nào, ngân hàng cần xác định chính xác “khách sở hữu”, “khách sử dụng”, “khách được ủy quyền” và “khách có liên quan” khác nhau như thế nào.
8. KIẾN TRÚC TỔNG THỂ BANKING DATA WAREHOUSE
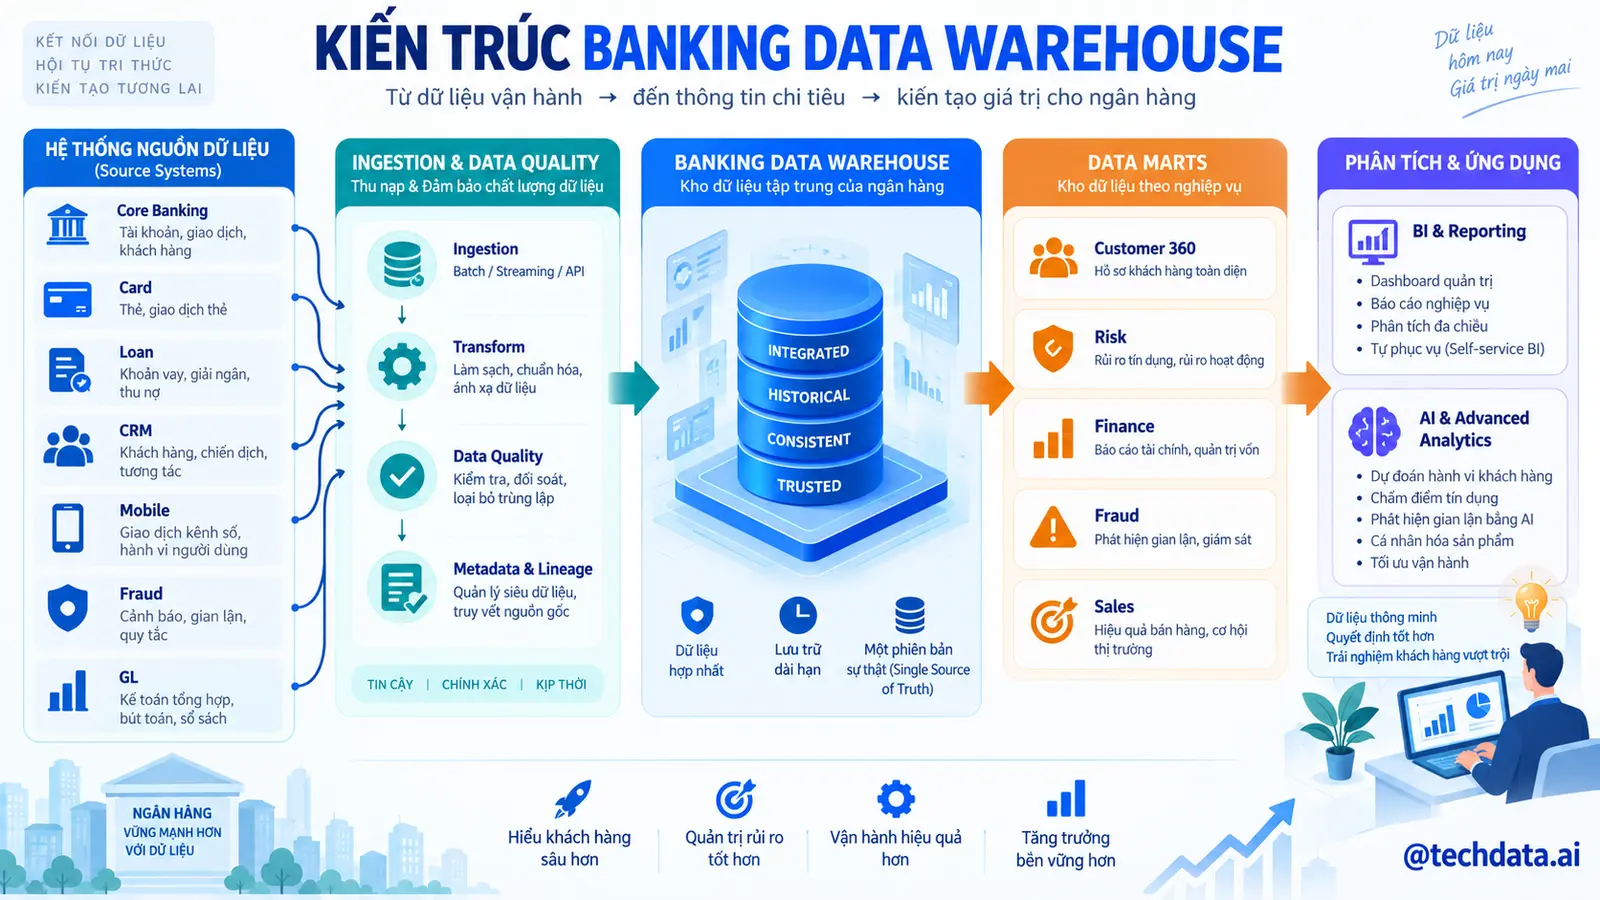
Ở mức khái niệm, Banking Data Warehouse có thể được hình dung như một dòng chảy từ các operational systems đến một nền dữ liệu phân tích chung.
Dữ liệu từ các hệ thống nguồn được đưa vào Data Platform thông qua những phương thức phù hợp. Sau đó dữ liệu được kiểm tra, chuẩn hóa và kết nối. Enterprise Warehouse giữ các entity và business process cốt lõi. Các Data Mart phục vụ những domain cụ thể như Customer, Deposit, Lending, Card, Risk và Finance.
Một điểm quan trọng là Warehouse không nên làm mất khả năng truy vết về source. Nếu một Transaction xuất hiện trên báo cáo, Data Team cần có khả năng xác định Transaction đó đến từ hệ thống nào, record nguồn nào, được xử lý qua những bước nào và business rule nào đã được áp dụng.
Banking Data Warehouse vì vậy cần đồng thời phục vụ hai mục tiêu tưởng như đối lập. Nó phải làm dữ liệu dễ sử dụng hơn cho phân tích, nhưng vẫn phải giữ được khả năng kiểm soát và truy vết đủ mạnh cho những use case yêu cầu audit.
9. XÁC ĐỊNH GRAIN TRONG DỮ LIỆU NGÂN HÀNG
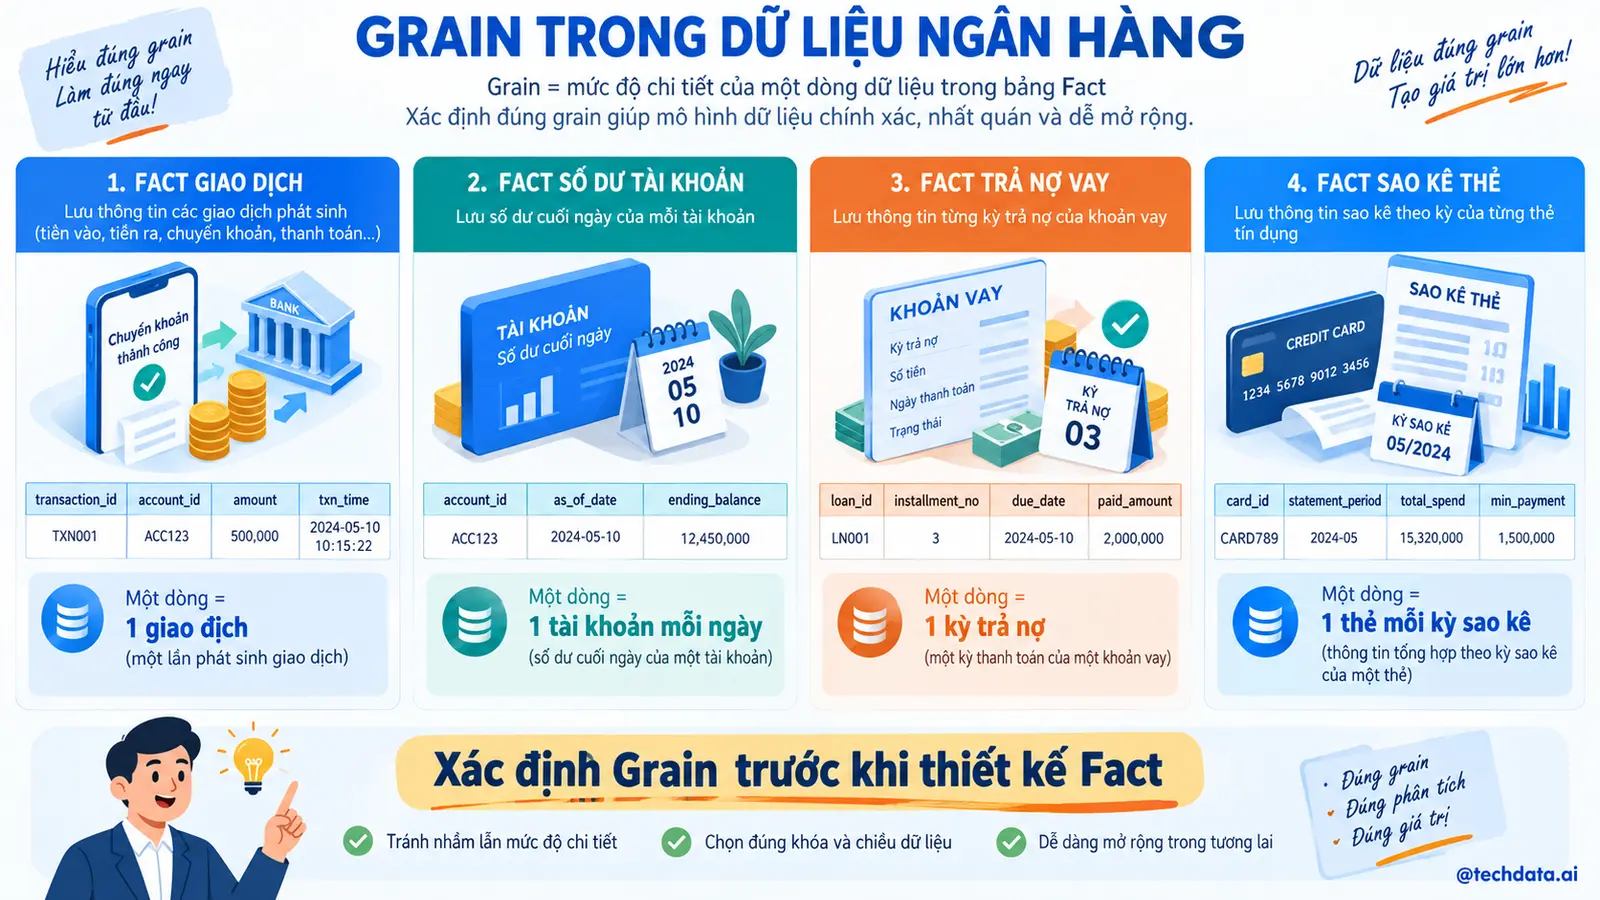
Grain tiếp tục là một trong những quyết định quan trọng nhất. Đối với fact_transaction, một dòng có thể đại diện cho một Transaction được ghi nhận trên một Account. Đối với fact_account_balance_snapshot, một dòng có thể đại diện cho số dư của một Account tại một ngày. Đối với fact_loan_payment, một dòng có thể đại diện cho một lần thanh toán khoản vay.
Tại sao cần nhiều Fact Table như vậy? Bởi mỗi business process có bản chất khác nhau. Transaction là sự kiện xảy ra tại một thời điểm. Balance là trạng thái tại một thời điểm. Loan Payment là một sự kiện liên quan đến một Contract và có thể bao gồm Principal, Interest, Fee và Penalty.
Nếu cố đưa tất cả vào một bảng duy nhất, người sử dụng phải đối mặt với nhiều record có ý nghĩa hoàn toàn khác nhau. Việc tính tổng cũng dễ tạo ra sai sót.
Một nguyên tắc hữu ích là trước mỗi Fact Table, đội dự án phải viết một câu định nghĩa grain bằng ngôn ngữ nghiệp vụ. Chỉ khi tất cả các bên hiểu cùng một câu, thiết kế mới nên tiếp tục.
10. CUSTOMER DIMENSION VÀ SINGLE CUSTOMER VIEW
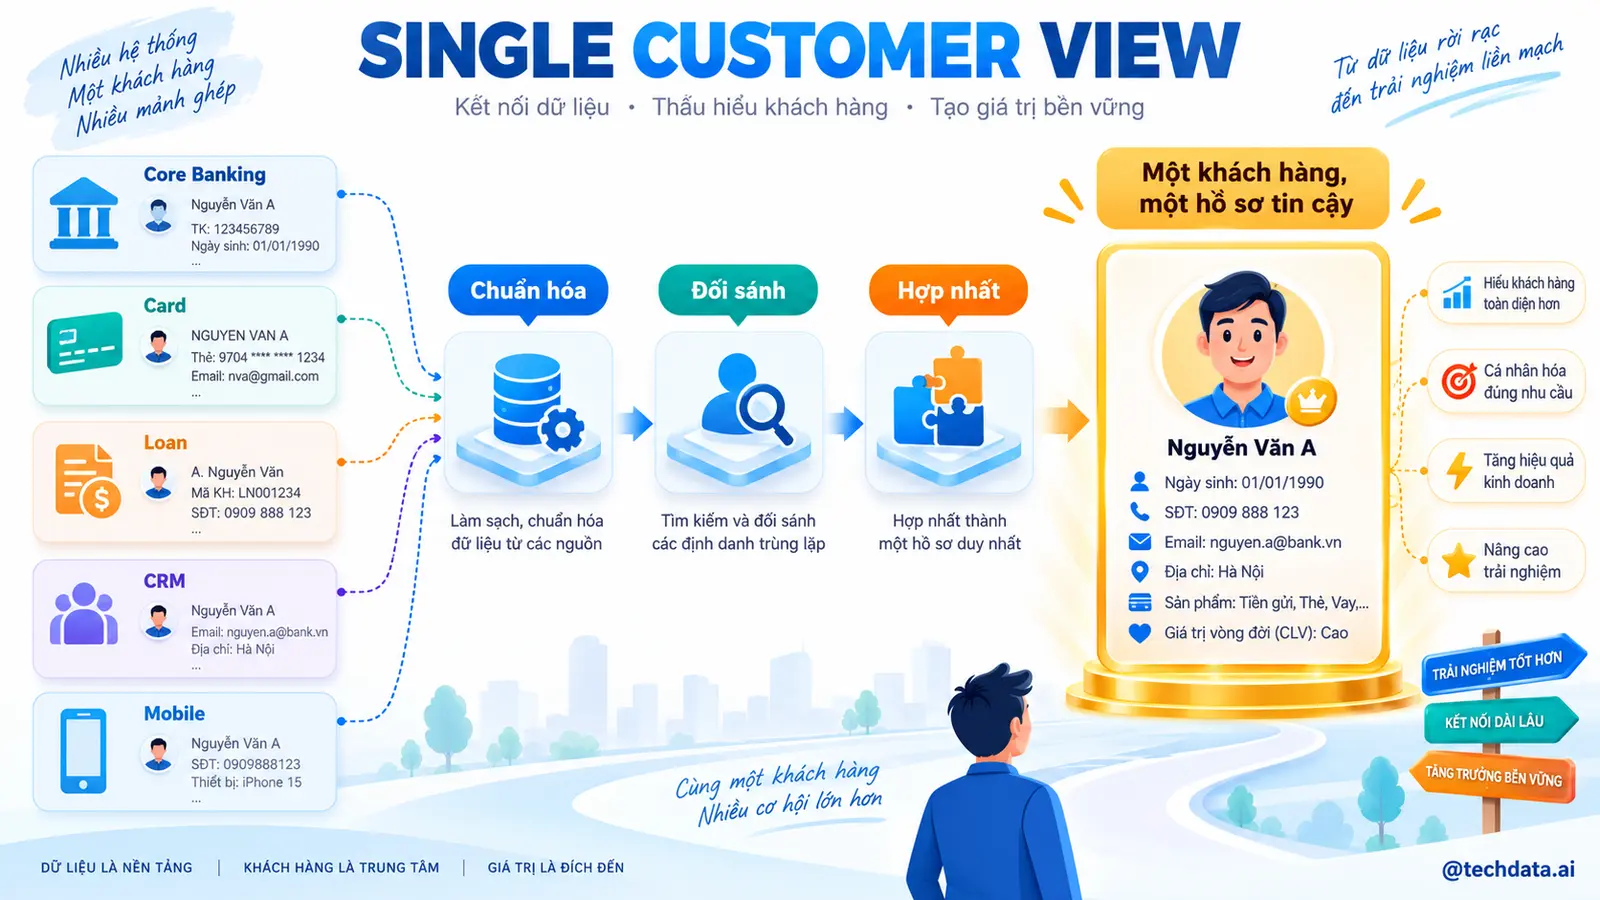
Một trong những mục tiêu phổ biến nhất của Banking Data Warehouse là xây dựng Single Customer View. Ý tưởng nghe đơn giản: ngân hàng muốn có một Customer ID thống nhất và nhìn thấy toàn bộ mối quan hệ với khách hàng đó.
Trong thực tế, Customer Data có thể bị phân mảnh. Một khách được tạo trong Core Banking từ nhiều năm trước. Sau này mở thẻ trên một hệ thống khác. Một số dữ liệu dùng số CMND cũ, dữ liệu mới dùng CCCD. Số điện thoại thay đổi. Email có thể thiếu. Tên có thể được nhập khác nhau.
Nếu mỗi hệ thống tạo Customer ID riêng, cùng một người có thể xuất hiện thành nhiều Customer trong Warehouse. Khi đó số lượng khách bị phóng đại và Cross-sell Analysis sai.
Mastering Customer Identity cần sử dụng các identifier đáng tin cậy và business rule rõ ràng. Khi match không chắc chắn, hệ thống không nên tùy tiện merge chỉ để đạt tỷ lệ matching cao.
Customer Dimension cũng phải xử lý lịch sử. Nếu khách chuyển từ Mass sang Affluent Segment, ngân hàng cần quyết định báo cáo lịch sử sử dụng Segment hiện tại hay Segment tại thời điểm giao dịch. Trong nhiều use case, cả hai góc nhìn đều có giá trị.
11. ACCOUNT VÀ SỐ DƯ TÀI KHOẢN
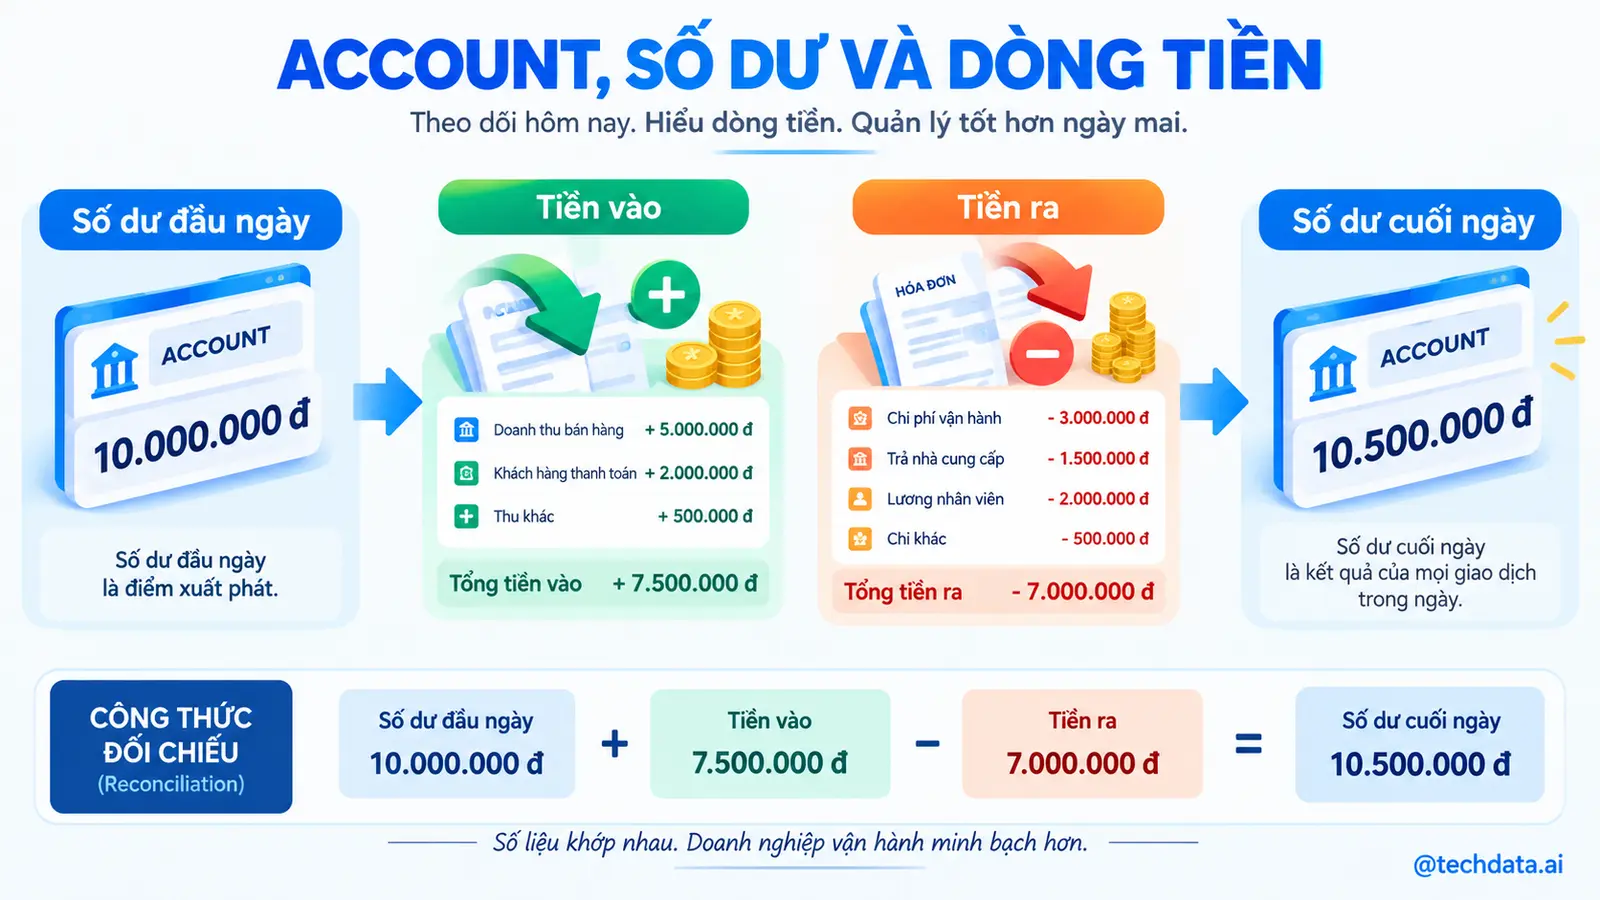
Account là một entity trung tâm của Banking Data Warehouse. Tuy nhiên, phân tích Account không chỉ cần danh sách tài khoản hiện tại. Một trong những yêu cầu quan trọng nhất là theo dõi Balance theo thời gian.
Giả sử tài khoản A có số dư 100 triệu đồng hôm nay. Nếu Warehouse chỉ lưu giá trị hiện tại, ngày mai số dư thay đổi thành 80 triệu thì thông tin 100 triệu có thể biến mất. Khi CEO hỏi tổng Deposit tại ngày cuối tháng trước, Warehouse không thể trả lời chính xác.
Đây là lý do Periodic Snapshot Fact rất hữu ích. Thay vì chỉ lưu trạng thái hiện tại, hệ thống có thể lưu số dư của từng Account theo một chu kỳ, chẳng hạn cuối ngày.
Một record khi đó có thể mang ý nghĩa:
Số dư của Account A tại cuối ngày 17/09/2026.
Ngày tiếp theo là một record khác. Nhờ đó ngân hàng có thể phân tích Average Balance, End-of-Month Balance, Balance Trend và biến động tiền gửi.
Cần lưu ý rằng Balance là một loại measure đặc biệt. Không thể cộng số dư của cùng một Account qua 30 ngày rồi gọi đó là tổng Deposit tháng. Phân tích snapshot đòi hỏi hiểu rõ tính chất của measure và thời điểm quan sát.
12. TRANSACTION VÀ DÒNG TIỀN
Nếu Account Balance cho biết trạng thái, Transaction giúp giải thích tại sao trạng thái thay đổi. Một tài khoản từ 100 triệu giảm còn 70 triệu có thể do chuyển tiền, thanh toán, rút tiền mặt, phí hoặc nhiều giao dịch kết hợp.
Transaction Fact thường có volume rất lớn. Với một ngân hàng có hàng triệu khách hàng, số lượng Transaction mỗi ngày có thể lên đến hàng triệu hoặc hàng chục triệu. Do đó grain, partitioning, retention và khả năng truy vấn đều cần được thiết kế cẩn thận.
Một Transaction cần đủ context để phân tích theo Account, Customer, Transaction Type, Channel, Branch, Counterparty và thời gian. Tuy nhiên, không phải mọi thuộc tính đều nên được nhồi trực tiếp vào Fact. Những entity có ý nghĩa phân tích riêng thường được tổ chức thành Dimension.
Transaction Analytics cho phép ngân hàng hiểu dòng tiền của khách hàng. Khách thường nhận lương vào ngày nào? Thường chuyển tiền đi đâu? Chi tiêu qua thẻ bao nhiêu? Tỷ lệ giao dịch Digital so với Branch ra sao? Những thông tin này có giá trị cho Customer Analytics, Product Development và Risk.
Tuy nhiên, dữ liệu giao dịch cũng thuộc nhóm rất nhạy cảm. Khả năng phân tích càng chi tiết thì yêu cầu kiểm soát quyền truy cập càng cao.
13. DEPOSIT VÀ HÀNH VI TIỀN GỬI
Deposit là nguồn vốn quan trọng của nhiều ngân hàng. Phân tích Deposit không nên chỉ dừng ở tổng số dư. Ban điều hành cần hiểu cấu trúc của nguồn vốn và hành vi khách hàng phía sau số dư đó.
Ví dụ tổng Deposit tăng 10% có thể là tín hiệu tích cực. Nhưng nếu phần tăng chủ yếu đến từ một số ít khách hàng lớn, mức độ tập trung có thể tăng. Nếu Deposit tăng do sản phẩm có lãi suất cao hơn đáng kể, Cost of Funds cũng có thể tăng.
Data Warehouse cần cho phép phân tích Deposit theo Customer Segment, Product, Currency, Branch, Region và thời gian. Average Balance cũng quan trọng vì End-of-Day Balance tại một thời điểm có thể không phản ánh đầy đủ hành vi.
Ở cấp Customer, ngân hàng có thể nhận diện nhóm có dòng tiền vào đều đặn nhưng thường chuyển phần lớn tiền ra ngay sau đó. Nhóm khác duy trì Balance ổn định trong thời gian dài. Hai khách có cùng End-of-Month Balance nhưng giá trị và hành vi có thể khác nhau.
Khi Deposit Data được kết nối với Customer, Transaction và Product, ngân hàng có thể hiểu nguồn vốn không chỉ ở cấp tổng thể mà còn ở cấp hành vi.
14. LOAN VÀ VÒNG ĐỜI KHOẢN VAY
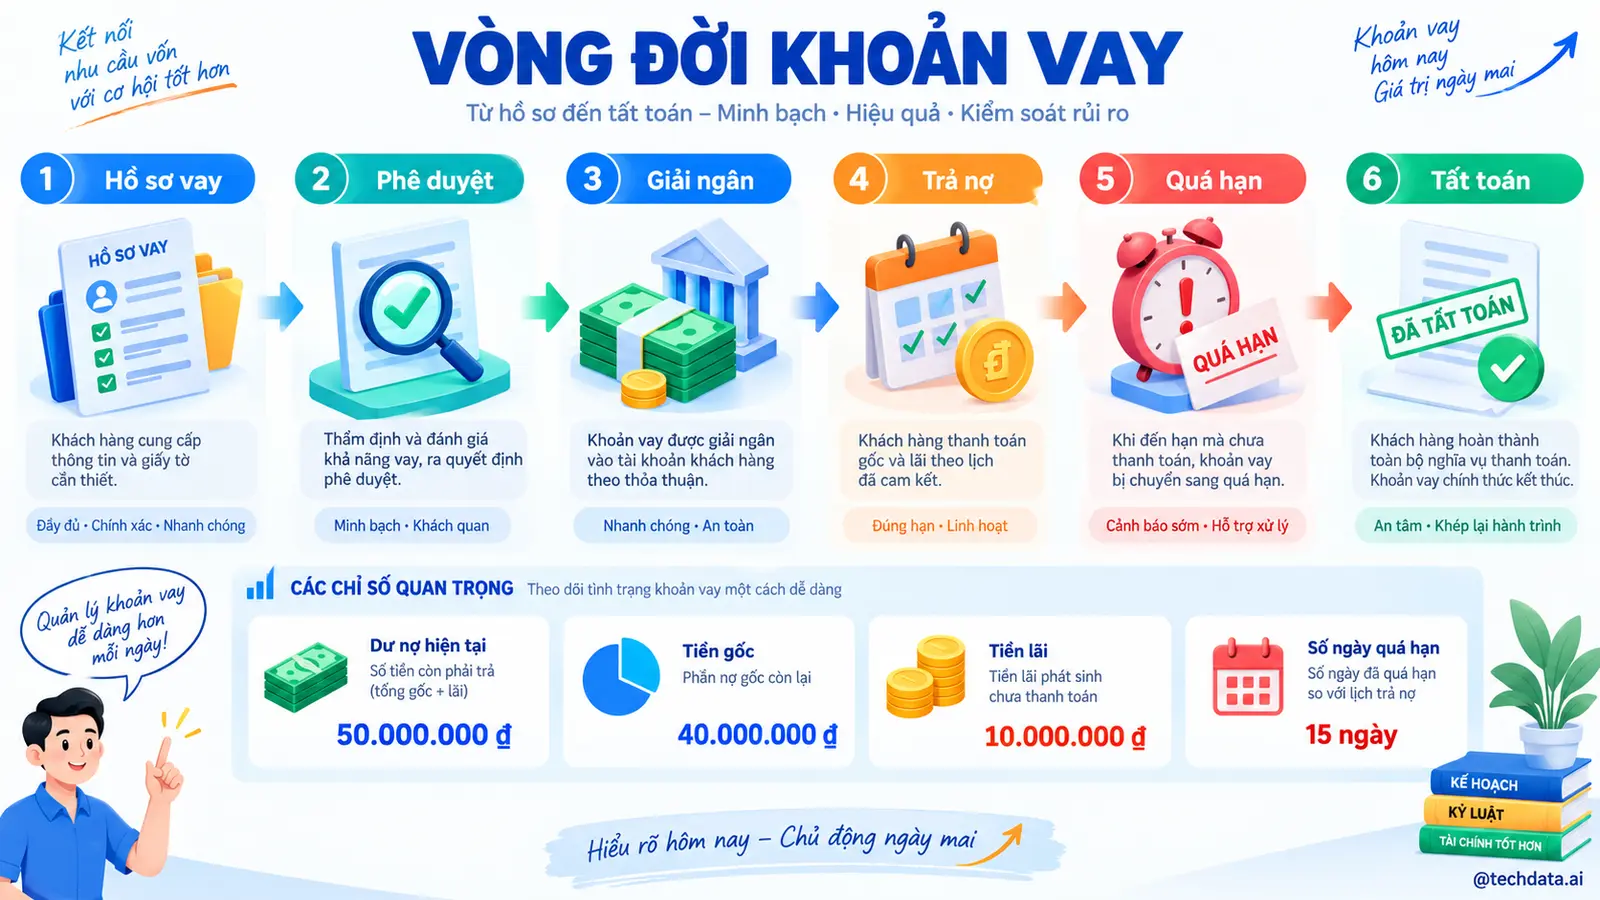
Lending là một trong những domain phức tạp nhất của Banking Data Warehouse. Một khoản vay không bắt đầu tại thời điểm giải ngân. Trước đó thường có Application, Credit Assessment, Approval và Contract. Sau giải ngân là Repayment, Delinquency, Collection và cuối cùng Closure hoặc các trạng thái khác tùy sản phẩm.
Do đó cần phân biệt Loan Application với Loan Account hoặc Loan Contract. Nếu chỉ lưu những khoản đã được giải ngân, ngân hàng không thể phân tích Approval Rate hoặc lý do Application bị từ chối.
Ví dụ trong tháng có 100.000 Loan Applications, 60.000 được Approval nhưng chỉ 45.000 thực sự Disburse. Ba bước này phản ánh ba vấn đề khác nhau. Approval Rate liên quan Credit Policy. Khoảng cách giữa Approval và Disbursement có thể liên quan Customer Experience, Documentation hoặc khách thay đổi quyết định.
Sau giải ngân, Warehouse phải theo dõi Principal Outstanding, Interest, Repayment Schedule và trạng thái khoản vay. Các giá trị này thay đổi theo thời gian nên snapshot thường rất quan trọng.
Một Lending Data Mart tốt cho phép ngân hàng nhìn toàn bộ vòng đời thay vì chỉ nhìn số dư nợ hiện tại.
15. REPAYMENT, OVERDUE VÀ DELINQUENCY
Sau khi khoản vay được giải ngân, khả năng trả nợ trở thành một trong những yếu tố quan trọng nhất. Một khách có thể trả đúng lịch, trả một phần, trả trước hạn hoặc trễ hạn. Data Warehouse cần phản ánh được lịch nghĩa vụ và dòng tiền thực tế.
Giả sử ngày 15 khách phải trả 10 triệu đồng nhưng chỉ trả 6 triệu. Nếu hệ thống chỉ lưu một trạng thái PAID hoặc UNPAID, thông tin sẽ quá đơn giản. Cần biết bao nhiêu Principal đến hạn, bao nhiêu Interest, bao nhiêu đã thanh toán và phần nào còn thiếu.
Days Past Due, thường gọi là DPD, là một chỉ số quan trọng trong quản lý tín dụng. Tuy nhiên, việc tính DPD phải dựa trên rule thống nhất. Nếu Loan System và Risk Report sử dụng rule khác nhau, ban điều hành có thể nhìn thấy hai con số Delinquency khác nhau.
Warehouse cần giữ đủ dữ liệu để phân tích Delinquency theo Vintage, Product, Customer Segment, Branch, Origination Channel và Risk Grade. Điều này giúp ngân hàng không chỉ biết tổng nợ quá hạn mà còn biết chất lượng tín dụng đang xấu đi từ nhóm nào.
16. CREDIT CARD VÀ CARD TRANSACTION
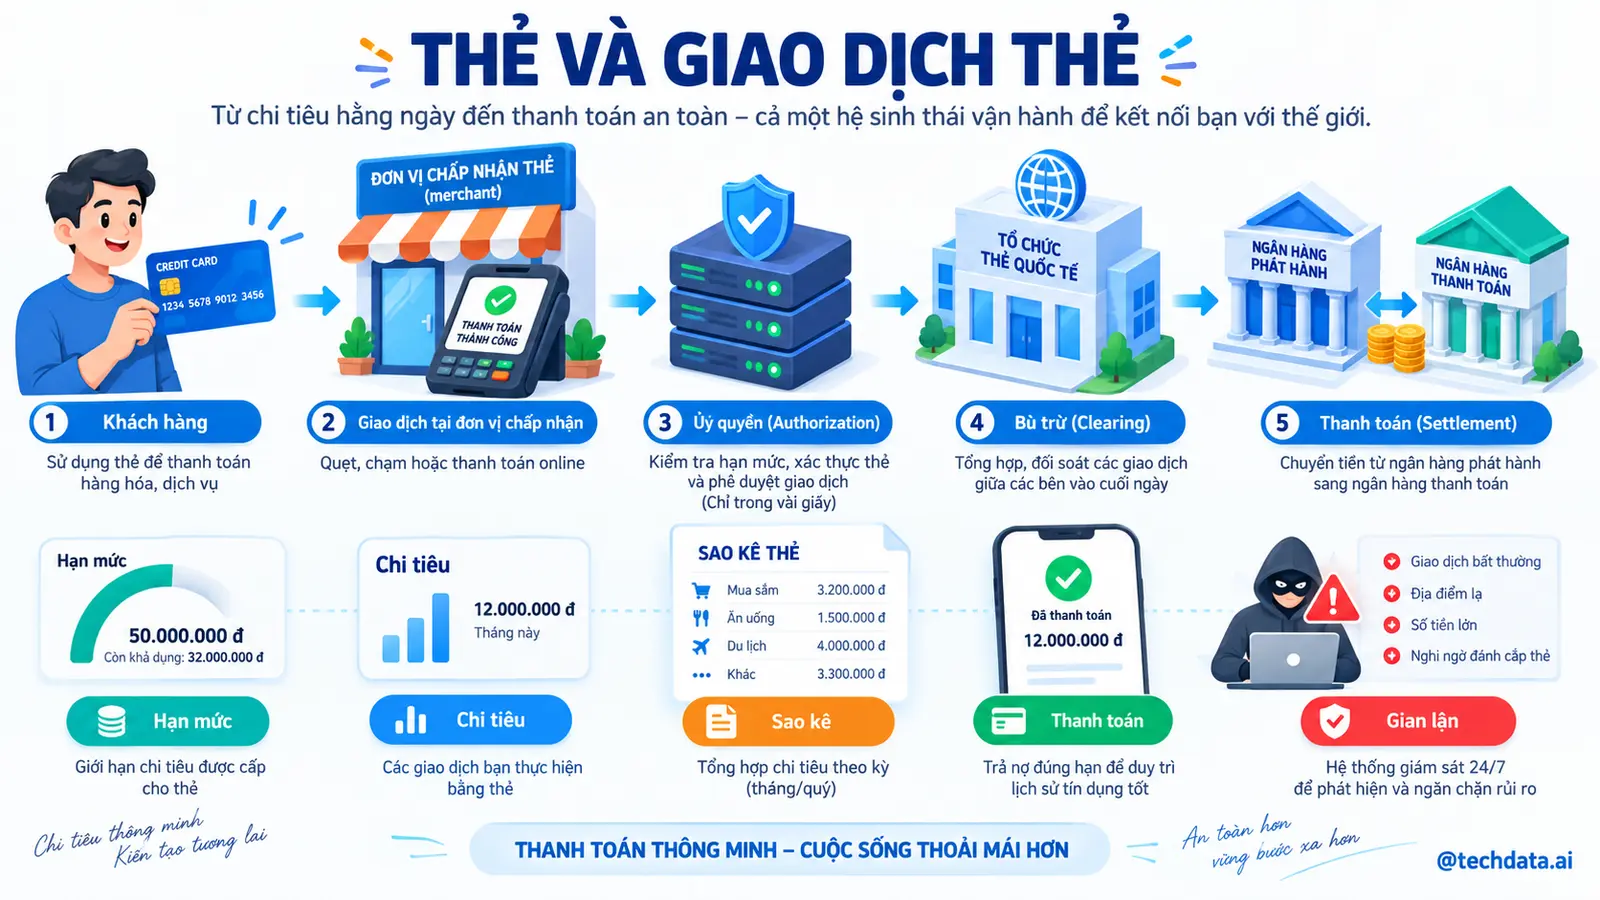
Credit Card có đặc điểm riêng so với Deposit Account hoặc Loan thông thường. Một khách được cấp Credit Limit, thực hiện nhiều Card Transactions, có Statement Cycle và nghĩa vụ thanh toán định kỳ. Do đó Card Analytics cần kết nối Card, Customer, Transaction, Merchant, Limit và Payment.
Một KPI đơn giản như số lượng Card phát hành có thể gây hiểu nhầm. Ngân hàng phát hành 100.000 Card mới nhưng chỉ 40.000 được Activation và 20.000 thực sự có Transaction. Nếu chỉ báo Issued Cards, chương trình phát hành có vẻ rất thành công.
Warehouse nên giúp phân biệt Issued, Activated, Active và Transacting Card. Card Utilization cũng có thể được phân tích bằng cách so sánh Outstanding Balance với Credit Limit theo định nghĩa phù hợp.
Merchant Category và Transaction Pattern cung cấp thêm thông tin về hành vi chi tiêu. Tuy nhiên đây cũng là dữ liệu nhạy cảm, vì vậy các use case phân tích phải đi cùng kiểm soát truy cập và mục đích sử dụng rõ ràng.
17. CUSTOMER 360 TRONG NGÂN HÀNG
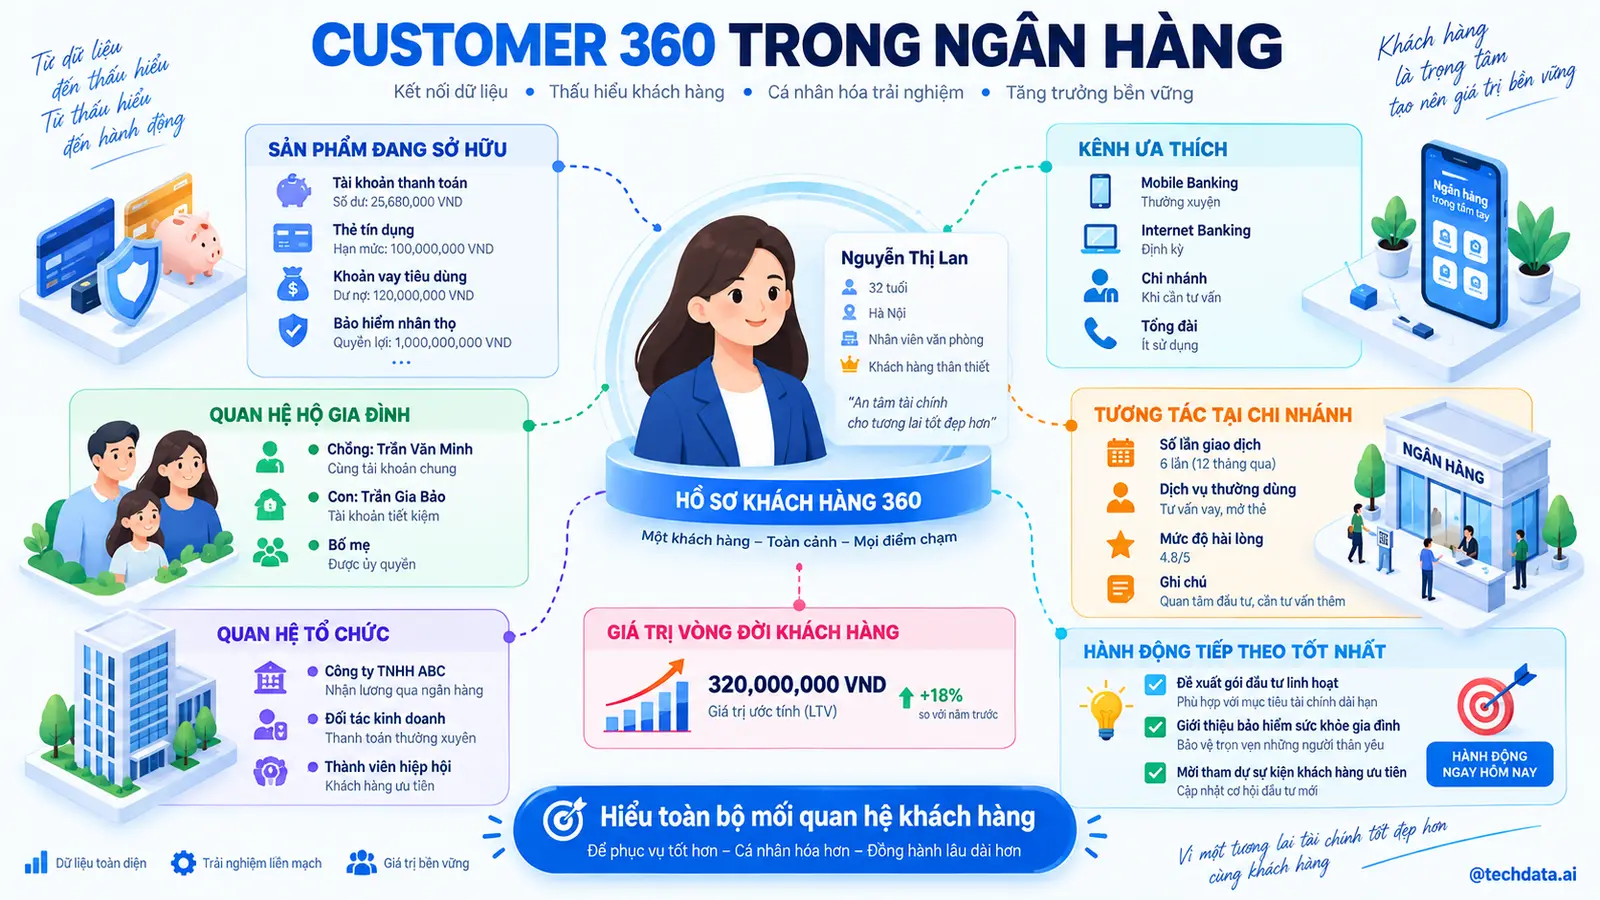
Customer 360 trong ngân hàng không đơn giản là gom tất cả thông tin của khách vào một bảng. Mục tiêu là tạo ra cái nhìn thống nhất về mối quan hệ giữa khách hàng và ngân hàng.
Một Customer 360 có thể cho biết khách đang có bao nhiêu sản phẩm, tổng Deposit, tổng Loan Outstanding, Credit Card Usage, Fee Revenue, Interest Revenue, Channel Preference, Digital Activity và lịch sử tương tác. Tùy use case, Risk Profile và Customer Service History cũng có thể được liên kết.
Hãy xem hai khách hàng cùng có Deposit 500 triệu đồng. Customer A chỉ có tài khoản tiết kiệm và gần như không giao dịch. Customer B có tài khoản thanh toán, nhận lương hàng tháng, dùng Credit Card, Mobile Banking, vay mua nhà và thường xuyên sử dụng dịch vụ. Nếu chỉ nhìn Deposit Balance, hai người giống nhau. Nếu nhìn Customer 360, mối quan hệ với ngân hàng hoàn toàn khác.
Customer 360 cho phép chuyển từ Product-centric Banking sang Customer-centric Banking. Thay vì Card Team chỉ biết Card và Loan Team chỉ biết Loan, ngân hàng bắt đầu hiểu một người đang sử dụng toàn bộ hệ sinh thái như thế nào.
Tuy nhiên, Customer 360 càng đầy đủ thì yêu cầu Governance càng cao. Không phải mọi nhân viên đều cần hoặc được phép xem toàn bộ thông tin tài chính của một khách hàng.
18. HOUSEHOLD, ORGANIZATION VÀ RELATIONSHIP
Trong ngân hàng, một Customer không tồn tại hoàn toàn độc lập. Một khách cá nhân có thể thuộc cùng Household với vợ hoặc chồng. Một người có thể là chủ doanh nghiệp. Một doanh nghiệp có nhiều cổ đông, người đại diện hoặc người được ủy quyền.
Những relationship này có giá trị trong nhiều use case. Relationship Manager có thể muốn hiểu tổng quan quan hệ của một nhóm khách liên quan. Risk Team có thể cần đánh giá concentration hoặc connected exposure theo quy định và chính sách phù hợp.
Tuy nhiên, việc xây relationship không nên dựa trên suy đoán tùy tiện. Data Warehouse chỉ nên sử dụng những mối quan hệ được hỗ trợ bởi dữ liệu và business rule hợp lệ.
Về mô hình dữ liệu, đây thường không còn là quan hệ một chiều Customer và Account. Warehouse cần có khả năng biểu diễn loại relationship, vai trò, thời gian hiệu lực và nguồn xác nhận.
19. PRODUCT VÀ CHANNEL
Product Dimension giúp ngân hàng phân tích hoạt động theo sản phẩm. Một hierarchy có thể bao gồm Product Family, Product Group và Product cụ thể. Ví dụ Lending có Mortgage, Auto Loan và Personal Loan. Deposit có Current Account, Savings và Term Deposit.
Product Definition cũng thay đổi theo thời gian. Lãi suất, fee structure hoặc điều kiện sản phẩm có thể được cập nhật. Data Warehouse cần phân biệt thuộc tính nào chỉ cần trạng thái hiện tại và thuộc tính nào cần giữ lịch sử.
Channel Dimension cho biết khách tương tác với ngân hàng ở đâu: Branch, ATM, Mobile, Internet Banking, Call Center hoặc các kênh khác. Channel Analytics giúp ngân hàng theo dõi quá trình dịch chuyển từ giao dịch tại quầy sang Digital.
Nhưng không nên chỉ đánh giá Digital Transformation bằng số lượt login. Một khách có thể login nhiều nhưng thường xuyên gặp lỗi và cuối cùng vẫn phải đến Branch. Data Warehouse cần kết nối Channel Behavior với Transaction Completion và Customer Outcome.
20. BRANCH VÀ ORGANIZATIONAL HIERARCHY
Branch vẫn là một Dimension quan trọng ngay cả trong ngân hàng số. Nhiều Customer, Account, Loan hoặc Relationship Manager có thể được gắn với một đơn vị tổ chức để phục vụ quản trị.
Branch Performance không nên chỉ đo Sales. Một chi nhánh có thể tăng Loan Growth rất nhanh nhưng Portfolio Quality xấu đi. Chi nhánh khác tăng trưởng chậm hơn nhưng Deposit ổn định và Customer Profitability cao.
Do đó một Branch Scorecard có thể kết hợp Growth, Deposit, Loan, Revenue, Cost, Risk và Customer Metrics. Khi các chỉ số nằm trong cùng Data Warehouse, ban điều hành có thể đánh giá cân bằng hơn.
Organizational Hierarchy cũng thay đổi. Branch có thể chuyển Region, Region có thể được tổ chức lại. Nếu cần báo cáo lịch sử theo cấu trúc tại thời điểm phát sinh, Warehouse phải giữ lịch sử hierarchy phù hợp.
21. RISK DATA VÀ CREDIT RISK
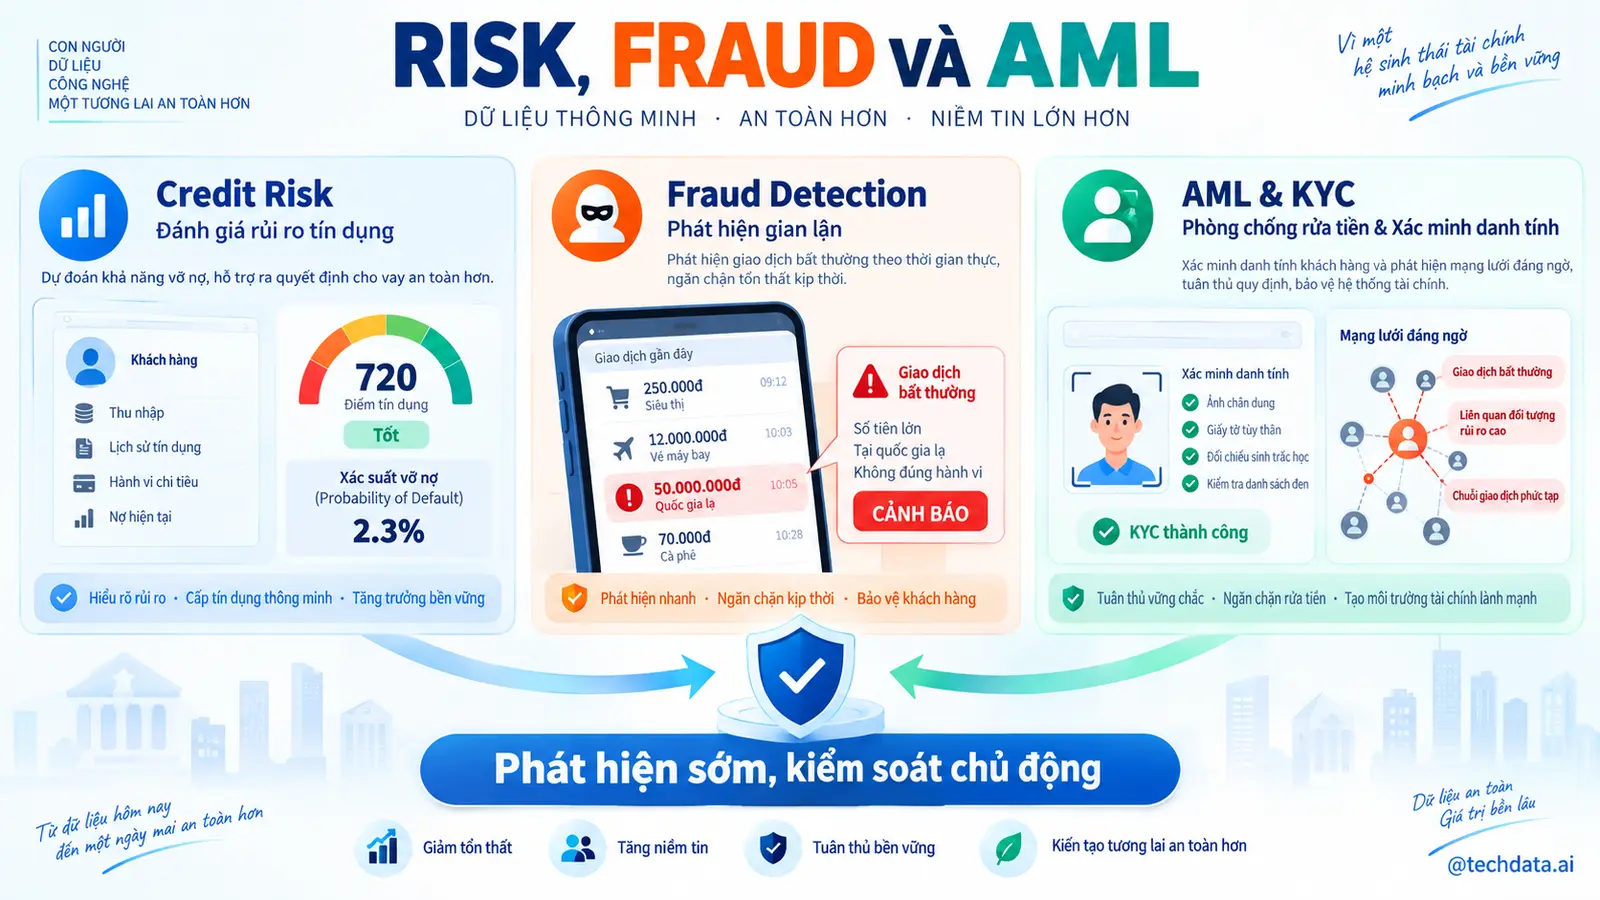
Risk là một trong những domain mà Data Warehouse tạo giá trị lớn nhưng cũng yêu cầu kiểm soát rất cao. Credit Risk không chỉ nhìn một khách có trả nợ hay không. Ngân hàng cần hiểu Exposure, Collateral, Risk Rating, Delinquency và nhiều yếu tố khác theo từng danh mục.
Một điểm quan trọng là Risk Data có yếu tố thời gian. Risk Grade của Customer hôm nay không nhất thiết giống lúc khoản vay được phê duyệt. Nếu phân tích chất lượng Origination, ngân hàng cần biết Risk Profile tại thời điểm Approval chứ không chỉ Rating hiện tại.
Portfolio Analysis có thể xem Exposure theo Product, Segment, Industry, Geography hoặc Risk Grade. Khi một nhóm tăng quá nhanh, Risk Team có thể kiểm tra mức độ tập trung.
Data Warehouse không thay thế Risk Model. Nó cung cấp dữ liệu lịch sử, nhất quán và có khả năng truy vết để Risk Model và Risk Reporting hoạt động trên cùng một nền tảng đáng tin cậy.
22. FRAUD DETECTION VÀ TRANSACTION MONITORING
Fraud Analytics sử dụng nhiều loại dữ liệu khác nhau. Một Transaction đơn lẻ có thể hoàn toàn bình thường, nhưng khi đặt trong lịch sử hành vi của Customer thì trở nên bất thường.
Ví dụ một khách thường giao dịch vài triệu đồng trong nước nhưng đột nhiên phát sinh nhiều Transaction giá trị lớn trong thời gian ngắn theo một pattern bất thường. Hệ thống Fraud có thể sử dụng rule hoặc model để tạo Alert.
Data Warehouse giúp lưu lịch sử Transaction, Customer, Channel, Device và kết quả xử lý Alert để phục vụ phân tích. Tuy nhiên, Fraud Detection thời gian thực thường cần kiến trúc operational hoặc streaming riêng chứ không nên phụ thuộc hoàn toàn vào Warehouse batch truyền thống.
Warehouse đặc biệt hữu ích cho việc đánh giá sau sự kiện. Alert nào là True Positive? Rule nào tạo quá nhiều False Positive? Fraud Loss tập trung ở Channel nào? Những kết quả này giúp cải thiện hệ thống phát hiện.
Điều quan trọng là phân biệt Data Warehouse phục vụ phân tích Fraud với hệ thống ngăn chặn Fraud trực tiếp. Hai hệ thống có thể chia sẻ dữ liệu nhưng có yêu cầu latency và vận hành khác nhau.
23. AML, KYC VÀ COMPLIANCE DATA
KYC, AML và Compliance là những domain có yêu cầu dữ liệu chặt chẽ. KYC liên quan việc xác định và duy trì thông tin nhận diện khách hàng. AML liên quan đến các quy trình và kiểm soát nhằm phát hiện, đánh giá và xử lý các dấu hiệu cần xem xét theo yêu cầu áp dụng.
Data Warehouse có thể hỗ trợ bằng cách kết nối Customer Identity, Account, Transaction, Relationship và lịch sử thay đổi. Một trong những yêu cầu quan trọng là khả năng truy vết dữ liệu và biết thông tin nào có hiệu lực tại một thời điểm cụ thể.
Ví dụ thông tin nghề nghiệp hoặc địa chỉ của khách có thể thay đổi. Nếu cần xem hồ sơ tại thời điểm một Transaction lịch sử xảy ra, chỉ giữ dữ liệu hiện tại là chưa đủ.
Compliance Data cũng cần được quản lý chặt về access, retention và audit. Việc tập trung dữ liệu vào Warehouse không có nghĩa quyền truy cập trở nên rộng hơn.
Ở domain này, Data Governance không còn là một thực hành tốt mang tính tùy chọn. Nó là thành phần nền tảng của thiết kế dữ liệu.
24. REVENUE, COST VÀ CUSTOMER PROFITABILITY
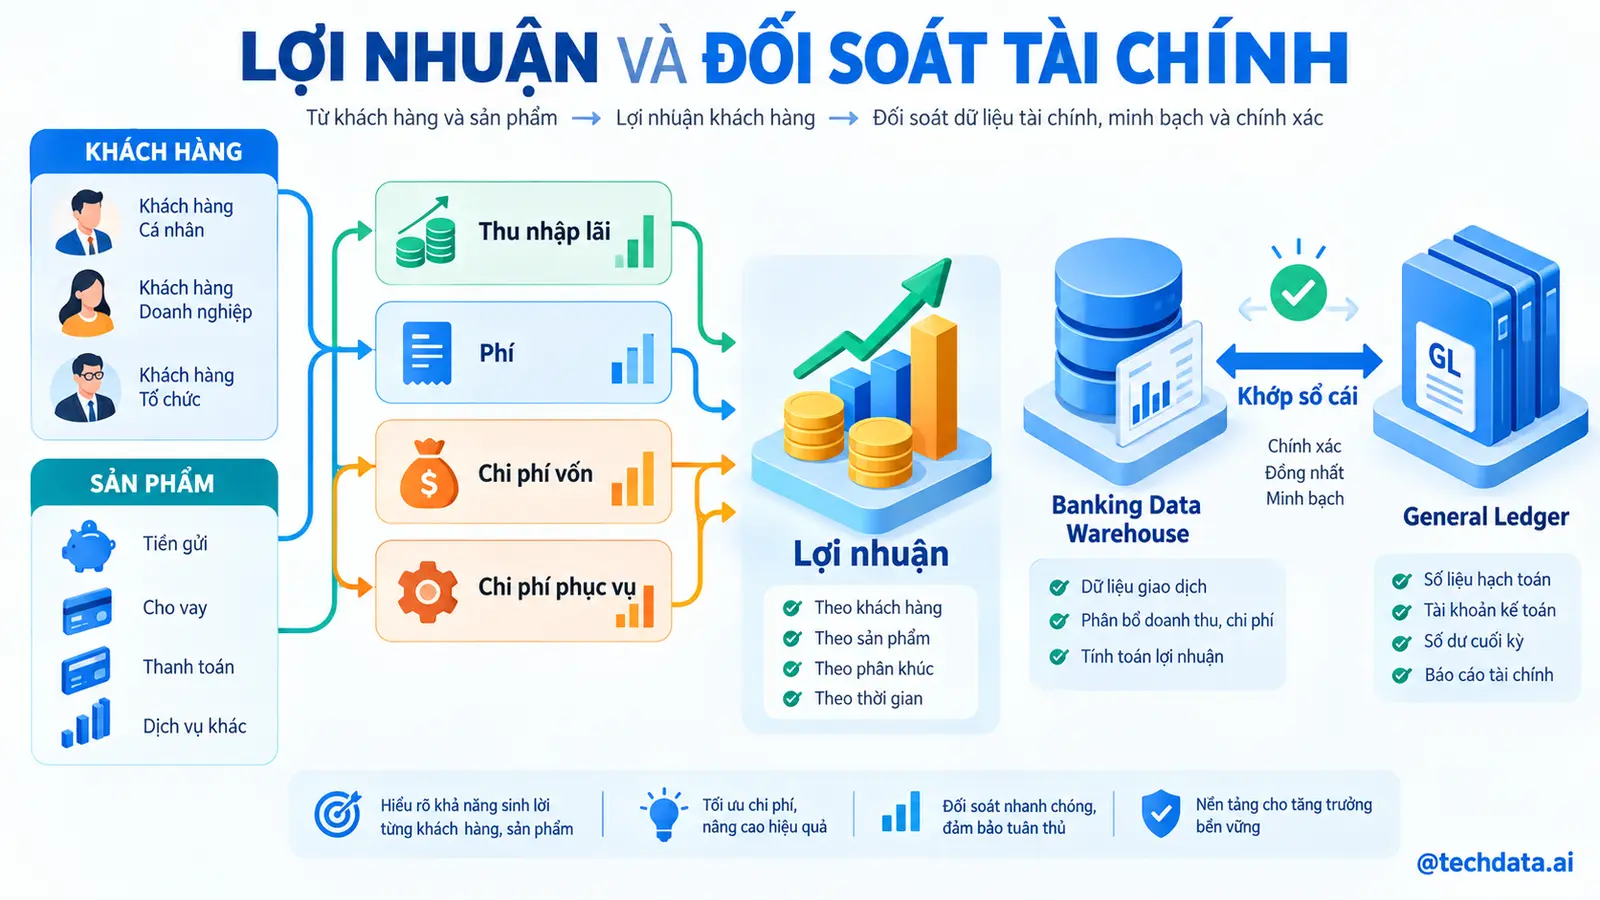
Một trong những bước trưởng thành quan trọng của Banking Analytics là chuyển từ Product Volume sang Profitability. Một khách có Deposit lớn chưa chắc là khách sinh lời cao. Một khách vay nhiều tạo Interest Income nhưng cũng mang Credit Risk và Cost. Một Customer sử dụng nhiều dịch vụ có thể tạo Fee Revenue nhưng đồng thời có Cost to Serve cao.
Customer Profitability cần kết nối nhiều thành phần như Interest Income, Fee Income, Funding Cost, Operating Cost và Risk-related Cost theo methodology của ngân hàng. Công thức cụ thể có thể khác nhau tùy tổ chức, vì vậy Data Warehouse không nên tự đặt một định nghĩa chung cho mọi ngân hàng.
Điểm quan trọng là Profitability phải có khả năng phân bổ về Customer, Product, Branch hoặc Segment ở mức phù hợp. Điều này thường phức tạp hơn Revenue Reporting vì nhiều Cost không trực tiếp gắn với một Transaction cụ thể.
Ví dụ chi phí vận hành Branch, Marketing Cost hoặc Technology Cost có thể cần allocation rule. Khi allocation rule thay đổi, Profitability cũng thay đổi. Vì vậy methodology phải được quản lý và version hóa.
Khi làm tốt, ngân hàng có thể chuyển từ câu hỏi “Khách có bao nhiêu tiền gửi?” sang “Toàn bộ mối quan hệ với khách này đang tạo ra bao nhiêu giá trị sau khi xem xét các yếu tố liên quan?”.
25. GENERAL LEDGER VÀ FINANCIAL RECONCILIATION
General Ledger, thường gọi GL, đóng vai trò quan trọng trong Financial Reporting. Trong khi các operational systems chứa dữ liệu chi tiết về Account, Loan hoặc Transaction, GL cung cấp góc nhìn kế toán tổng hợp theo hệ thống tài khoản của tổ chức.
Một Banking Data Warehouse không nên coi dữ liệu operational và GL là hai thế giới hoàn toàn tách biệt. Các số liệu quan trọng cần có cơ chế reconciliation phù hợp để giải thích sự khác biệt giữa báo cáo quản trị và số liệu tài chính.
Ví dụ tổng Loan Outstanding từ Lending Mart có thể được đối chiếu với các GL Account liên quan. Chênh lệch có thể xuất hiện do timing, accrual, adjustment hoặc business rule. Mục tiêu không nhất thiết là mọi con số luôn giống nhau từng đồng tại mọi thời điểm, mà là sự khác biệt phải có thể được giải thích.
Reconciliation tốt tạo niềm tin. Nếu CEO thấy một số trên Executive Dashboard và Finance thấy một số khác, Data Team cần chỉ ra hai metric đang khác định nghĩa ở đâu thay vì để cuộc họp trở thành tranh luận về nguồn dữ liệu.
Trong môi trường ngân hàng, một con số không chỉ cần đúng. Nó cần có thể chứng minh tại sao đúng.
26. KPI VÀ SEMANTIC LAYER
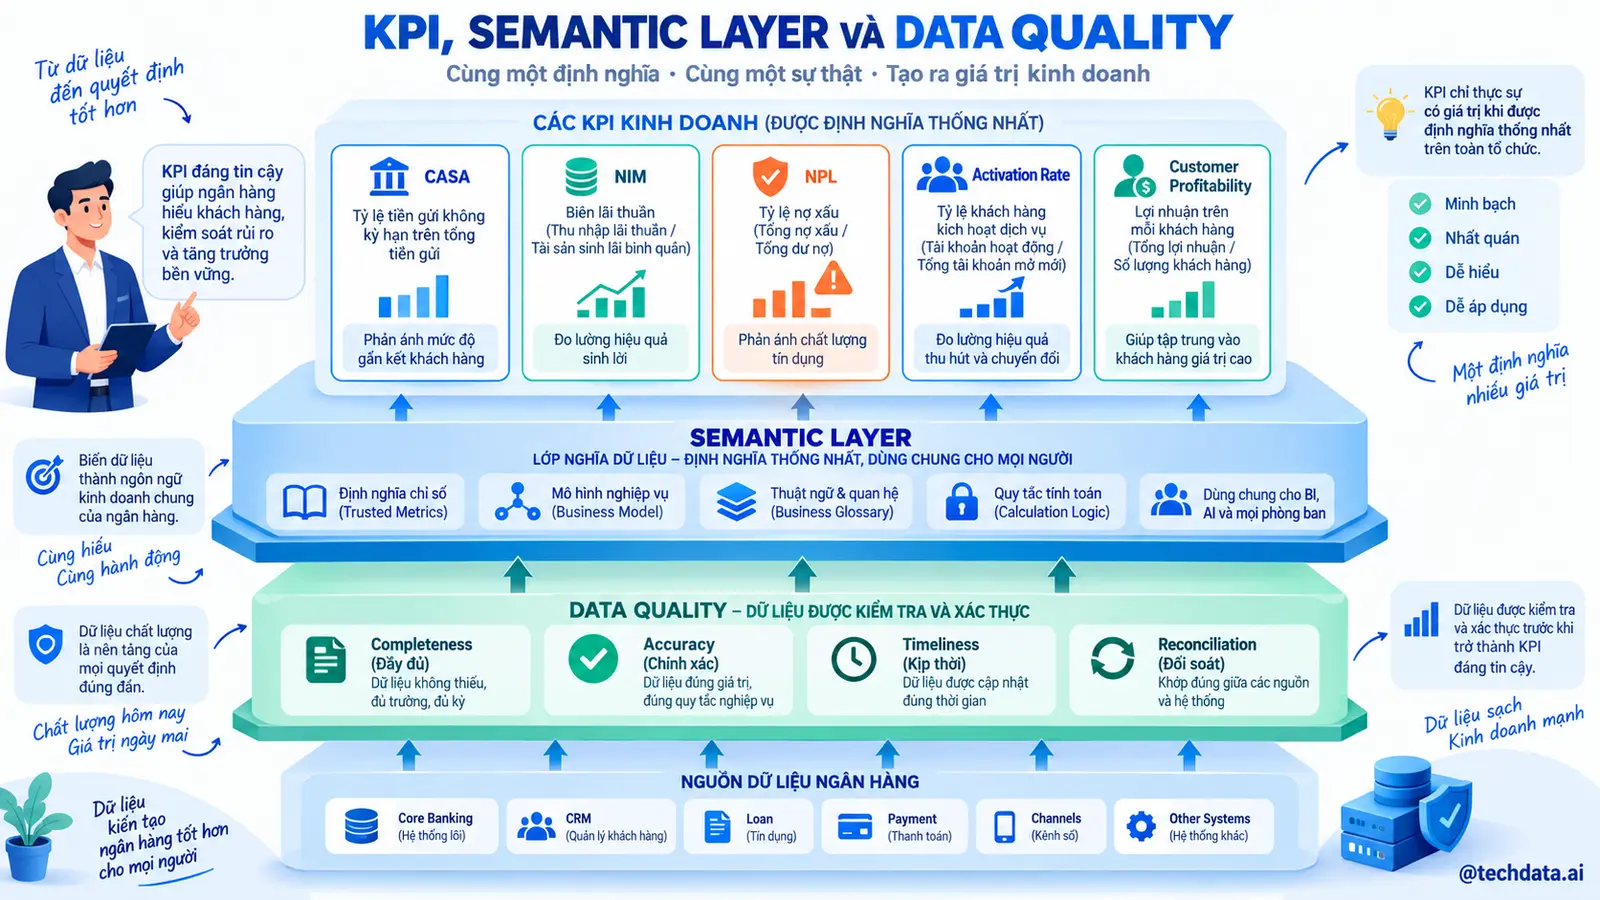
Banking Data Warehouse có thể chứa hàng nghìn data elements nhưng người sử dụng cuối thường tương tác với một tập KPI nhỏ hơn nhiều. Vấn đề là những KPI tưởng đơn giản lại có thể có nhiều định nghĩa.
Ví dụ “Active Customer” là ai? Khách có Account đang mở? Khách có Transaction trong 30 ngày? Khách có ít nhất một Product đang hoạt động? Mỗi định nghĩa phục vụ một mục đích khác nhau.
Tương tự, “Deposit Balance” có thể là End-of-Day, Average Daily Balance hoặc End-of-Month. “Loan Growth” có thể được tính trên Outstanding Balance hoặc Disbursement. “Card Active” có thể là Activated Card hoặc Card có ít nhất một Transaction trong một khoảng thời gian.
Semantic Layer giúp quản lý những định nghĩa này để dashboard và analyst không tự tạo công thức riêng. Metric cần có tên, business definition, calculation logic, owner và phạm vi sử dụng.
Khi một KPI thay đổi định nghĩa, thay đổi đó cũng cần được quản lý. Nếu không, so sánh lịch sử trước và sau thay đổi có thể gây hiểu nhầm.
27. DATA QUALITY VÀ DATA RECONCILIATION
Data Quality trong ngân hàng cần được kiểm soát ở nhiều tầng. Technical Quality kiểm tra duplicate, missing, datatype, freshness và referential integrity. Business Quality kiểm tra dữ liệu có hợp lý theo nghiệp vụ hay không. Reconciliation kiểm tra sự nhất quán giữa Warehouse và các hệ thống nguồn hoặc hệ thống tài chính.
Ví dụ một Transaction có Account ID không tồn tại là vấn đề referential integrity. Một Account có số dư âm trong sản phẩm không cho phép overdraft có thể là business anomaly. Tổng Loan Balance chênh lệch lớn so với source là reconciliation issue.
Data Quality cũng cần được gắn với mức độ quan trọng. Một lỗi thiếu trường mô tả ít quan trọng không nên được xử lý giống lỗi làm sai tổng dư nợ. Doanh nghiệp cần xác định Critical Data Elements và ưu tiên kiểm soát những dữ liệu có ảnh hưởng lớn.
Monitoring phải theo dõi cả pipeline lẫn business metric. Một pipeline có thể chạy SUCCESS nhưng số lượng records chỉ bằng 20% bình thường. Về kỹ thuật job đã hoàn thành, về business dữ liệu có thể không đầy đủ.
Mục tiêu cuối cùng là xây niềm tin. Người sử dụng phải biết dữ liệu nào đã được kiểm soát, dữ liệu nào còn hạn chế và khi có vấn đề thì ai chịu trách nhiệm xử lý.
28. DATA GOVERNANCE, SECURITY VÀ AUDIT
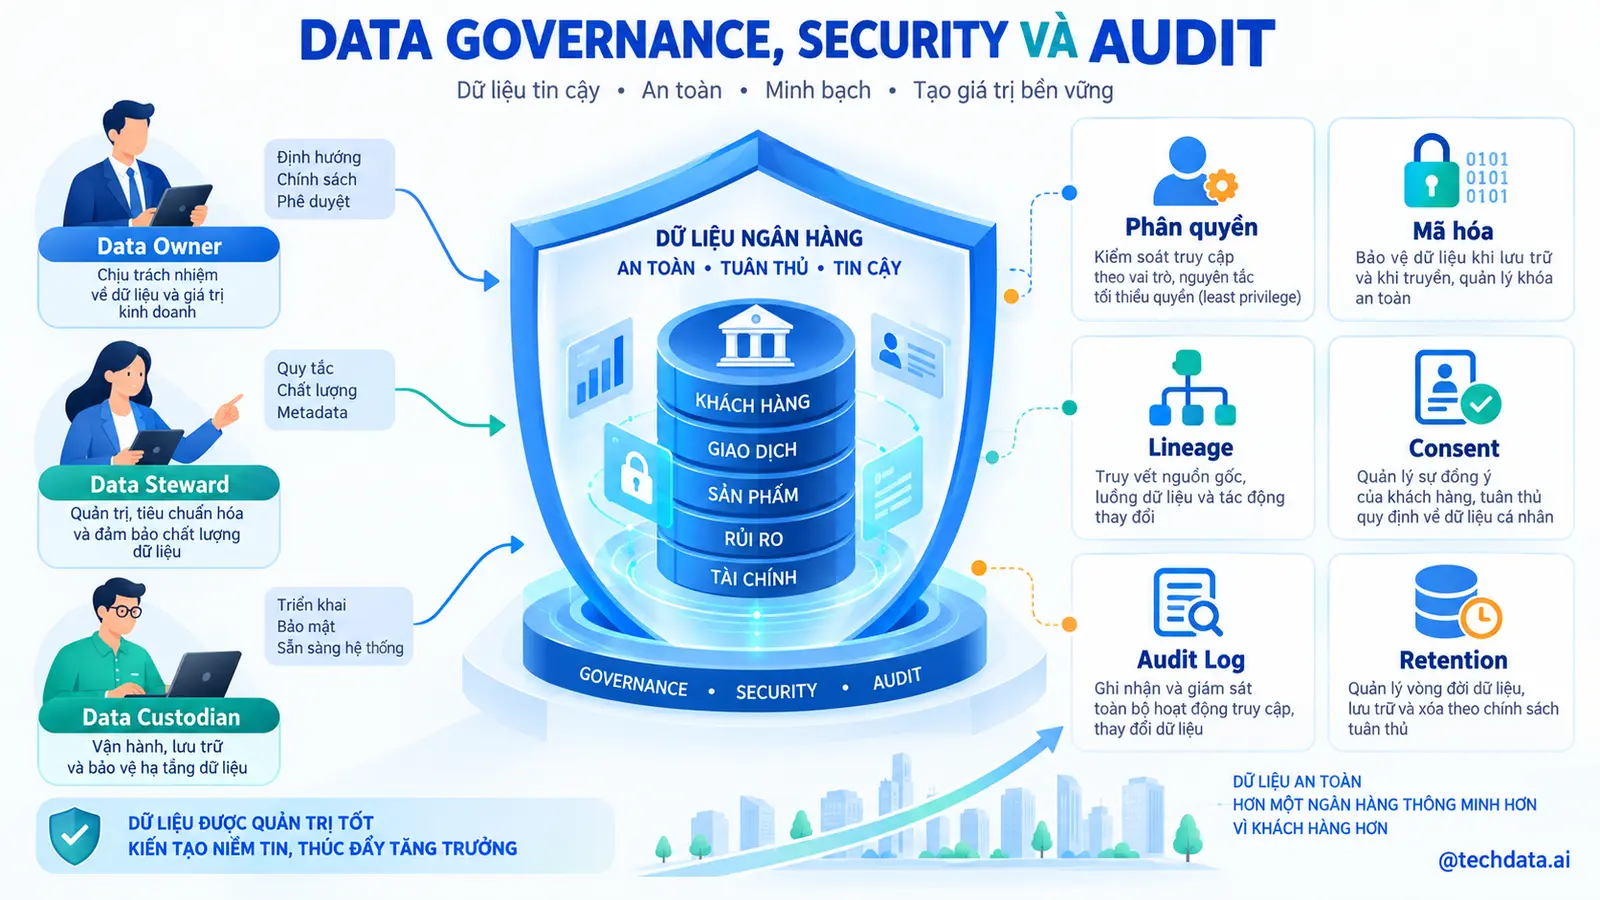
Banking Data Warehouse tập trung một lượng lớn dữ liệu có độ nhạy cảm cao. Vì vậy Security không thể chỉ được giải quyết bằng việc đặt password cho database. Cần kiểm soát từ identity, role, dataset, table đến column hoặc row tùy use case.
Người làm Marketing có thể cần Customer Segment nhưng không nhất thiết cần xem toàn bộ Transaction Detail. Branch Manager có thể cần dữ liệu của phạm vi mình phụ trách. Risk Analyst có nhu cầu khác Finance Analyst. Quyền truy cập cần phản ánh đúng trách nhiệm công việc và các yêu cầu áp dụng.
PII cần được phân loại. Những trường như số định danh, phone, email và địa chỉ cần có chính sách sử dụng, masking và retention phù hợp. Audit Log giúp biết ai đã truy cập dữ liệu nào và khi nào.
Data Lineage cũng là một phần quan trọng. Một KPI trên báo cáo phải có khả năng lần ngược qua Semantic Layer, Data Mart, Core Warehouse và cuối cùng đến source. Khi business rule thay đổi, tác động lên downstream reports cần được xác định.
Governance tốt không nhằm làm Data Team chậm hơn. Mục tiêu là giúp ngân hàng mở rộng việc sử dụng dữ liệu mà vẫn duy trì kiểm soát.
29. THỨ TỰ TRIỂN KHAI BANKING DATA WAREHOUSE
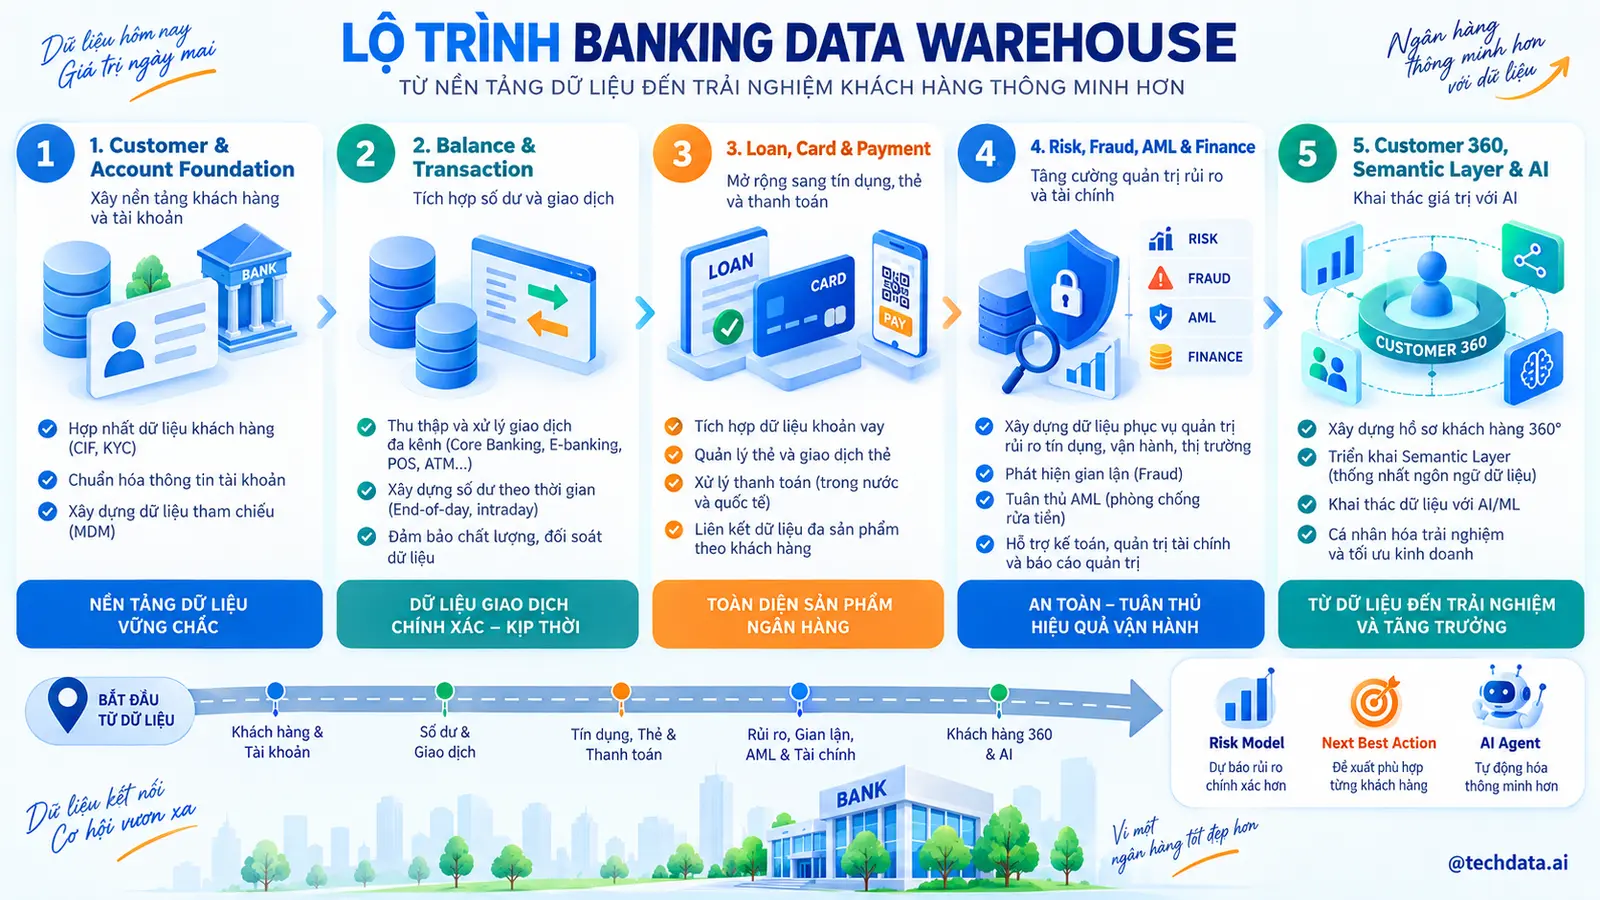
Không nên bắt đầu một Banking Data Warehouse bằng mục tiêu tích hợp toàn bộ dữ liệu của ngân hàng trong một lần triển khai. Một ngân hàng có thể có hàng chục hệ thống nghiệp vụ, hàng nghìn bảng dữ liệu và nhiều domain lớn như Customer, Deposit, Transaction, Lending, Card, Risk, AML và Finance. Nếu tất cả được đưa vào phạm vi ngay từ đầu, dự án rất dễ trở thành một chương trình tích hợp dữ liệu khổng lồ nhưng phải chờ rất lâu mới tạo ra giá trị sử dụng thực tế.
Cách tiếp cận phù hợp hơn là triển khai theo thứ tự phụ thuộc của dữ liệu và business process. Những thành phần nền tảng phải được xây trước, sau đó các domain phía trên mới được bổ sung dần. Thứ tự cụ thể có thể thay đổi theo hệ thống và ưu tiên của từng tổ chức, nhưng về mặt logic có thể triển khai theo các bước sau.
Bước 1. Xác định Business Question và phạm vi ưu tiên
Điểm bắt đầu không phải Core Banking có bao nhiêu table mà là ngân hàng muốn giải quyết vấn đề gì. Nếu mục tiêu đầu tiên là quản trị Deposit, dữ liệu Customer, Account, Product, Balance và Transaction sẽ có mức ưu tiên cao. Nếu mục tiêu là Credit Risk, Loan, Repayment, Delinquency, Customer và Risk Data trở thành trọng tâm.
Ở bước này, ngân hàng cần xác định các business process quan trọng, người sử dụng dữ liệu, KPI cần quản lý và những quyết định mà Data Warehouse phải hỗ trợ. Đây cũng là lúc giới hạn phạm vi. Một Data Warehouse có thể phát triển thành Enterprise Data Platform trong tương lai, nhưng phase đầu tiên vẫn cần một mục tiêu kinh doanh đủ rõ để có thể kiểm chứng kết quả.
Bước 2. Chuẩn hóa Business Definition và System of Record
Sau khi xác định phạm vi, ngân hàng cần thống nhất ngôn ngữ dữ liệu. Những khái niệm tưởng như cơ bản như Customer, Active Customer, Account, Deposit Balance, Loan Outstanding, Transaction, Active Card hoặc Delinquency đều phải có định nghĩa rõ ràng.
Đồng thời cần xác định System of Record. Nếu Customer xuất hiện trong Core Banking, CRM và Card System thì hệ thống nào chịu trách nhiệm chính thức cho từng thuộc tính? Nếu Loan Balance xuất hiện trong Loan Management System và General Ledger, mỗi nguồn đang đại diện cho điều gì? Khi hai nguồn khác nhau, rule nào được áp dụng?
Bước này rất quan trọng vì Data Warehouse không thể trở thành nguồn dữ liệu thống nhất nếu bản thân tổ chức chưa thống nhất ý nghĩa của dữ liệu.
Bước 3. Xây dựng Customer Foundation
Customer nên được xem là một trong những nền móng đầu tiên của Banking Data Warehouse bởi hầu hết các domain sau này đều cần trả lời câu hỏi “sản phẩm, tài khoản hoặc giao dịch này thuộc về ai?”.
Dữ liệu Customer từ Core Banking, CRM và các hệ thống liên quan được chuẩn hóa. Các identifier được đối chiếu để giảm tình trạng một người xuất hiện thành nhiều Customer khác nhau. Những thay đổi quan trọng của Customer như Segment, Risk Classification hoặc một số relationship cần thiết cũng phải được quản lý theo lịch sử nếu business yêu cầu.
Kết quả của bước này không đơn giản là tạo một dim_customer. Mục tiêu thực sự là hình thành một Customer Identity đủ đáng tin cậy để các domain Deposit, Lending, Card, Transaction và Customer 360 có thể cùng tham chiếu.
Bước 4. Xây dựng Product và Account Foundation
Sau Customer, ngân hàng cần chuẩn hóa Product và Account. Product cho biết ngân hàng đang cung cấp loại sản phẩm nào, còn Account hoặc Contract giúp xác định khách đang sở hữu hoặc sử dụng sản phẩm đó dưới hình thức nào.
Ở bước này cần làm rõ các relationship. Một Customer có thể có nhiều Account, nhưng một Account cũng có thể liên quan nhiều Customer. Một khách có thể là Owner, Joint Owner, Authorized User, Guarantor hoặc có một vai trò khác. Nếu relationship bị đơn giản hóa thành Customer ID và Account ID, các phân tích Customer-level phía sau rất dễ double count.
Product Hierarchy cũng cần được chuẩn hóa để ngân hàng có thể phân tích từ cấp toàn bộ danh mục xuống Product Family, Product Group và Product cụ thể.
Bước 5. Xây dựng Balance và Deposit Foundation
Khi Customer, Product và Account đã tương đối ổn định, ngân hàng có thể xây lớp dữ liệu về Balance. Đây là nền tảng để trả lời các câu hỏi về Deposit, Average Balance, End-of-Day Balance, End-of-Month Balance và biến động nguồn vốn.
Một điểm quan trọng là không chỉ giữ số dư hiện tại. Nếu ngân hàng muốn phân tích lịch sử, Warehouse cần có Balance Snapshot phù hợp. Nhờ đó có thể trả lời chính xác số dư của một Account hoặc tổng Deposit của một Segment tại một thời điểm trong quá khứ.
Ở giai đoạn này, Reconciliation cần được đưa vào ngay thay vì đợi cuối dự án. Tổng Balance trong Warehouse phải được đối chiếu với nguồn nghiệp vụ theo business date và rule đã thống nhất. Nếu Foundation không reconcile được, các dashboard xây phía trên cũng không thể đáng tin cậy.
Bước 6. Xây dựng Transaction Foundation
Balance cho biết trạng thái của Account, còn Transaction giúp giải thích tại sao trạng thái đó thay đổi. Vì vậy sau khi Account và Balance Foundation được thiết lập, Transaction là domain quan trọng tiếp theo.
Transaction Data cần được chuẩn hóa theo Transaction Type, Account, Customer, Channel, Currency, thời gian và các thuộc tính nghiệp vụ cần thiết. Những tình huống như Reversal, Correction, Backdated Transaction hoặc Transaction được cập nhật sau đó cần được xử lý rõ ràng.
Khi Transaction Foundation hoàn thiện, ngân hàng không chỉ biết “Deposit giảm” mà bắt đầu có khả năng giải thích dòng tiền đã đi đâu. Đây cũng là nền tảng quan trọng cho Customer Behavior, Channel Analytics, Fraud Analytics và nhiều use case phía sau.
Bước 7. Mở rộng sang Lending
Lending nên được xây thành một domain rõ ràng thay vì chỉ thêm vài cột Loan vào Customer Mart. Một khoản vay có vòng đời riêng gồm Application, Approval, Disbursement, Repayment, Delinquency và Closure.
Data Warehouse cần phân biệt Loan Application với Loan Contract, lịch nghĩa vụ với Payment thực tế, Principal với Interest, Current Balance với Historical Balance. Loan Snapshot giúp ngân hàng nhìn trạng thái danh mục tại từng business date, trong khi Repayment Fact giúp phân tích hành vi thanh toán.
Khi Lending được kết nối với Customer Foundation, ngân hàng bắt đầu có thể nhìn Deposit và Credit Relationship của cùng một khách hàng thay vì xem chúng như hai thế giới riêng biệt.
Bước 8. Mở rộng sang Card và Payment
Sau các domain nền tảng, Card có thể được tích hợp với Customer, Account và Transaction. Cần phân biệt Card Issued, Activated, Active và Transacting để tránh đánh giá hiệu quả chỉ bằng số lượng thẻ phát hành.
Card Transaction cũng cần được mô hình hóa đủ chi tiết để phân tích Spending, Merchant Category, Channel và Usage Pattern. Tùy kiến trúc nguồn, Authorization, Clearing và Settlement có thể là những sự kiện khác nhau và không nên tự động xem chúng là một trạng thái duy nhất.
Khi Card được kết nối với Customer 360, ngân hàng có thể hiểu không chỉ khách có sở hữu thẻ hay không mà còn mức độ sử dụng thực tế của sản phẩm.
Bước 9. Xây dựng Customer 360 và Product Holding
Customer 360 không nên là bước đầu tiên của dự án. Nó là kết quả của việc những domain nền tảng đã được chuẩn hóa và kết nối.
Khi Customer, Account, Deposit, Transaction, Loan và Card đã có độ tin cậy đủ cao, ngân hàng có thể xây một cái nhìn tổng thể về mối quan hệ với khách hàng. Lúc này Customer 360 có thể cho biết khách đang sở hữu những Product nào, tổng Deposit, Loan Outstanding, Card Usage, Channel Preference và các metric liên quan.
Product Holding cũng trở nên đáng tin cậy hơn. Thay vì chỉ biết Customer ID xuất hiện trong bao nhiêu hệ thống, ngân hàng có thể xác định chính xác những sản phẩm nào đang Active và trạng thái quan hệ của từng sản phẩm.
Đây là nền tảng cho Customer Segmentation, Cross-sell, Retention, Next Best Action và Customer Profitability.
Bước 10. Xây dựng Risk Data Foundation
Risk nên được xây trên nền dữ liệu Customer, Account, Loan và Transaction đã đủ ổn định. Risk Rating, Exposure, Collateral, Delinquency và các Risk Attributes cần được quản lý theo thời gian để có thể tái hiện trạng thái danh mục tại một thời điểm trong quá khứ.
Điểm quan trọng là Risk Data không nên chỉ lưu giá trị hiện tại. Nếu Customer hôm nay thuộc Risk Grade B nhưng tại thời điểm khoản vay được phê duyệt thuộc Grade A, cả hai thông tin đều có giá trị cho những phân tích khác nhau.
Khi Risk Foundation được kết nối với Lending, ngân hàng có thể phân tích không chỉ Loan Growth mà cả chất lượng của phần tăng trưởng đó.
Bước 11. Tích hợp Fraud, AML và Compliance Data
Fraud, AML và Compliance sử dụng nhiều dữ liệu đã được hình thành ở các bước trước như Customer Identity, Relationship, Account và Transaction. Vì vậy việc xây chúng trên một Foundation thống nhất giúp giảm đáng kể tình trạng mỗi hệ thống tự tạo một phiên bản Customer hoặc Transaction riêng.
Fraud Data có thể kết nối Transaction với Alert, Rule, Investigation và Outcome để đánh giá hiệu quả phát hiện. AML và Compliance có thể cần Customer Profile, KYC History, Relationship và Transaction History cùng khả năng truy vết dữ liệu theo thời gian.
Các domain này có yêu cầu Governance và Security cao nên access control, audit và lineage phải được thiết kế ngay trong quá trình tích hợp.
Bước 12. Kết nối Finance và General Ledger
Khi các business domain đã tương đối ổn định, việc kết nối với Finance và General Ledger giúp Data Warehouse tiến từ Operational Analytics sang Financial Management.
Mục tiêu không phải ép mọi số liệu operational phải giống GL trong mọi tình huống. Hai hệ thống có thể sử dụng grain, timing và accounting treatment khác nhau. Điều quan trọng là doanh nghiệp xây được cơ chế reconciliation và giải thích được chênh lệch.
Ví dụ Loan Outstanding trong Lending Mart cần có khả năng đối chiếu với các tài khoản GL tương ứng theo rule được Finance phê duyệt. Deposit, Interest Income và Fee Income cũng cần có logic kiểm soát tương tự nếu được sử dụng cho các báo cáo quan trọng.
Đây là bước giúp tăng đáng kể mức độ tin cậy của Data Warehouse đối với Finance và ban điều hành.
Bước 13. Xây dựng Customer và Product Profitability
Profitability nên được triển khai sau khi các thành phần Revenue, Balance, Product, Customer và Finance đủ ổn định. Nếu triển khai quá sớm, doanh nghiệp có thể tạo ra những con số Profit rất chi tiết nhưng dựa trên dữ liệu hoặc allocation rule chưa đáng tin cậy.
Customer Profitability cần kết hợp Interest Income, Fee Income, Funding Cost, Operating Cost và các thành phần chi phí khác theo methodology của tổ chức. Product Profitability và Branch Profitability cũng có thể sử dụng cùng nền dữ liệu nhưng cần allocation logic phù hợp.
Điều quan trọng là Warehouse phải lưu được methodology hoặc version của business rule. Khi Finance thay đổi Cost Allocation, báo cáo cần biết kết quả nào được tính theo phương pháp cũ và kết quả nào theo phương pháp mới.
Bước 14. Xây dựng Semantic Layer và các Data Mart phục vụ sử dụng
Sau khi các domain được chuẩn hóa, Data Warehouse cần một lớp giúp người sử dụng tiếp cận dữ liệu dễ dàng hơn. Không nên yêu cầu CEO, Relationship Manager hay Analyst tự join hàng chục Fact và Dimension để tìm một KPI.
Các Data Mart có thể được tổ chức theo Customer, Deposit, Lending, Card, Risk, Finance hoặc Executive Management. Semantic Layer quản lý các metric như Active Customer, Deposit Balance, Loan Outstanding, Delinquency, Card Utilization và Profitability.
Mục tiêu là một metric quan trọng chỉ có một business definition được quản lý. Power BI, Analyst, Machine Learning và AI Agent có thể sử dụng cùng logic thay vì mỗi công cụ tự xây công thức riêng.
Bước 15. Mở rộng sang Advanced Analytics và AI
Forecasting, Credit Model, Fraud Model, Next Best Action và AI Agent nên được xem là lớp sử dụng phía trên Data Foundation chứ không phải giải pháp thay thế cho Foundation.
Khi Customer Identity chưa ổn định, AI có thể phân tích nhầm hai người thành một. Khi Balance chưa reconcile, Agent có thể giải thích rất thuyết phục một con số vốn đã sai. Khi Semantic Layer chưa thống nhất, hai AI Agent có thể trả hai định nghĩa khác nhau cho cùng một KPI.
Do đó Advanced Analytics nên được mở rộng sau khi các domain quan trọng đạt mức chất lượng phù hợp với use case. Điều này không có nghĩa doanh nghiệp phải đợi toàn bộ Enterprise Data Warehouse hoàn thành mới làm AI. Một AI use case có thể triển khai sớm nếu phần dữ liệu mà nó phụ thuộc đã đủ đáng tin cậy.
Sơ đồ này không có nghĩa mọi ngân hàng bắt buộc phải triển khai đúng một chuỗi cứng nhắc. Một số domain có thể được phát triển song song khi Foundation và nguồn lực cho phép. Điều quan trọng là phải hiểu dependency giữa các lớp dữ liệu. Customer 360 không thể đáng tin cậy nếu Customer Identity chưa được giải quyết. Profitability khó đáng tin cậy nếu Revenue và Cost chưa được chuẩn hóa. AI Agent khó trả lời đúng nếu Semantic Layer và Data Quality phía dưới chưa ổn định.
Vì vậy tiêu chí thành công của Banking Data Warehouse không nên là đã tích hợp được bao nhiêu hệ thống hoặc tạo được bao nhiêu tables. Một cách đánh giá có ý nghĩa hơn là xem tổ chức đã xây được bao nhiêu năng lực dữ liệu có thể tin cậy và tái sử dụng.
Customer có được nhận diện thống nhất không? Account và Balance có reconcile không? Transaction có thể truy vết không? Lending có tái hiện được lịch sử không? Finance có giải thích được chênh lệch không? KPI có cùng định nghĩa giữa các bộ phận không?
Khi những nền tảng đó được hình thành theo đúng thứ tự, Banking Data Warehouse có thể tiếp tục mở rộng trong nhiều năm mà không phải liên tục xây lại từ đầu.
30. TỪ DATA WAREHOUSE ĐẾN RISK MODEL, NEXT BEST ACTION VÀ AI AGENT
Khi Customer, Account, Transaction, Loan, Card, Channel và Risk Data đã được kết nối, Data Warehouse trở thành nền tảng cho nhiều use case cao hơn. Machine Learning có thể sử dụng lịch sử đã được chuẩn hóa để xây các mô hình phù hợp cho Risk, Fraud, Customer Analytics và Marketing.
Trong Customer Analytics, ngân hàng có thể phát triển Next Best Action. Thay vì gửi cùng một Promotion cho tất cả khách hàng, hệ thống phân tích nhu cầu, Product Holding và hành vi để xác định hành động phù hợp hơn. Một khách nhận lương đều đặn nhưng chưa có thẻ tín dụng có thể thuộc một nhóm tiềm năng, trong khi khách khác có dấu hiệu giảm Balance liên tục có thể cần một chiến lược giữ chân khác.
Risk Model có thể sử dụng dữ liệu lịch sử về Customer, Loan, Repayment và Delinquency để hỗ trợ đánh giá rủi ro theo methodology được quản trị phù hợp. Fraud Analytics có thể kết hợp Transaction History và Behavioral Pattern để phát hiện bất thường. Customer Service có thể sử dụng Customer 360 để hiểu bối cảnh trước khi xử lý yêu cầu.
AI Agent mở thêm một lớp tương tác. Một lãnh đạo có thể hỏi: “Tại sao Deposit của phân khúc Affluent giảm trong tháng này?”. Thay vì chỉ trả một con số, Agent có thể phân tích biến động Balance theo Customer, Product, Branch và dòng tiền để xác định những yếu tố đóng góp lớn nhất. Risk Manager có thể hỏi “Nhóm khoản vay nào đang có DPD tăng nhanh nhất?” và tiếp tục drill-down theo Vintage, Product hoặc Origination Channel.
Tuy nhiên, Banking AI đòi hỏi mức độ kiểm soát cao. Agent không nên tự tạo định nghĩa tài chính, tự suy diễn trạng thái rủi ro hoặc truy cập dữ liệu vượt quá quyền của người dùng. Metric, access policy, lineage và audit của Data Warehouse phải tiếp tục được áp dụng khi dữ liệu được truy cập thông qua AI.
Điều này dẫn đến một nguyên tắc quan trọng: AI không thay thế Data Warehouse. AI làm tăng giá trị của một Data Warehouse tốt và đồng thời làm lộ rõ hơn những điểm yếu của một Data Warehouse kém. Khi người dùng có thể đặt hàng nghìn câu hỏi bằng ngôn ngữ tự nhiên, chất lượng dữ liệu, business semantics và governance phía dưới càng trở nên quan trọng.
KẾT LUẬN
Banking Data Warehouse khác một hệ thống báo cáo giao dịch ở chỗ nó phải kết nối toàn bộ mối quan hệ giữa khách hàng và tổ chức tài chính. Customer cho biết ngân hàng đang phục vụ ai. Account và Deposit cho biết khách đang duy trì nguồn vốn như thế nào. Transaction giải thích dòng tiền. Loan cho biết quan hệ tín dụng. Card phản ánh một phần hành vi thanh toán. Risk cho biết mức độ rủi ro. Finance giúp chuyển hoạt động thành góc nhìn về thu nhập, chi phí và lợi nhuận.
Khi những domain này đứng riêng, mỗi bộ phận có thể vận hành tốt nhưng ban điều hành vẫn nhìn doanh nghiệp qua những lát cắt khác nhau. Retail Banking nhìn Customer Growth, Lending nhìn Loan Growth, Card nhìn Card Spending, Risk nhìn Delinquency, Finance nhìn Profit. Data Warehouse tạo ra nền tảng để những góc nhìn đó có thể được kết nối.
Một CEO khi đó không chỉ hỏi “Tổng Deposit là bao nhiêu?” mà có thể tiếp tục hỏi “Deposit đang tăng ở nhóm khách nào, giảm ở nhóm nào và nguồn vốn có đang trở nên tập trung hơn không?”. Khi Loan Growth tăng, câu hỏi tiếp theo không chỉ là “Tăng bao nhiêu?” mà còn là “Risk Profile của phần tăng trưởng mới có thay đổi không?”. Khi số lượng khách hàng tăng, ngân hàng có thể hỏi “Những khách hàng mới đang sử dụng bao nhiêu sản phẩm và tạo ra giá trị như thế nào?”.
Đó là bước chuyển từ báo cáo sản phẩm sang quản trị khách hàng, từ nhìn số dư hiện tại sang hiểu lịch sử, từ nhìn tăng trưởng độc lập sang nhìn tăng trưởng cùng rủi ro và profitability.
Nếu phải tóm tắt toàn bộ cách xây Banking Data Warehouse thành một nguyên tắc, chúng ta có thể bắt đầu bằng câu hỏi:
Ngân hàng cần hiểu điều gì về khách hàng, tài sản, nghĩa vụ, dòng tiền, rủi ro và lợi nhuận mà từng hệ thống nghiệp vụ riêng lẻ không thể giải thích đầy đủ?
Từ câu hỏi đó, chúng ta xác định business process. Từ business process, chúng ta xác định grain. Từ grain, chúng ta xác định facts và dimensions. Sau đó mới xác định pipeline, Data Mart, Semantic Layer và công nghệ.
Khi nền tảng này được xây đúng, Data Warehouse không còn đơn thuần là nơi lưu lịch sử giao dịch. Nó trở thành lớp dữ liệu giúp ngân hàng nhìn khách hàng, kinh doanh, tài chính và rủi ro trong cùng một bức tranh quản trị.
Hoàng Minh.
TechData.AI