


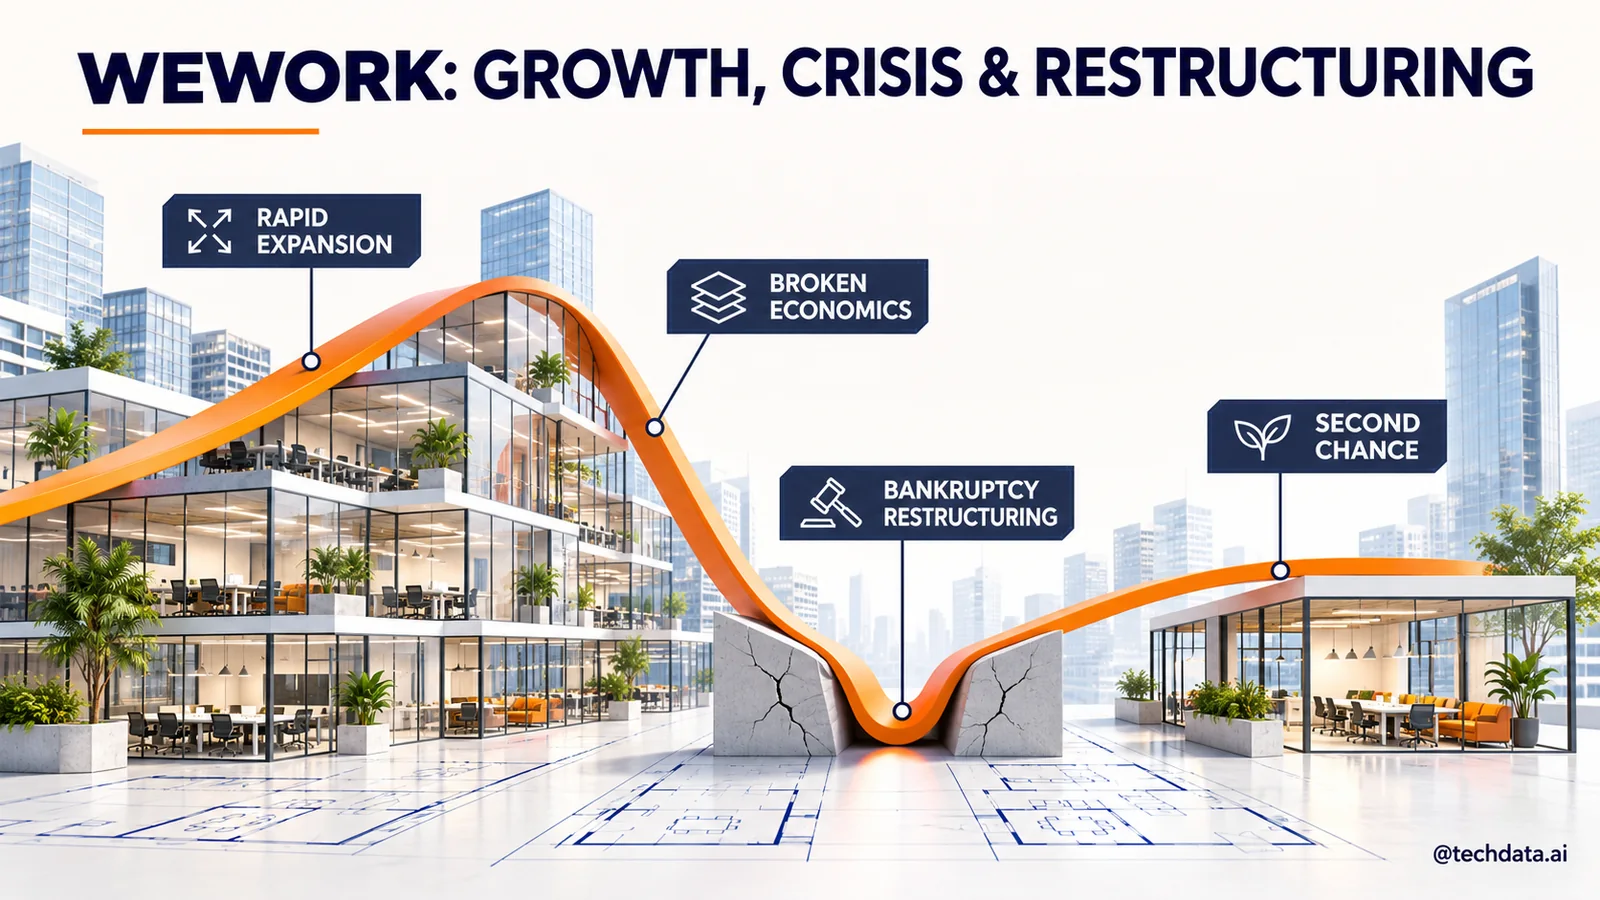

WeWork từng được nhìn như biểu tượng của một tương lai nơi văn phòng được mua như một dịch vụ: linh hoạt hơn, đẹp hơn và giàu tính cộng đồng hơn hợp đồng thuê truyền thống. Ý tưởng ấy có nhu cầu thật. Nhưng doanh nghiệp xây quanh ý tưởng đó lại mang một cấu trúc rất khó: cam kết thuê dài hạn với chủ nhà, trong khi bán chỗ ngồi cho khách hàng theo kỳ hạn ngắn hơn.
Khi vốn dồi dào và nhu cầu tăng, chênh lệch kỳ hạn này giúp WeWork mở rộng rất nhanh. Khi tốc độ tăng trưởng chậm lại, thị trường vốn thay đổi và khách hàng có thêm lý do để thu hẹp văn phòng, cùng cấu trúc ấy biến thành áp lực thanh khoản. Ngày 6/11/2023, WeWork cùng một số công ty con nộp đơn bảo hộ phá sản theo Chapter 11 tại Hoa Kỳ; đến tháng 6/2024, doanh nghiệp hoàn tất tái cấu trúc và tiếp tục hoạt động.
Luận điểm của bài viết: WeWork không thất bại chỉ vì “định giá quá cao”, cũng không thể được giải thích trọn vẹn bằng tính cách của một nhà sáng lập. Vấn đề sâu hơn nằm ở sự kết hợp giữa mô hình có rủi ro kỳ hạn, tăng trưởng dựa nhiều vào vốn, quản trị thiếu đối trọng, chất lượng doanh thu và một cú sốc làm nhu cầu văn phòng khó dự báo hơn.
Bài viết sử dụng hồ sơ SEC, báo cáo doanh nghiệp và tài liệu tái cấu trúc để xác nhận dữ kiện. Những phần bàn về cơ chế quản trị, ứng dụng cho doanh nghiệp Việt Nam và liên hệ AI là phân tích của tác giả. Khi không đủ bằng chứng để khẳng định quan hệ nhân quả, bài viết chỉ trình bày như nhận định hoặc giả thuyết, không biến suy luận thành sự thật.
1. WeWork thực sự bán gì?
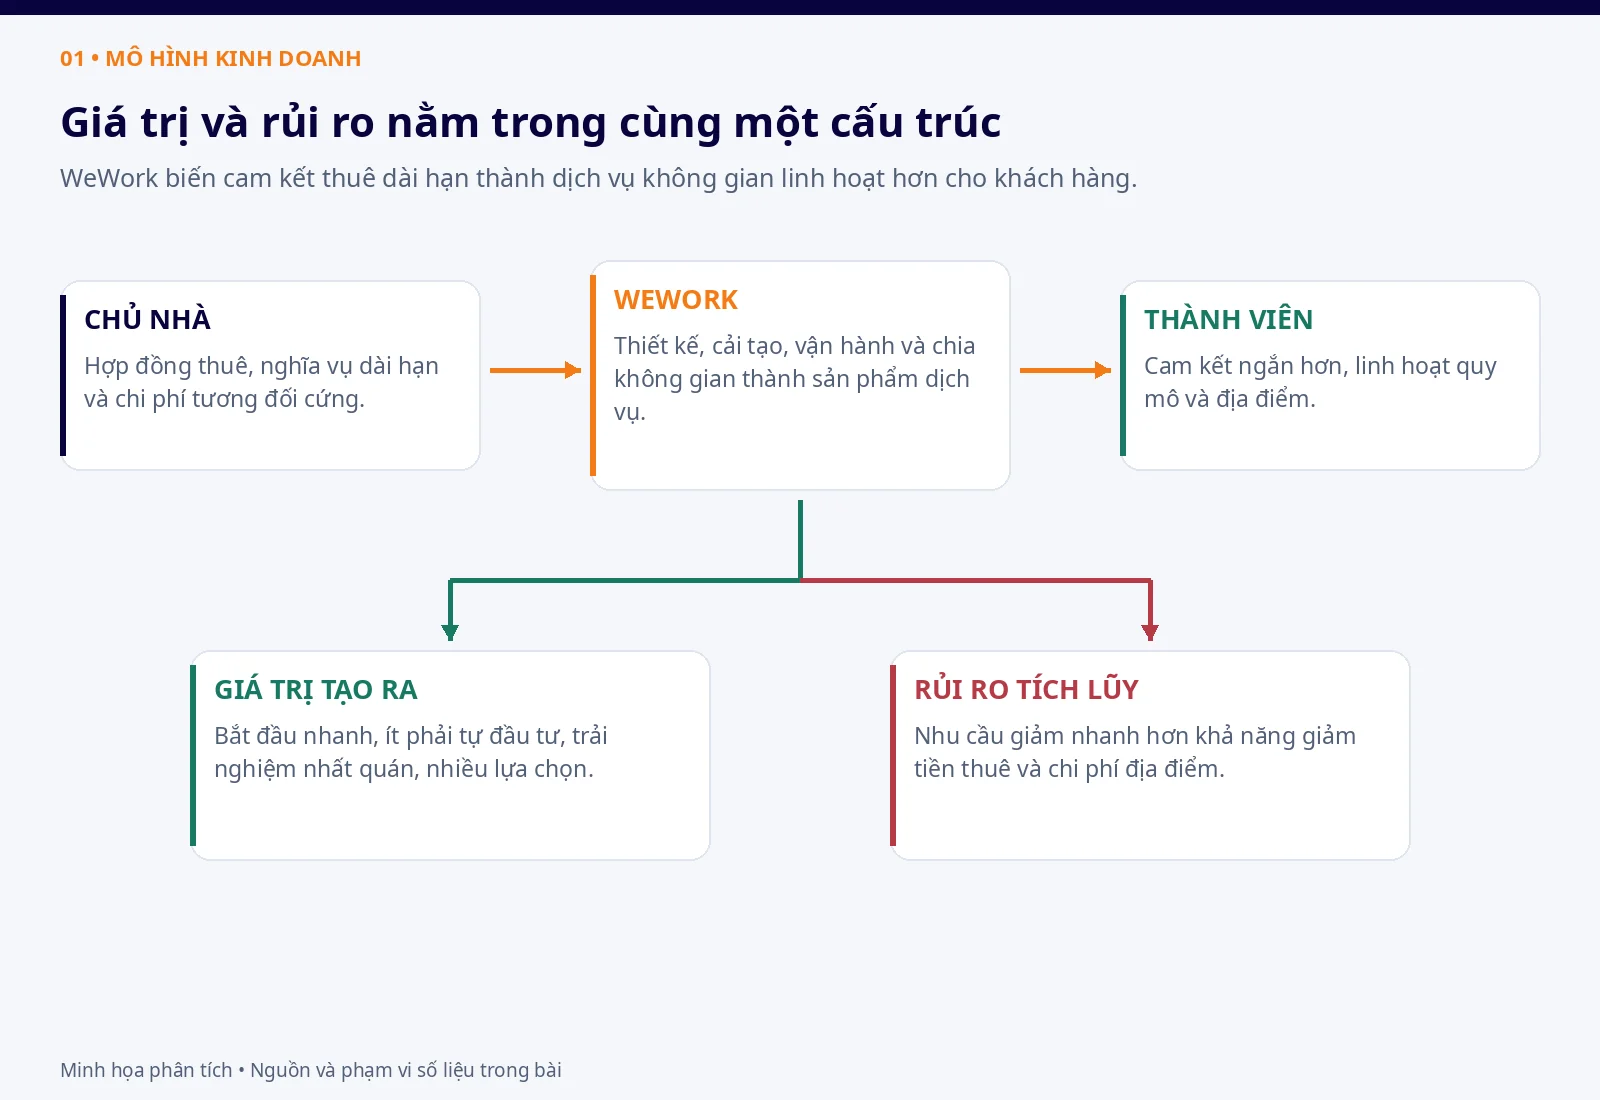
Ở bề mặt, WeWork cho thuê chỗ làm việc. Nhưng giá trị khách hàng mua không chỉ là mét vuông. Khách hàng nhận một không gian đã được thiết kế, nội thất, internet, khu vực chung, lễ tân, dịch vụ vận hành và khả năng bắt đầu nhanh hơn so với tự tìm mặt bằng rồi hoàn thiện. Với cá nhân và doanh nghiệp nhỏ, đây là cách chuyển một phần chi phí, thời gian và rủi ro thiết lập thành khoản phí định kỳ dễ hiểu hơn.
Với doanh nghiệp lớn, giá trị có thể nằm ở khả năng mở một nhóm dự án tại thành phố mới, bố trí nhân sự tạm thời hoặc thay đổi quy mô mà không phải ký ngay một hợp đồng thuê văn phòng truyền thống dài nhiều năm. Hồ sơ S-1 năm 2019 cho biết tỷ trọng thành viên doanh nghiệp tăng từ 18% năm 2016 lên 38% năm 2018 và 40% ở thời điểm giữa năm 2019. Điều này cho thấy WeWork không chỉ nhắm tới freelancer hay startup. [1]
Từ góc nhìn vận hành, WeWork đứng giữa chủ sở hữu bất động sản và người sử dụng cuối. Công ty tìm địa điểm, ký hợp đồng, đầu tư cải tạo rồi chia không gian thành sản phẩm linh hoạt. Nếu doanh thu trên một địa điểm đủ cao so với tiền thuê, khấu hao, nhân sự và các chi phí liên quan, địa điểm tạo giá trị. Nếu tỷ lệ lấp đầy hoặc giá bán thấp hơn giả định, chi phí không tự giảm theo cùng tốc độ.
Đây là điểm cần phân biệt giữa một lớp dịch vụ có giá trị và một mô hình tài chính bền vững. Khách hàng có thể thật sự thích sản phẩm nhưng công ty vẫn mất tiền nếu giá, công suất, chi phí đầu tư và kỳ hạn hợp đồng không ăn khớp. Nhu cầu thật không bảo đảm mọi cách phục vụ nhu cầu ấy đều tạo lợi nhuận.
2. Cỗ máy tăng trưởng: vốn, địa điểm và hiệu ứng quy mô
Khi một địa điểm mới mở, doanh thu không xuất hiện ngay ở mức tối ưu. Công ty phải ký hợp đồng, thiết kế, xây dựng, tuyển người và thu hút thành viên. Vì thế, tăng trưởng nhanh thường làm nhiều chi phí đến trước doanh thu. Nếu các địa điểm trưởng thành thật sự tạo dòng tiền tốt, vốn đầu tư ban đầu có thể được thu hồi. Nếu không, mở thêm địa điểm chỉ nhân rộng một bài toán chưa được chứng minh.
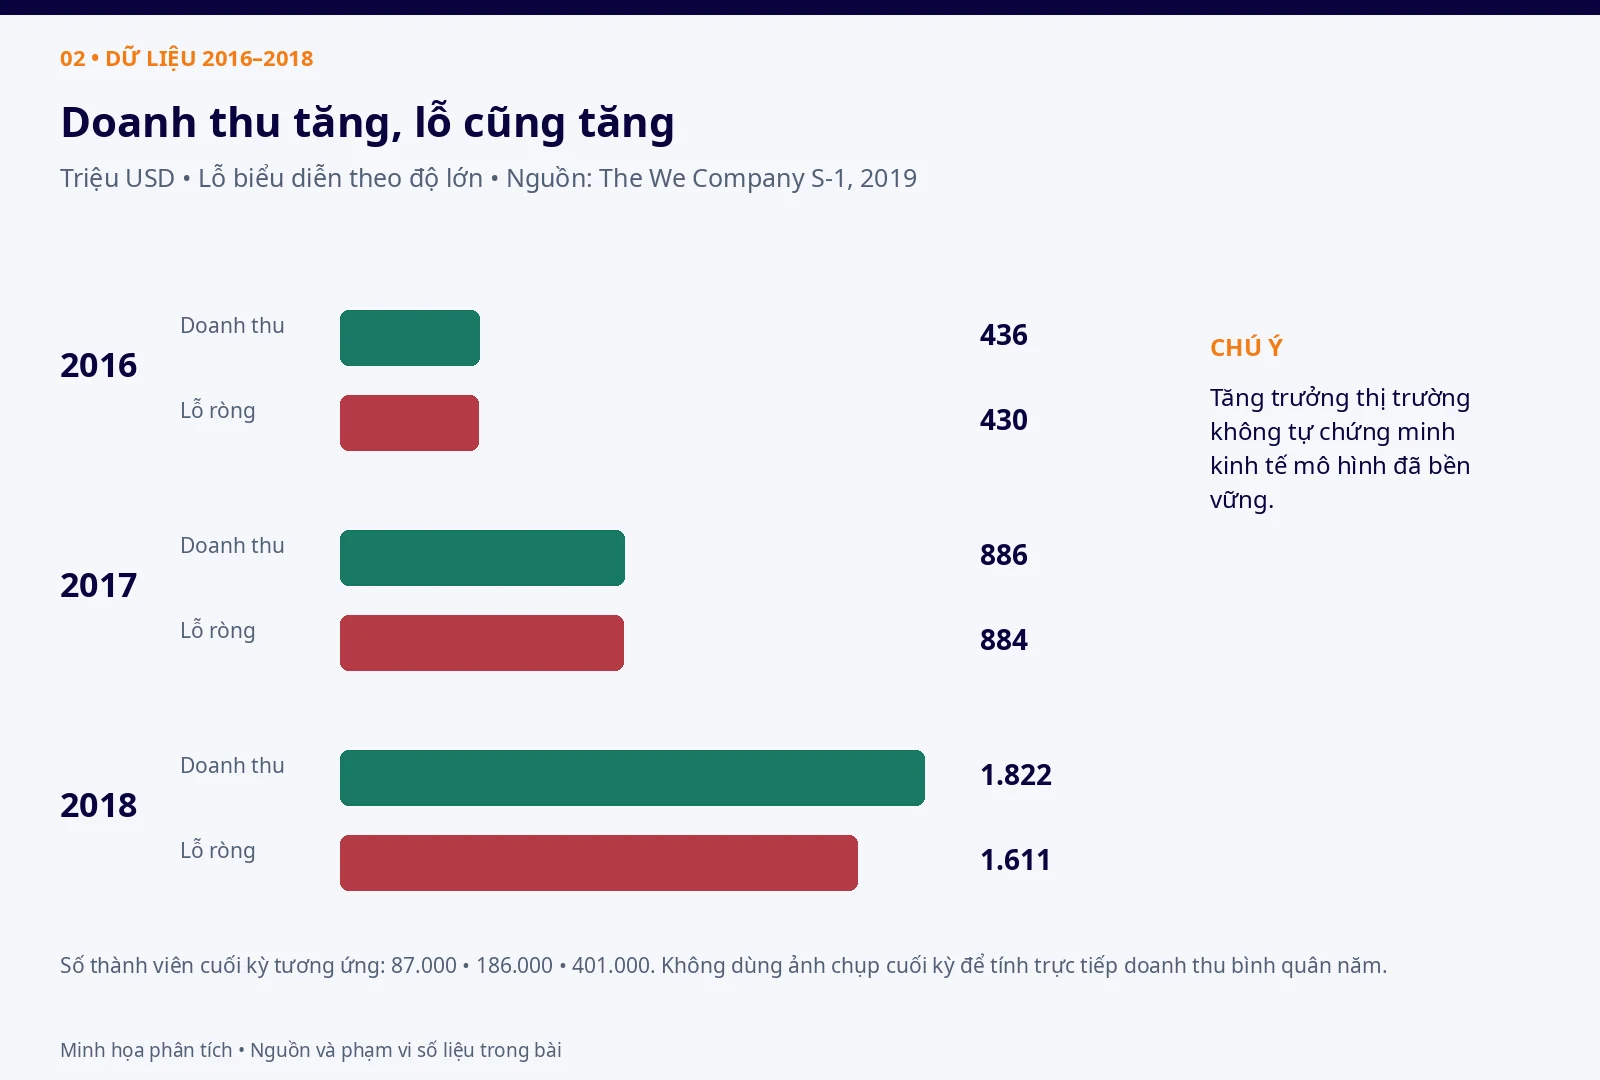
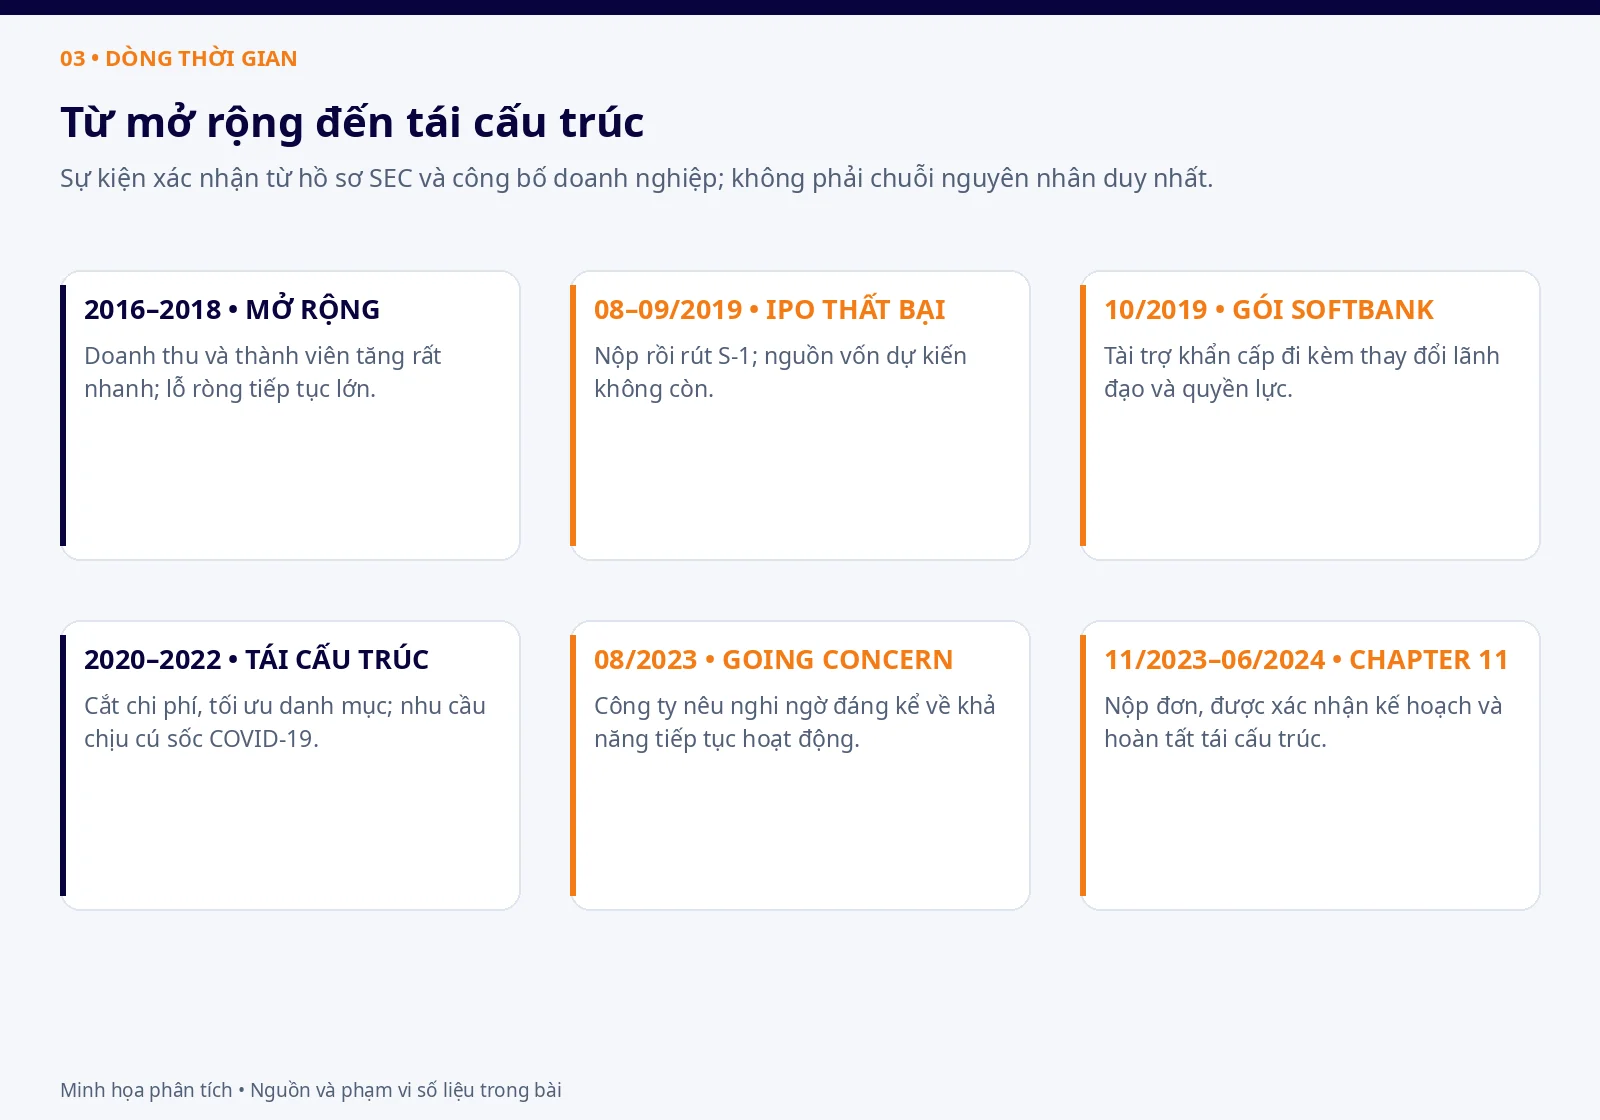
S-1 năm 2019 cho thấy doanh thu tăng từ 436 triệu USD năm 2016 lên 886 triệu USD năm 2017 và 1,822 tỷ USD năm 2018. Cùng thời gian, số thành viên tăng từ khoảng 87.000 lên 186.000 rồi 401.000. Tốc độ này rất ấn tượng ở góc độ thị trường, nhưng báo cáo cũng ghi nhận lỗ ròng thuộc về công ty lần lượt khoảng 430 triệu, 884 triệu và 1,611 tỷ USD. [1]
Hai đường cùng tăng nói lên một điều quan trọng: WeWork đã chứng minh khả năng thu hút khách hàng và mở rộng mạng lưới, nhưng chưa chứng minh được lợi nhuận ở cấp toàn công ty. Doanh thu tăng không phải số giả, và khoản lỗ cũng không phải chi tiết phụ. Cả hai cần được đọc đồng thời để hiểu chất lượng tăng trưởng.
3. Dữ liệu 2016–2018: tăng trưởng và thua lỗ cùng lúc
| Năm | Doanh thu (triệu USD) | Lỗ ròng thuộc WeWork (triệu USD) | Số thành viên cuối kỳ |
|---|---|---|---|
| 2016 | 436 | 430 | 87.000 |
| 2017 | 886 | 884 | 186.000 |
| 2018 | 1.822 | 1.611 | 401.000 |
Nguồn: S-1 năm 2019 của The We Company. [1] Các giá trị lỗ đã được làm tròn và trình bày dưới dạng độ lớn để dễ đọc. Bảng không phải phép tính lợi nhuận trên mỗi thành viên: số thành viên là ảnh chụp tại một thời điểm, trong khi doanh thu và lỗ là dòng trong cả năm.
Các hồ sơ công khai cung cấp nhiều chỉ tiêu nhưng không biến câu hỏi đó thành một đáp án đơn giản cho mọi địa điểm. Tỷ lệ lấp đầy, giá bán, chi phí thuê, chi phí cải tạo và thời gian trưởng thành khác nhau giữa thị trường. Vì vậy, tăng số thành viên không thể được dùng thay cho phân tích lợi nhuận theo nhóm địa điểm và theo vòng đời.
Đây cũng là bài học cho doanh nghiệp số. Một nền tảng có người dùng tăng nhanh vẫn có thể đang mua tăng trưởng bằng chi phí triển khai, hỗ trợ hoặc khuyến mại. Muốn biết quy mô có lợi hay không, phải tách những chi phí giảm dần khi lặp lại khỏi những chi phí tăng gần như cùng mỗi khách hàng.
4. Rủi ro kỳ hạn: thuê dài, bán linh hoạt
Cốt lõi của rủi ro nằm ở sự không cân xứng. Nhiều hợp đồng thuê mặt bằng kéo dài nhiều năm, trong khi thỏa thuận thành viên có thể ngắn hơn và dễ thay đổi hơn. Khi nhu cầu tốt, tính linh hoạt là thứ khách hàng sẵn sàng trả tiền. Khi nhu cầu giảm, khách hàng có thể thu hẹp hoặc rời đi trước khi WeWork thoát được nghĩa vụ với chủ nhà.
Trong trao đổi với SEC quanh hồ sơ IPO, công ty nêu nghĩa vụ thuê hoạt động và thuê tài chính khoảng 47,2 tỷ USD. Đây là tổng nghĩa vụ theo hợp đồng qua nhiều năm, không phải một khoản nợ đến hạn ngay trong năm 2019 và cũng không thể so trực tiếp với doanh thu một năm như hai đại lượng cùng kỳ. Tuy nhiên, quy mô đó cho thấy tại sao khả năng dự báo và thanh khoản là vấn đề sống còn. [2]
Nếu công ty giả định công suất luôn cao, mọi cú giảm nhu cầu sẽ gây thiệt hại lớn hơn dự kiến. Nếu công ty giữ dự phòng quá lớn, tốc độ mở rộng có thể chậm và lợi nhuận kỳ vọng giảm. Quản trị tốt không loại bỏ đánh đổi; nó làm đánh đổi hiện rõ trước khi ký thêm cam kết.
WeWork vì thế là bài học về bảng cân đối nhiều hơn là câu chuyện trang trí văn phòng. Mỗi địa điểm đẹp còn là một chuỗi dòng tiền tương lai. Một đội ngũ tăng trưởng có thể ký được nhiều mặt bằng, nhưng ban lãnh đạo và hội đồng quản trị phải hỏi danh mục sẽ phản ứng thế nào nếu giá, tỷ lệ lấp đầy hoặc khả năng huy động vốn cùng xấu đi.
5. IPO 2019: thời điểm câu chuyện bị kiểm tra công khai
Tháng 8/2019, The We Company nộp hồ sơ S-1 để chuẩn bị niêm yết. Việc công bố hồ sơ không tự tạo ra các vấn đề kinh tế, nhưng buộc công ty trình bày chi tiết hơn về thua lỗ, nghĩa vụ thuê, giao dịch với bên liên quan và quyền kiểm soát. Thị trường chuyển từ đánh giá qua các vòng gọi vốn tư nhân sang yêu cầu một câu chuyện có thể chịu kiểm tra công khai.
Hồ sơ cho thấy nhà sáng lập Adam Neumann có quyền biểu quyết đặc biệt và khả năng duy trì kiểm soát đáng kể. S-1 cũng mô tả giao dịch liên quan đến quyền sử dụng nhãn hiệu “we” và các giao dịch bất động sản có liên quan. Việc một giao dịch được công bố không tự động có nghĩa nó bất hợp pháp; vấn đề quản trị là liệu cấu trúc có tạo xung đột lợi ích, được giám sát độc lập và giải thích đủ thuyết phục hay không. [1]
IPO bị rút lại ngày 30/9/2019. Không nên kết luận rằng rút IPO là nguyên nhân duy nhất của khủng hoảng. Nó cắt đi một nguồn vốn dự kiến, đồng thời làm suy giảm niềm tin đúng lúc công ty cần tiền để thực hiện các cam kết đã ký. Nói cách khác, sự kiện không tạo ra toàn bộ lỗ hổng nhưng khiến lỗ hổng thanh khoản trở nên cấp bách.
6. Quản trị: tầm nhìn mạnh cần đối trọng mạnh
Nhà sáng lập thường có lợi thế trong việc hình thành sản phẩm, thu hút nhân tài và thuyết phục nhà đầu tư. Quyền kiểm soát cũng có thể giúp bảo vệ chiến lược dài hạn khỏi áp lực ngắn hạn. Nhưng khi quyền lực tập trung mà cơ chế phản biện yếu, tổ chức dễ đánh đồng niềm tin của lãnh đạo với bằng chứng của thị trường.
Một hội đồng quản trị hiệu quả không chỉ xuất hiện khi khủng hoảng đã rõ. Hội đồng cần kiểm tra tốc độ ký cam kết, mối liên hệ giữa thưởng và rủi ro, giao dịch với bên liên quan, chất lượng báo cáo theo địa điểm và khả năng tiếp tục hoạt động trong kịch bản vốn không còn rẻ. Đối trọng không có nghĩa chống nhà sáng lập; đó là cách bảo vệ doanh nghiệp khỏi những điểm mù của bất kỳ cá nhân nào.
Trong trường hợp WeWork, việc quyền biểu quyết, giao dịch liên quan và diễn ngôn mở rộng cùng xuất hiện khiến thị trường đặt câu hỏi không chỉ về con số mà cả cơ chế ra quyết định. Đây là nhận định quản trị dựa trên hồ sơ, không phải khẳng định rằng một điều khoản riêng lẻ đã trực tiếp gây ra toàn bộ thua lỗ.
Với doanh nghiệp gia đình hoặc startup Việt Nam, vấn đề tương tự có thể nhỏ hơn về tiền nhưng giống về cấu trúc. Chủ doanh nghiệp vừa bán hàng, phê duyệt đầu tư và đánh giá hiệu quả rất dễ giữ lại một dự án vì danh dự hoặc cảm xúc. Một bảng tiêu chí dừng, người phản biện độc lập và lịch xem lại cam kết giúp giảm rủi ro mà không làm mất tốc độ.
7. Gói cứu trợ 2019: thanh khoản được mua bằng thay đổi quyền lực
Ngày 22/10/2019, WeWork và SoftBank công bố gói tài trợ gồm 5 tỷ USD vốn mới, đẩy nhanh khoản đầu tư 1,5 tỷ USD đã cam kết và dự kiến chào mua tối đa 3 tỷ USD cổ phần từ cổ đông hiện hữu. Thông báo dự kiến SoftBank sẽ sở hữu khoảng 80% lợi ích kinh tế trên cơ sở pha loãng hoàn toàn, nhưng không nắm đa số quyền biểu quyết ở đại hội cổ đông hoặc hội đồng quản trị. [9]
Gói này cho WeWork thêm thời gian, nhưng cũng thay đổi trọng tâm từ mở rộng sang ổn định. Adam Neumann rời vị trí điều hành; Marcelo Claure được công bố sẽ làm Chủ tịch điều hành. Đây là ví dụ rõ về giá của thanh khoản khẩn cấp: khi doanh nghiệp không còn nhiều lựa chọn, bên cung cấp vốn có thể định hình lại quản trị và chiến lược.
Cần phân biệt cam kết tài trợ với tiền chắc chắn đã được chuyển toàn bộ. Tháng 4/2020, SoftBank thông báo chấm dứt đợt chào mua tối đa 3 tỷ USD vì một số điều kiện không được đáp ứng. SoftBank nói việc chấm dứt không tác động đến hoạt động hay khách hàng của WeWork; tuy nhiên, sự kiện tạo tranh chấp với một số cổ đông và cho thấy cấu trúc cứu trợ có nhiều phần khác nhau. [10]
Đây là bài học thực tế cho người sáng lập: huy động thành công trong khủng hoảng không phải kết thúc của chuyển đổi. Nó là sự trao đổi giữa thời gian, quyền kiểm soát và nghĩa vụ tương lai. Nếu không dùng thời gian mua được để sửa cấu trúc, vòng vốn tiếp theo sẽ chỉ đắt hơn.
8. COVID-19: cú sốc lớn, nhưng không phải nguyên nhân duy nhất
Đại dịch làm văn phòng trống, hạn chế đi lại và buộc nhiều doanh nghiệp thử làm việc từ xa ở quy mô chưa từng có. Đối với WeWork, đây là cú sốc trực tiếp vào tỷ lệ sử dụng, khả năng thu hút thành viên và giá trị của không gian chung. Công ty đồng thời phải tiếp tục xử lý nhiều nghĩa vụ thuê đã ký trước đó.
Tuy nhiên, giải thích phá sản năm 2023 chỉ bằng COVID-19 là quá đơn giản. WeWork đã rút IPO và cần gói cứu trợ trước đại dịch. Chênh lệch kỳ hạn, thua lỗ và vấn đề quản trị đã tồn tại. Đại dịch làm những điểm yếu ấy nặng hơn, đồng thời thay đổi lâu dài cách doanh nghiệp suy nghĩ về diện tích văn phòng.
Sự tồn tại của cơ hội không đồng nghĩa công ty có đủ bảng cân đối để chờ cơ hội trưởng thành. Đây là điểm thường bị bỏ qua khi phân tích chuyển đổi. Doanh nghiệp có thể đúng về xu hướng dài hạn nhưng vẫn thất bại trên đường đi vì vốn, thời gian và cấu trúc cam kết không cho phép chờ.
9. Niêm yết bằng SPAC: trở lại thị trường chưa đồng nghĩa đã sửa xong
Năm 2021, WeWork trở thành công ty đại chúng thông qua sáp nhập với một công ty mua lại có mục đích đặc biệt, thường gọi là SPAC. Hồ sơ S-1 sau giao dịch cung cấp bức tranh tài chính rộng hơn: doanh thu năm 2019 khoảng 3,459 tỷ USD, giảm xuống 3,416 tỷ USD năm 2020 trong bối cảnh đại dịch. [3]
Với WeWork, giai đoạn hậu SPAC có cả dấu hiệu phục hồi hoạt động và thua lỗ lớn. Người đọc không nên chọn một bên rồi bỏ bên kia. Tỷ lệ lấp đầy có thể tăng trong khi bảng cân đối vẫn yếu; giảm chi phí có thể thật trong khi nhu cầu chưa đạt kế hoạch. Chuyển đổi thường chứa nhiều tín hiệu trái chiều trước khi kết quả rõ.
10. Năm 2022: phục hồi hoạt động nhưng bảng cân đối vẫn căng
Báo cáo thường niên 2022 ghi nhận doanh thu 3,245 tỷ USD, tăng 26% so với 2,570 tỷ USD năm 2021. Tỷ lệ lấp đầy vật lý hợp nhất cuối năm đạt 75%; danh mục hợp nhất có 622 địa điểm tại 34 quốc gia, khoảng 731.000 chỗ làm và 547.000 thành viên vật lý. [4]
Đó là bằng chứng sản phẩm vẫn có nhu cầu và hoạt động phục hồi sau đại dịch. Nhưng WeWork vẫn ghi nhận lỗ ròng thuộc công ty khoảng 2,0 tỷ USD trong năm 2022, sau mức lỗ 4,4 tỷ USD năm 2021. Cải thiện là thật; khoản lỗ còn lại cũng thật. [4]
Báo cáo cho biết chương trình tái cấu trúc từ 2019 đã bao gồm quản lý chi phí, tối ưu danh mục bất động sản và rời các hoạt động không cốt lõi. Từ góc nhìn quản trị, đây là hướng hợp lý: giảm số biến cần xử lý và tập trung vào sản phẩm không gian linh hoạt. Nhưng hợp đồng thuê thường không thể thay đổi nhanh như chi phí marketing hay biên chế.
11. Cảnh báo năm 2023: khi câu hỏi chuyển từ lợi nhuận sang khả năng tồn tại
Trong báo cáo quý II/2023, WeWork cho biết số thành viên thấp hơn kế hoạch, làm giảm dự báo doanh thu và dòng tiền cho giai đoạn đánh giá. Công ty có 205 triệu USD tiền và tương đương tiền vào 30/6/2023, cùng 475 triệu USD cam kết delayed draw notes, tạo tổng thanh khoản được nêu là 680 triệu USD. [5]
Quan trọng hơn, ban lãnh đạo kết luận tồn tại nghi ngờ đáng kể về khả năng tiếp tục hoạt động. Đây là ngôn ngữ kế toán có trọng lượng, không đơn thuần là cách nói thận trọng. Nó cho biết nếu kế hoạch giảm tiền thuê, tăng doanh thu và tìm thêm vốn không thành công, công ty có thể không đáp ứng nghĩa vụ trong mười hai tháng đánh giá.
Cùng hồ sơ cho biết các sửa đổi và chấm dứt hợp đồng từ đầu tái cấu trúc đã giảm ước tính khoảng 12,7 tỷ USD tổng tiền thuê tối thiểu cố định chưa chiết khấu trong tương lai. Đây là mức giảm nghĩa vụ theo toàn bộ đời hợp đồng gốc, không phải 12,7 tỷ USD tiền mặt được giải phóng ngay trong quý. [5]
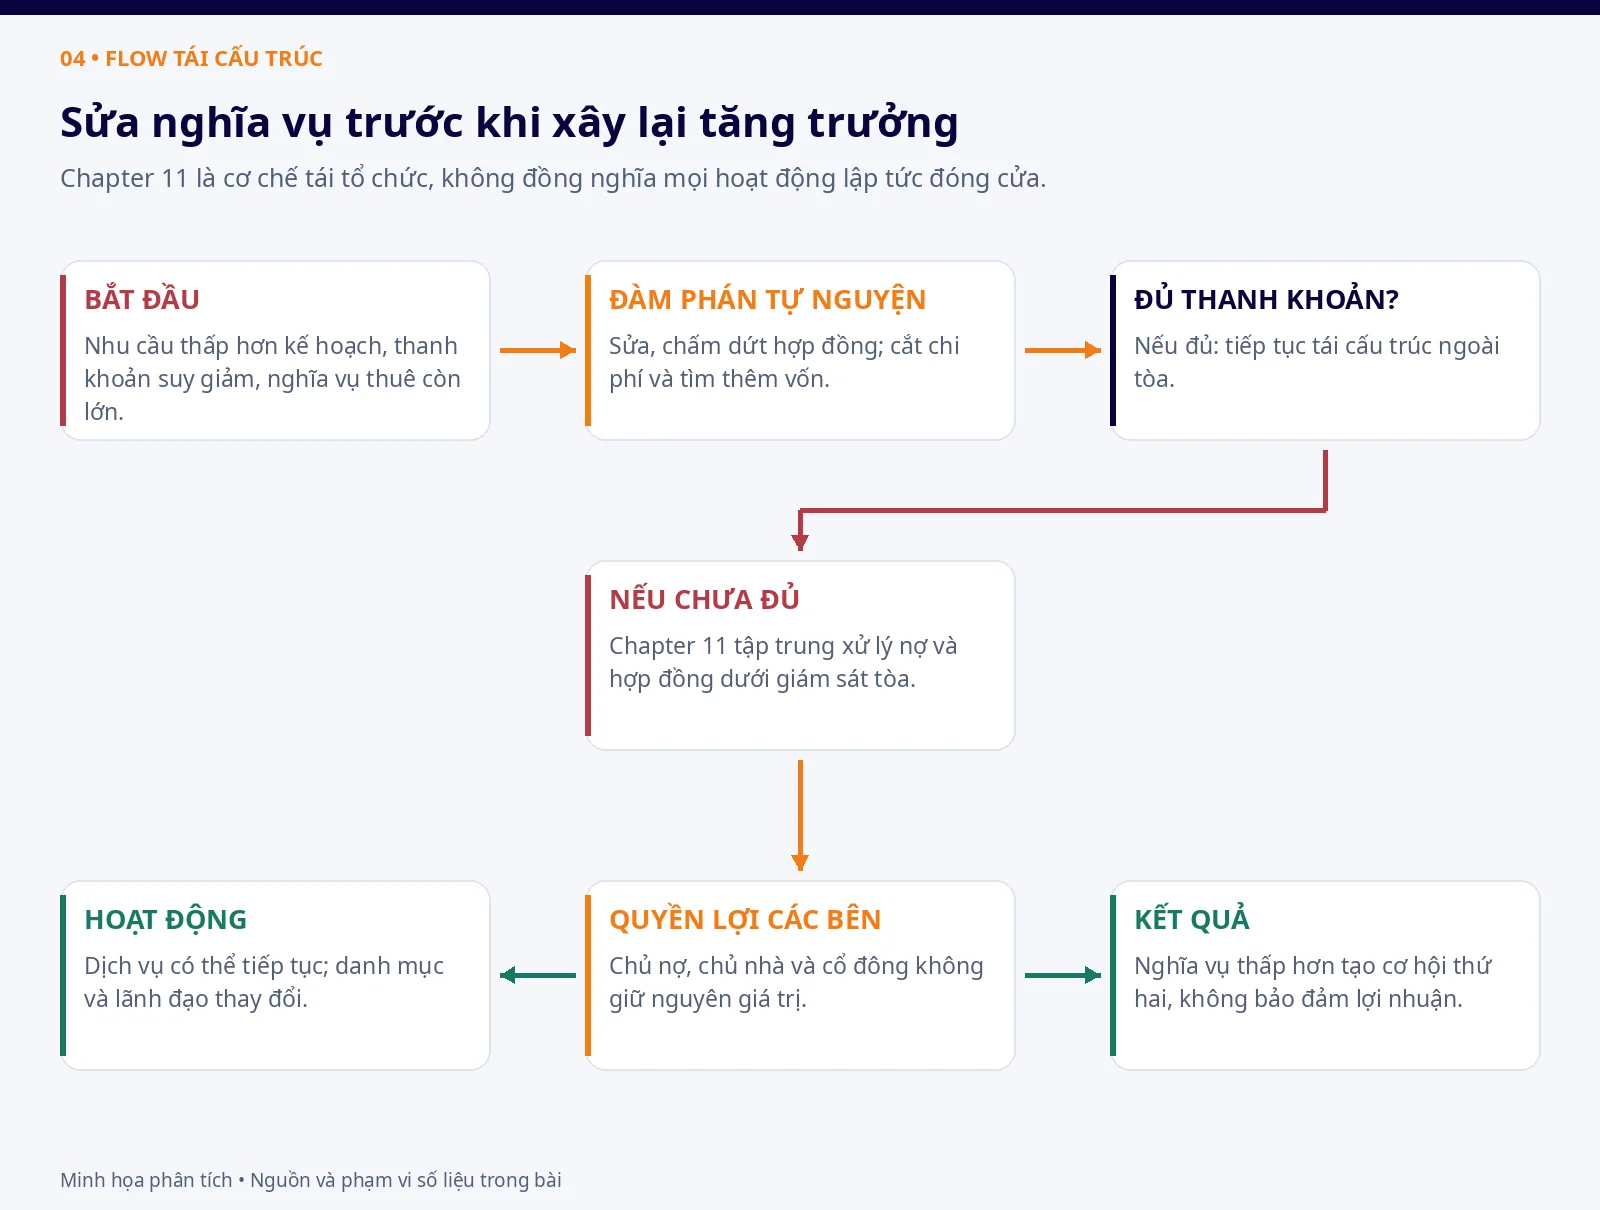
Đến giai đoạn này, WeWork không chỉ cần bán thêm chỗ. Công ty cần thay đổi điều kiện của chính danh mục bất động sản. Khi đàm phán riêng lẻ không đủ nhanh hoặc chủ nhà có động cơ khác nhau, Chapter 11 trở thành một công cụ pháp lý để xử lý hợp đồng và nợ trong một quy trình tập trung hơn.
12. Chapter 11: tái cấu trúc, không phải công ty biến mất
Ngày 6/11/2023, WeWork và một số công ty con nộp đơn tự nguyện theo Chapter 11 tại Tòa phá sản Hoa Kỳ ở New Jersey. Hồ sơ 8-K nêu các công ty tiếp tục kinh doanh và quản lý tài sản với tư cách “debtor in possession”, dưới giám sát của tòa. Công ty cũng xin các biện pháp ban đầu để trả lương, quyền lợi và tiếp tục một số nghĩa vụ vận hành thông thường. [6]
Vì vậy, “phá sản” ở đây không đồng nghĩa đóng cửa ngay toàn bộ địa điểm. Chapter 11 cho phép doanh nghiệp tìm cách tái tổ chức nợ và hợp đồng trong khi tiếp tục hoạt động. Kết quả có thể là phục hồi, bán tài sản hoặc thanh lý nếu kế hoạch thất bại; tại thời điểm nộp đơn, tương lai chưa được bảo đảm.
Đối với WeWork, hợp đồng thuê là phần trung tâm. Quy trình phá sản tạo cơ chế để chấp nhận, sửa đổi hoặc từ chối một số hợp đồng theo luật và quyết định của tòa. Điều đó có thể giảm nghĩa vụ tương lai, nhưng cũng ảnh hưởng chủ nhà, người cho vay, cổ đông và các bên liên quan khác. “Tái cấu trúc thành công” với công ty không có nghĩa mọi nhóm đều giữ nguyên giá trị.
Bài học cho người phân tích là phải xác định đơn vị đang được cứu: sản phẩm, hoạt động, pháp nhân, việc làm, chủ nợ hay cổ đông. Một cuộc tái cấu trúc có thể bảo vệ một số phần và gây thiệt hại cho phần khác. Nói “công ty sống” mà không nói ai chịu chi phí sẽ làm mất nửa câu chuyện.
13. Tháng 6/2024: một WeWork nhỏ hơn có cơ hội thứ hai
Ngày 30/5/2024, tòa xác nhận kế hoạch tái tổ chức sửa đổi lần thứ ba. Hồ sơ SEC mô tả các nhóm yêu cầu, phân phối theo kế hoạch và cấu trúc vốn sau tái tổ chức. Xác nhận kế hoạch là mốc pháp lý quan trọng, nhưng việc ra khỏi Chapter 11 chỉ xảy ra khi các điều kiện có hiệu lực được hoàn thành. [7]
Ngày 11/6/2024, công ty thông báo hoàn tất tái cấu trúc toàn cầu và dự kiến ra khỏi Chapter 11 trong ngày. CEO David Tolley nói công ty đã giảm một nửa nghĩa vụ thuê tương lai, loại bỏ hàng tỷ USD nợ và huy động 400 triệu USD vốn cổ phần bổ sung. Đây là phát biểu trong thông cáo của công ty; số liệu nên được hiểu theo phạm vi kế hoạch tái cấu trúc, không phải đánh giá độc lập về lợi nhuận tương lai. [8]
Cơ hội thứ hai nằm ở chỗ sản phẩm cốt lõi không biến mất. Nhiều doanh nghiệp vẫn cần không gian linh hoạt và mạng lưới có chất lượng nhất quán. Nếu WeWork chọn địa điểm tốt hơn, ký hợp đồng cân bằng hơn, định giá đúng rủi ro và quản lý chi phí, một phiên bản nhỏ hơn có thể bền vững hơn phiên bản theo đuổi quy mô bằng mọi giá.
Nhưng giới hạn cần nói rõ: sau khi trở thành công ty tư nhân, mức độ công khai dữ liệu không giống giai đoạn niêm yết. Người ngoài có ít thông tin hơn để đánh giá kết quả dài hạn. Vì vậy, bài viết chỉ có thể kết luận tái cấu trúc đã giảm gánh nặng được công bố và cho phép tiếp tục hoạt động, không thể khẳng định mô hình đã chắc chắn sinh lời bền vững.
14. Bản đồ nguyên nhân: không có một thủ phạm duy nhất
| Lớp vấn đề | Dữ kiện hoặc cơ chế | Không nên kết luận quá mức |
|---|---|---|
| Kinh tế mô hình | Thuê dài hạn, bán linh hoạt; chi phí địa điểm có độ cứng cao. | Chênh lệch kỳ hạn tự nó không làm mọi mô hình coworking thất bại. |
| Tốc độ tăng trưởng | Doanh thu và thành viên tăng rất nhanh cùng với thua lỗ. | Tăng trưởng luôn xấu hoặc mọi địa điểm đều không hiệu quả. |
| Quản trị | Quyền biểu quyết tập trung và giao dịch bên liên quan bị thị trường chất vấn. | Một điều khoản quản trị riêng lẻ là nguyên nhân duy nhất của phá sản. |
| Thị trường vốn | IPO 2019 thất bại làm nguồn vốn dự kiến biến mất. | IPO tạo ra toàn bộ vấn đề đã tồn tại trước đó. |
| Cú sốc nhu cầu | COVID-19 và hybrid làm nhu cầu văn phòng khó dự báo. | Đại dịch là nguyên nhân duy nhất; WeWork đã gặp khó từ 2019. |
| Bảng cân đối | Nghĩa vụ thuê và nợ làm thanh khoản căng dù hoạt động phục hồi. | Cải thiện EBITDA đồng nghĩa dòng tiền đã an toàn. |
Bản đồ này giúp tránh câu chuyện đạo đức đơn giản: một người quá tham vọng, nhà đầu tư quá dễ dãi hay nhân viên làm chưa tốt. Những yếu tố con người quan trọng, nhưng kết quả xuất hiện khi nhiều cơ chế kết nối với nhau. Vốn rẻ khuyến khích mở rộng; quản trị yếu giảm khả năng dừng; cam kết dài hạn làm sai lầm khó đảo ngược; cú sốc thị trường khiến thời gian cạn nhanh.
Tương tự, không nên dùng sự kiện phá sản để phủ nhận hoàn toàn giá trị khách hàng. Nếu sản phẩm không tạo giá trị, hoạt động khó tiếp tục sau tái cấu trúc. Vấn đề là giá trị tạo ra chưa đủ để hỗ trợ cấu trúc vốn và nghĩa vụ đã tích lũy. Phân biệt này rất quan trọng khi quyết định sửa mô hình hay bỏ hẳn sản phẩm.
15. Bảy bài học cụ thể cho doanh nghiệp
Thứ nhất, hãy quản trị kỳ hạn chứ không chỉ biên lợi nhuận. Nếu doanh nghiệp cam kết chi phí ba năm nhưng khách hàng có thể rời sau ba tháng, biên lợi nhuận dự kiến chỉ có ý nghĩa khi đi cùng dự phòng và kịch bản công suất thấp. Một bảng dòng tiền theo tháng thường phát hiện rủi ro sớm hơn báo cáo lợi nhuận năm.
Thứ hai, tách nhu cầu khỏi kinh tế cung cấp. Khách hàng thích sản phẩm là tín hiệu quan trọng, nhưng đội ngũ phải biết mỗi khách mới làm tăng những chi phí nào. Nếu hỗ trợ, tùy biến hoặc vốn lưu động tăng gần như cùng doanh thu, quy mô không tự chữa được vấn đề.
Thứ ba, đặt “cổng dừng” trước khi mở rộng. Mỗi địa điểm, sản phẩm hoặc thị trường mới cần điều kiện tiếp tục và điều kiện dừng được thống nhất trước. Khi kết quả xấu xuất hiện, đội ngũ ít bị chi phối bởi tâm lý đã đầu tư quá nhiều để quay lại.
Thứ tư, quản trị giao dịch bên liên quan như một rủi ro niềm tin. Ngay cả giao dịch đúng luật cũng có thể gây thiệt hại nếu thiếu quy trình độc lập hoặc giải thích không thuyết phục. Khi niềm tin giảm, chi phí vốn tăng và khả năng huy động trong khủng hoảng giảm theo.
Thứ năm, không dùng định giá làm bằng chứng mô hình. Định giá cao cho biết nhà đầu tư từng kỳ vọng nhiều và sẵn sàng trả giá. Nó không chứng minh dòng tiền tương lai đã chắc chắn. Khi môi trường vốn đổi, giả định phải được kiểm tra lại bằng dữ liệu vận hành.
Thứ sáu, phân biệt chỉ tiêu vận hành với tiền mặt. Tỷ lệ lấp đầy, doanh thu định kỳ, EBITDA điều chỉnh và số khách đều hữu ích, nhưng không đại diện cho cùng một điều. Hãy nối chúng thành đường đi tới dòng tiền và nghĩa vụ, thay vì chọn chỉ tiêu đẹp nhất để báo cáo.
Thứ bảy, tái cấu trúc phải sửa cả cam kết cũ. Cắt chi phí mới không đủ nếu hợp đồng cũ tiếp tục tiêu thụ tiền. Doanh nghiệp cần đàm phán, bán tài sản, thay mô hình hợp tác hoặc dùng quy trình pháp lý phù hợp. Tái cấu trúc thực chất thường khó vì nó phân bổ lại thiệt hại giữa nhiều bên.
16. Một khung kiểm tra trước khi doanh nghiệp tăng trưởng gấp đôi
| Câu hỏi | Bằng chứng cần có | Hành động nếu chưa rõ |
|---|---|---|
| Giá trị khách hàng có lặp lại? | Tỷ lệ gia hạn, sử dụng thực, lý do mua và rời đi. | Phỏng vấn nhóm rời đi; tách nhu cầu thật khỏi khuyến mại. |
| Kinh tế đơn vị có trưởng thành? | Lãi đóng góp theo nhóm khách hoặc địa điểm sau giai đoạn thiết lập. | Dừng mở rộng đại trà; thử trong phạm vi nhỏ hơn. |
| Cam kết dài hơn doanh thu bao nhiêu? | Lịch nghĩa vụ và dòng tiền theo tháng, kịch bản thấp. | Đàm phán điều khoản chia sẻ rủi ro hoặc giữ dự phòng. |
| Ai có quyền nói không? | Cổng đầu tư, người phản biện độc lập, biên bản quyết định. | Bổ sung đối trọng trước khi ký cam kết lớn. |
| Tăng trưởng có cần vốn liên tục? | Thời gian hoàn vốn và lượng tiền cần tới điểm tự tài trợ. | Giảm tốc hoặc chốt vốn trước khi mở rộng. |
| Nếu nhu cầu giảm 20% thì sao? | Stress test về doanh thu, thanh khoản và khả năng giảm chi phí. | Thiết kế trước phương án thu hẹp, không chờ khủng hoảng. |
Khung trên là công cụ phân tích do bài viết đề xuất, không phải quy trình nội bộ của WeWork. Mục tiêu là buộc đội ngũ chuyển từ ngôn ngữ “thị trường rất lớn” sang bằng chứng về khả năng phục vụ thị trường mà không mất khả năng kiểm soát.
Kịch bản giảm 20% không phải dự báo. Doanh nghiệp có thể dùng nhiều mức tùy đặc thù. Quan trọng là kiểm tra đồng thời doanh thu, chi phí có thể cắt và nghĩa vụ không thể cắt. Một stress test chỉ giảm doanh thu nhưng giả định mọi chi phí lập tức giảm theo sẽ tạo cảm giác an toàn giả.
17. Liên hệ AI: đừng để chi phí tạo thử nghiệm che mất chi phí vận hành
AI làm nhiều sản phẩm dễ dựng bản đầu tiên hơn. Một đội nhỏ có thể tạo chatbot, trợ lý bán hàng, công cụ phân tích và workflow tự động trong thời gian ngắn. Điều đó giống giai đoạn vốn rẻ ở một điểm: rào cản mở thêm dự án giảm, nên tổ chức có thể tích lũy nhiều cam kết trước khi hiểu kinh tế dài hạn.
Với AI, “hợp đồng thuê dài hạn” có thể xuất hiện dưới dạng khác: cam kết SLA, dữ liệu phải làm sạch liên tục, chi phí suy luận, quy trình kiểm duyệt, tích hợp riêng cho từng khách và trách nhiệm khi mô hình sai. Khách hàng có thể hủy dịch vụ hàng tháng, nhưng nhà cung cấp vẫn phải duy trì đội ngũ và hạ tầng đã thiết kế cho họ.
Bài học từ WeWork không phải ngừng thử AI. Hãy tách bản thử khỏi sản phẩm có thể vận hành. Trước khi mở rộng, đo tần suất sử dụng, giá trị quyết định, chi phí trên mỗi tác vụ, tỷ lệ cần con người sửa và chi phí khi dữ liệu thay đổi. Nếu không, doanh nghiệp có thể có nhiều demo đẹp nhưng ít dòng tiền bền vững.
Quản trị cũng quan trọng hơn khi AI tạo cảm giác tốc độ. Một người lãnh đạo có thể phê duyệt hàng chục dự án vì chi phí khởi đầu thấp. Tổ chức cần cổng dừng: sau bốn tuần, dự án phải chứng minh loại giá trị nào; dữ liệu nào không được dùng; ai chịu trách nhiệm đầu ra; và điều kiện nào khiến dự án bị dừng.
18. Kết luận: tăng trưởng không thể đi nhanh hơn khả năng chịu trách nhiệm
WeWork nhìn thấy một nhu cầu thật: doanh nghiệp và người lao động muốn không gian linh hoạt hơn. Công ty xây được thương hiệu toàn cầu, mạng lưới lớn và trải nghiệm được nhiều khách hàng lựa chọn. Những thành tựu đó không bị xóa chỉ vì công ty nộp Chapter 11.
Nhưng giá trị khách hàng và cấu trúc doanh nghiệp là hai bài toán khác nhau. Khi thuê dài hạn, đầu tư trước và bán linh hoạt, công ty cần quản trị công suất, thanh khoản và vốn với kỷ luật rất cao. Tăng trưởng nhanh trước khi chứng minh các cơ chế ấy khiến mỗi địa điểm mới vừa là cơ hội vừa là nghĩa vụ.
IPO thất bại năm 2019 làm lộ khoảng cách giữa câu chuyện và khả năng chịu kiểm tra. COVID-19 làm nhu cầu khó dự báo hơn. Quá trình cắt chi phí và đàm phán hợp đồng cải thiện hoạt động nhưng chưa đủ để giải quyết bảng cân đối. Chapter 11 cuối cùng trở thành công cụ phân bổ lại nghĩa vụ và tạo một nền tảng nhỏ hơn cho công ty tiếp tục.
Bài học sâu nhất từ WeWork là: đừng để tốc độ huy động vốn trở thành tốc độ ký cam kết. Doanh nghiệp chỉ nên tăng trưởng nhanh đến mức hệ thống quản trị, bảng cân đối và năng lực vận hành còn có thể chịu trách nhiệm cho những gì đã hứa.
Tài liệu tham khảo và giới hạn phân tích
Các hồ sơ SEC được dùng để xác nhận số liệu tài chính, nghĩa vụ, cảnh báo hoạt động liên tục và mốc Chapter 11. Công bố của WeWork và SoftBank phản ánh quan điểm của bên phát hành, vì vậy bài viết không xem chúng là bằng chứng độc lập cho mọi quan hệ nhân quả. Các bảng khung quản trị, flow và phần liên hệ AI là phân tích ứng dụng của tác giả.
- The We Company Form S-1, 2019
- SEC correspondence on The We Company proposed IPO
- WeWork Form S-1, 2021
- WeWork Annual Report 2022, Form 10-K
- WeWork Q2 2023 Form 10-Q
- WeWork Chapter 11 filing, Form 8-K, 06/11/2023
- WeWork Chapter 11 Plan confirmation, Form 8-K, 30/05/2024
- WeWork leadership transition and emergence, 11/06/2024
- SoftBank and WeWork funding announcement, 22/10/2019
- SoftBank: end of WeWork tender offer, 02/04/2020