



Khi hàng triệu người không thể tới phòng tập, một chiếc xe đạp kết nối với lớp học trực tuyến trở thành lời giải rất đúng thời điểm. Peloton không chỉ bán thiết bị. Công ty bán sự tiện lợi, động lực tập luyện và cảm giác tham gia một lớp học ngay tại nhà. Nhu cầu tăng mạnh tạo ra doanh thu thật, khách hàng thật và áp lực giao hàng cũng rất thật.
Nhưng một thị trường tăng nhanh chưa chắc cần một hệ thống sản xuất lớn tương ứng mãi mãi. Khi đời sống mở cửa trở lại, Peloton phải xử lý sự chênh lệch giữa nhu cầu mới và những cam kết được xây trong thời bùng nổ. Tồn kho, chi phí logistics, giảm giá và tái cấu trúc cùng xuất hiện. Một câu chuyện tăng trưởng biến thành bài toán về thời gian, vốn và khả năng thu hẹp.
Bài viết phân tích giai đoạn bùng nổ 2020–2021, khủng hoảng 2022 và quá trình điều chỉnh sau đó. Số liệu tài chính được lấy từ hồ sơ SEC, các quyết định được đối chiếu với công bố doanh nghiệp, và vấn đề an toàn sản phẩm được trình bày theo tài liệu CPSC. Những nhận định về cơ chế quản trị và ví dụ ứng dụng là phân tích của bài viết.
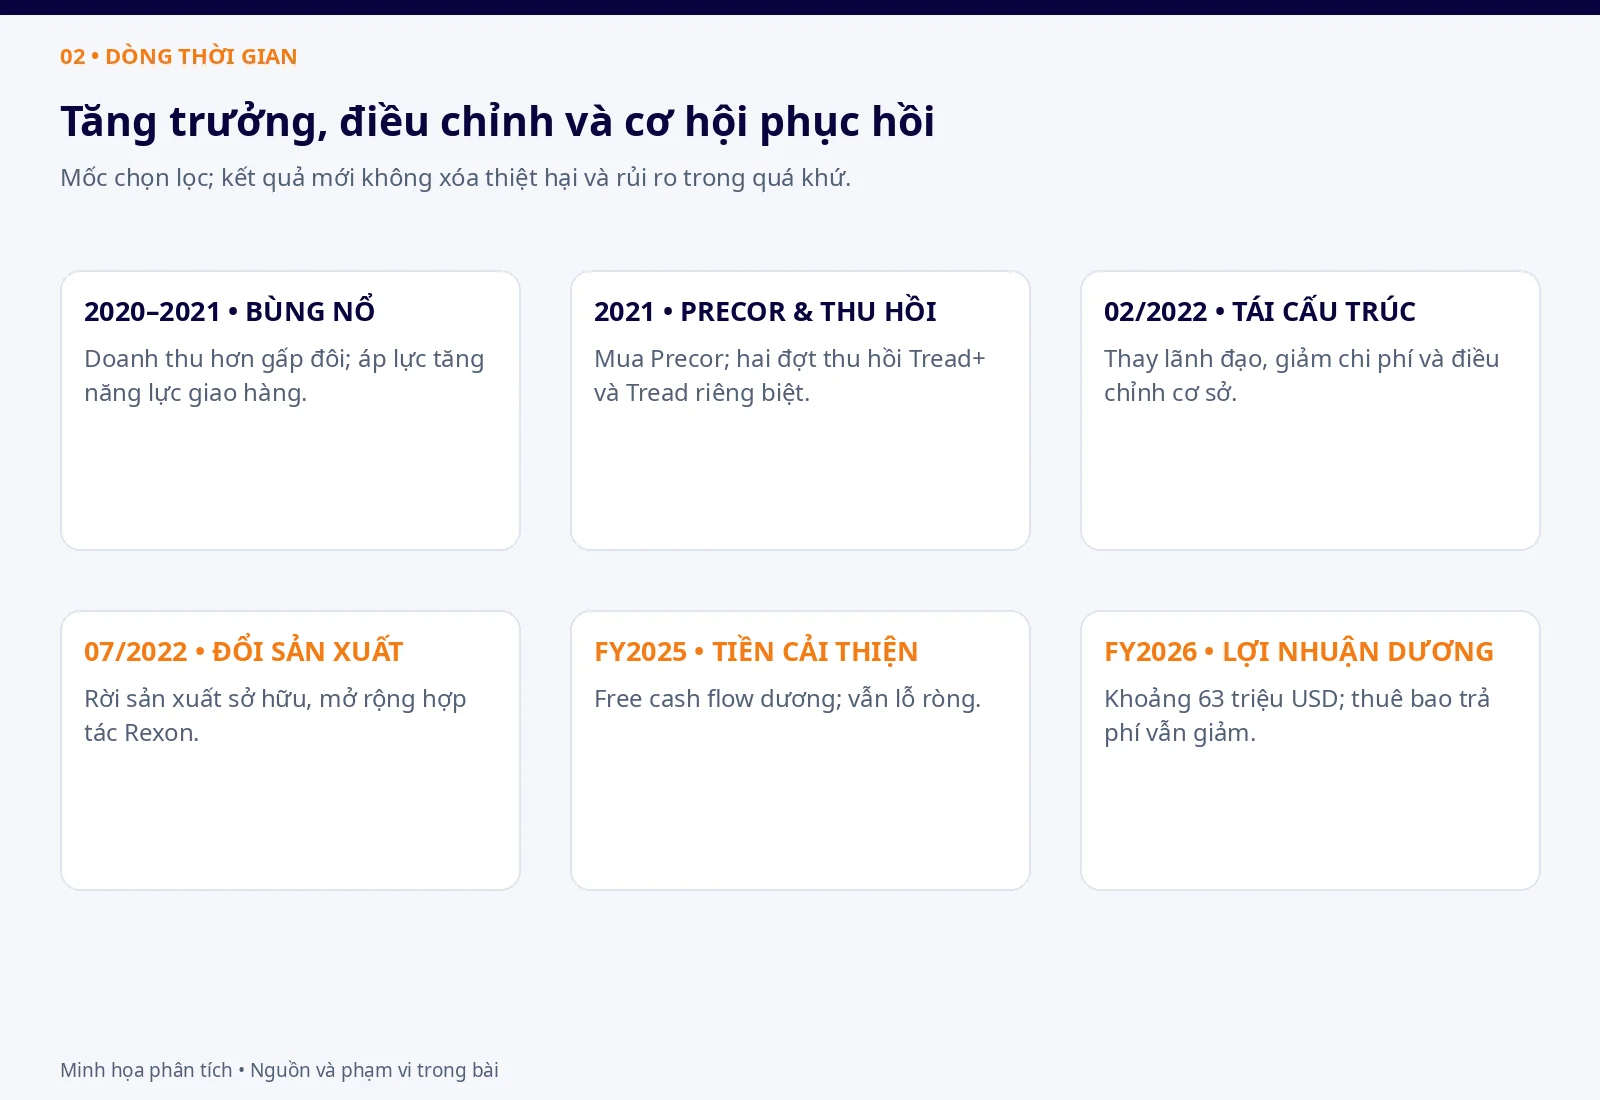
Điều cần giữ ngay từ đầu là Peloton không biến mất sau khủng hoảng. Kết quả năm tài chính 2026 đã có lợi nhuận ròng dương, trong khi doanh thu và cơ sở thuê bao vẫn đặt ra câu hỏi về tăng trưởng. Vì vậy, đây là case về sai lệch giữa tốc độ mở rộng và nhu cầu, cùng một quá trình sửa mô hình nhiều năm; không phải câu chuyện một ý tưởng hoàn toàn vô giá trị hay một cuộc phục hồi đã chắc chắn hoàn tất.
1. Peloton bán trải nghiệm tập luyện, không chỉ bán xe đạp
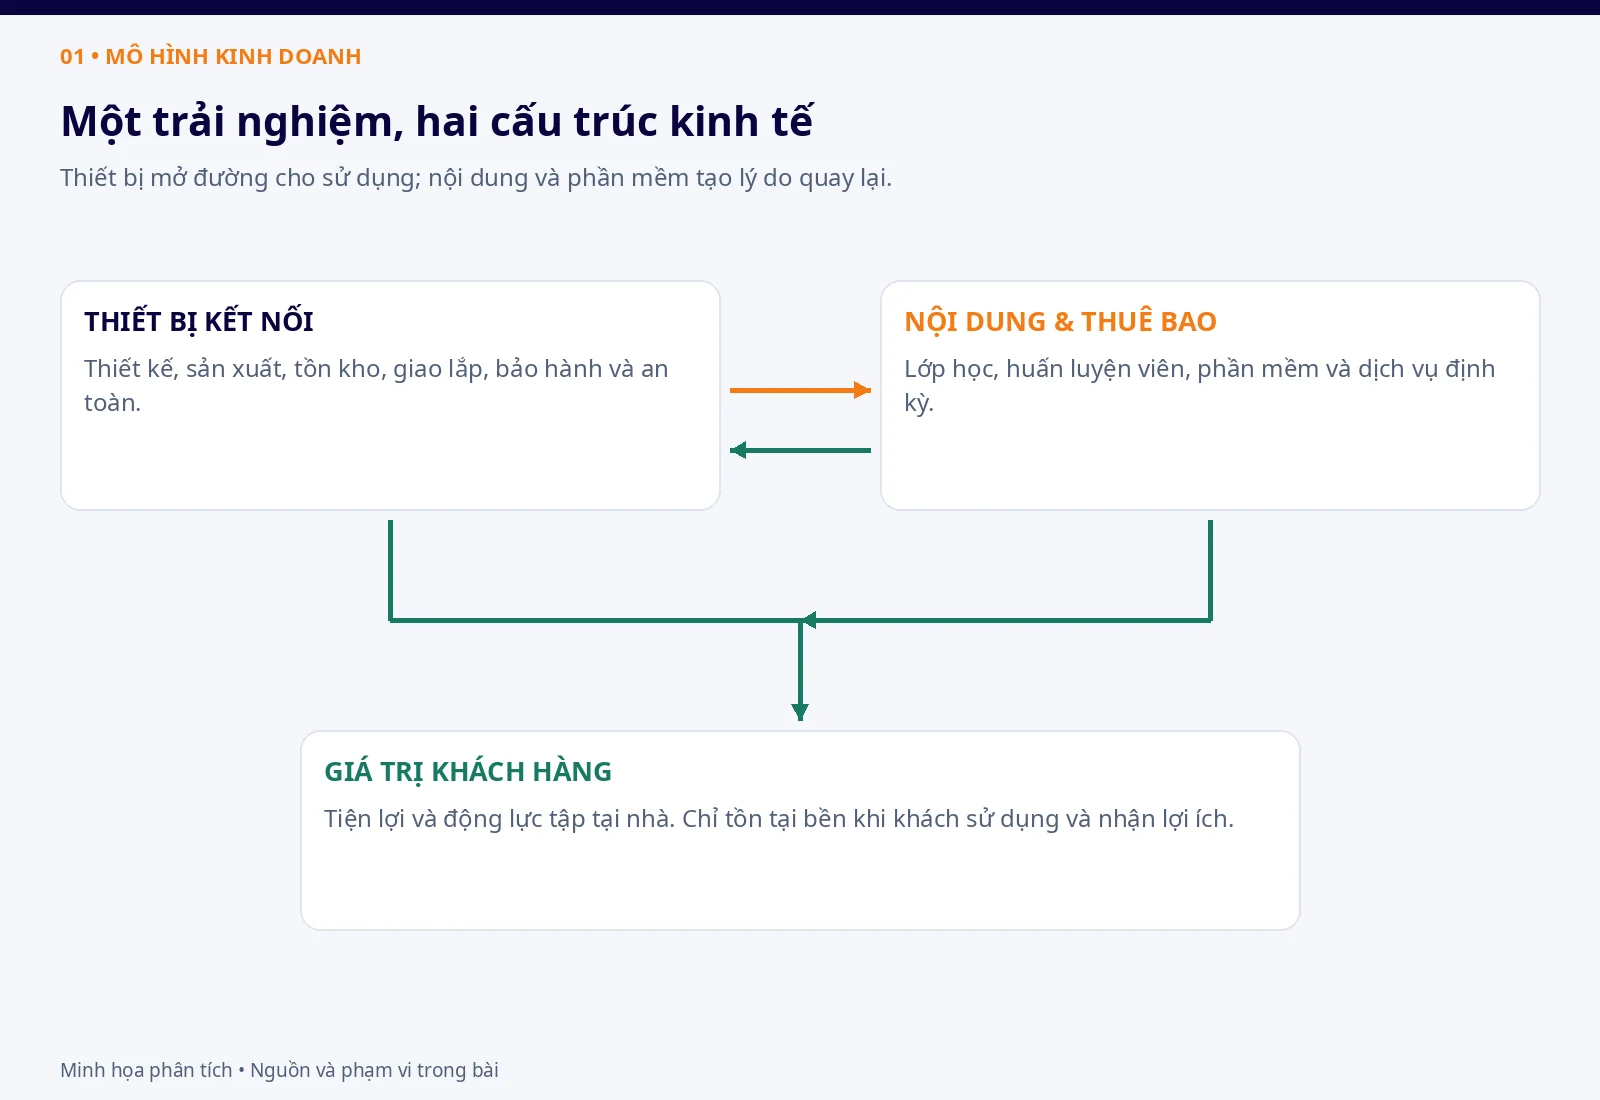
Một thiết bị tập có màn hình không tự tạo thói quen. Peloton kết hợp phần cứng, phần mềm, lớp học, huấn luyện viên và cộng đồng để làm việc tập tại nhà hấp dẫn hơn. Người dùng có thể chọn bài phù hợp lịch cá nhân, theo dõi tiến độ và tham gia trải nghiệm có cảm giác được dẫn dắt. Giá trị nhận được phụ thuộc việc họ thực sự sử dụng, không chỉ sở hữu thiết bị.
Mô hình này có hai dòng doanh thu khác nhau. Connected Fitness Products gắn với thiết bị và các hoạt động liên quan; Subscription gắn với quyền sử dụng nội dung và dịch vụ định kỳ. Bán thiết bị có thể mở đường cho thuê bao, trong khi nội dung làm thiết bị có ích lâu hơn. Hai phần hỗ trợ nhau nhưng có cấu trúc chi phí và nhịp thu tiền khác nhau. [1]
Thiết bị cần thiết kế, sản xuất, tồn kho, giao lắp, bảo hành và xử lý đổi trả. Dịch vụ nội dung cần phát triển phần mềm, sản xuất lớp học, huấn luyện viên, quyền âm nhạc và duy trì trải nghiệm. Không thể lấy biên lợi nhuận của subscription để giả định toàn doanh nghiệp hoạt động như phần mềm thuần túy. Phần cứng mang theo những nghĩa vụ vật lý không thể cập nhật bằng một bản vá.
Lợi thế của hệ thống kết hợp là trải nghiệm có thể nhất quán hơn việc ghép thiết bị bất kỳ với ứng dụng bất kỳ. Rủi ro là công ty phải làm tốt nhiều loại công việc cùng lúc. Một lớp học hay không bù được giao hàng kéo dài; thiết bị đẹp không bù được nội dung kém hấp dẫn; tăng người dùng không bù được sự cố an toàn.
Đây là câu hỏi chiến lược đầu tiên: doanh nghiệp tạo giá trị ở phần nào và cần kiểm soát tới đâu? Tự làm mọi thứ có thể giúp bảo vệ trải nghiệm nhưng cũng giữ nhiều chi phí cố định. Thuê đối tác có thể tăng linh hoạt nhưng cần năng lực quản lý chất lượng. Không có mức tích hợp tối ưu chung cho mọi giai đoạn phát triển.
2. Đại dịch: một cú tăng tốc có thật nhưng khó đọc
Trong đại dịch, phòng tập đóng cửa và nhiều người dành thời gian ở nhà. Những rào cản vốn làm tập tại nhà kém hấp dẫn giảm đi, trong khi thiết bị kết nối tạo một giải pháp tiện lợi. Peloton nhận được một làn sóng nhu cầu mà mô hình đã chuẩn bị để phục vụ, nhưng không ai có thể biết chính xác bao nhiêu phần nhu cầu sẽ giữ nguyên khi hoàn cảnh thay đổi.
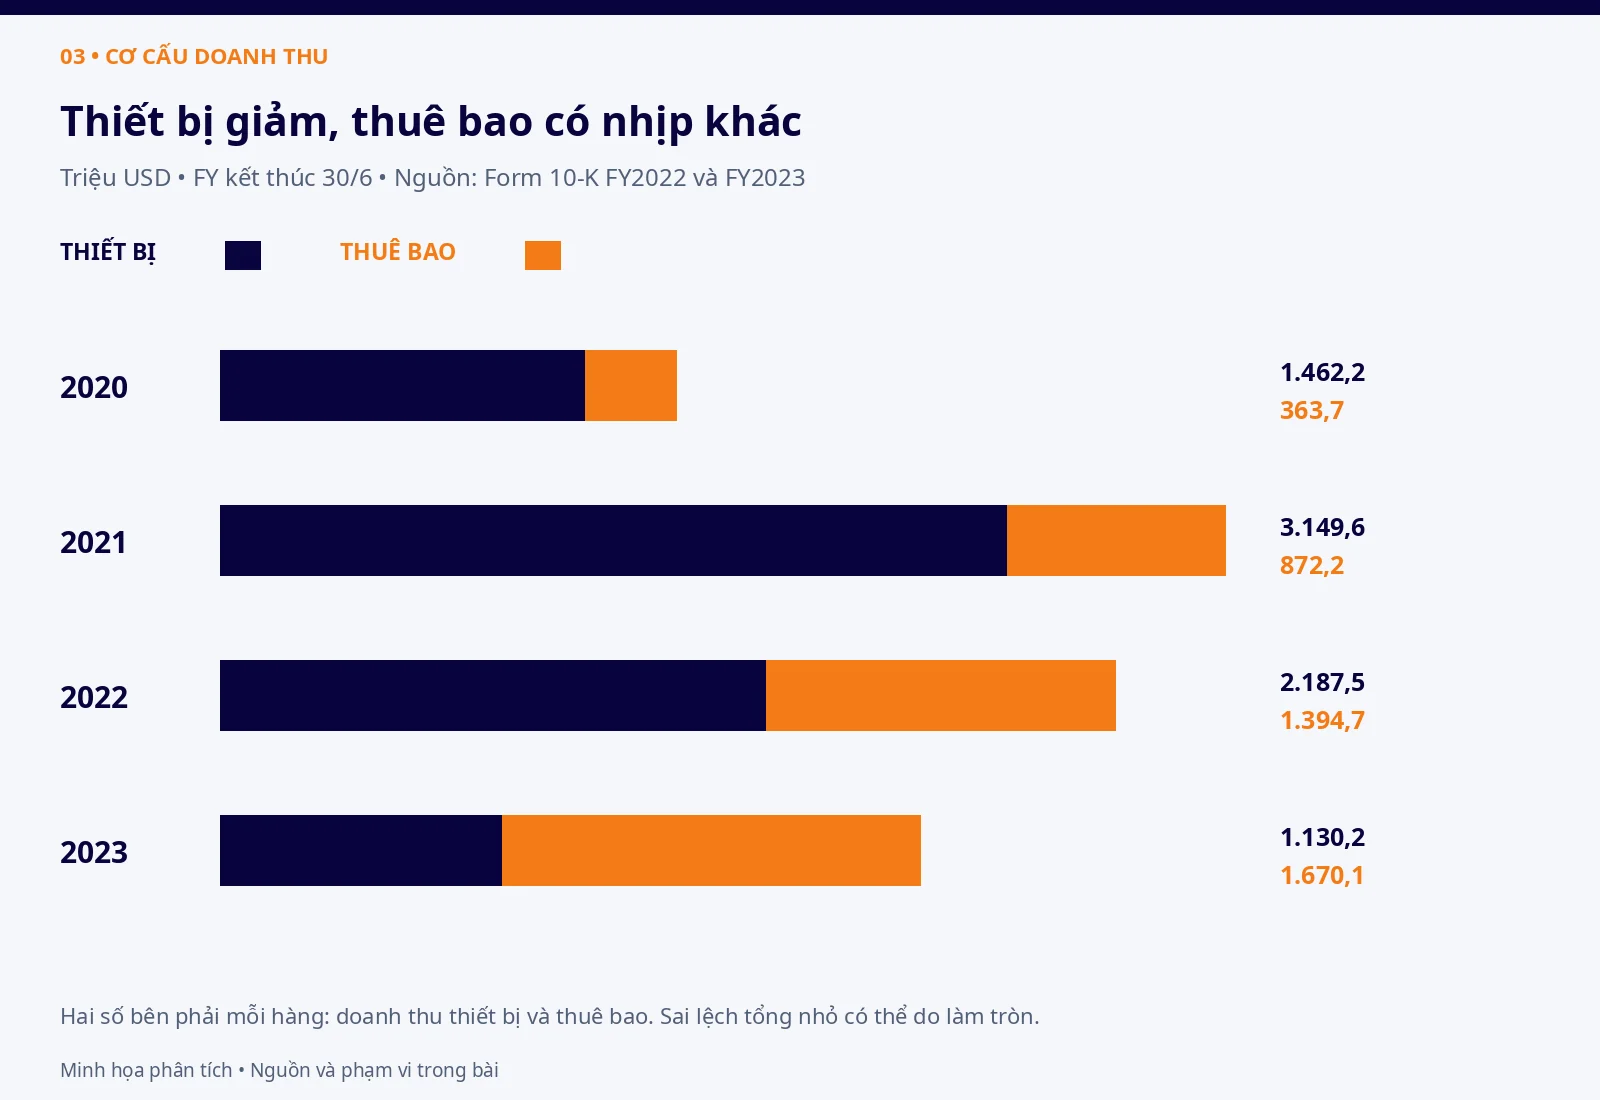
Năm tài chính 2020, doanh thu Peloton khoảng 1,826 tỷ USD. Năm 2021 tăng lên 4,022 tỷ USD, tức hơn gấp đôi. Doanh thu thiết bị tăng từ 1,462 lên 3,150 tỷ USD; doanh thu thuê bao tăng từ 364 lên 872 triệu USD. Đây là số thực tế ghi nhận theo năm tài chính kết thúc ngày 30/6, không phải số đơn đặt hàng hay dự báo. [1]
Tăng trưởng ấy có ít nhất ba cách diễn giải có thể cùng tồn tại: thị trường dài hạn lớn hơn trước, khách mua sớm hơn kế hoạch vì hoàn cảnh, và một nhóm mua vì điều kiện tạm thời. Nếu coi mọi phần là tăng trưởng cơ cấu bền vững, doanh nghiệp dễ xây công suất quá lớn. Nếu coi mọi phần là nhất thời, công ty có thể bỏ lỡ cơ hội và làm khách chờ quá lâu.
Nhìn lại sau khi nhu cầu giảm, nói công ty đáng lẽ phải biết là quá dễ. Bài toán đúng lúc đó là ra quyết định trong bất định. Điều có thể quản trị là mức độ cam kết, thời gian bổ sung công suất, khả năng hủy hoặc đổi đơn và lượng tiền chịu mất trong kịch bản thấp. Chất lượng quyết định không chỉ nằm ở dự báo điểm có đúng hay không.
3. Mở công suất: giải quyết tắc nghẽn hôm nay bằng nghĩa vụ ngày mai
Khi khách chờ lâu, tăng năng lực sản xuất và giao hàng có vẻ là việc cần làm. Một khách đã trả tiền nhưng chưa nhận thiết bị có thể thất vọng, hủy đơn hoặc không giới thiệu người khác. Vì vậy, áp lực mở rộng không chỉ xuất phát từ tham vọng. Nó còn đến từ trách nhiệm phục vụ lượng cầu đang hiện hữu.
Peloton hoàn tất mua Precor năm 2021 với giá 420 triệu USD tiền mặt, có điều chỉnh theo các điều kiện thông thường. Precor có hoạt động thiết bị thể dục thương mại; thương vụ mở rộng năng lực và hiện diện trong một phân khúc khác. Không nên kể đây chỉ là mua một nhà máy sản xuất xe đạp Peloton hoặc quy toàn bộ giá trị thương vụ cho giải quyết giao hàng ngắn hạn. [3]
Ngoài thương vụ, công ty có kế hoạch Peloton Output Park tại Ohio. Đến chương trình tái cấu trúc tháng 2/2022, hướng đi thay đổi: công ty nêu việc hoàn thiện rồi bán phần nhà xưởng dự kiến, đóng hoặc hợp nhất một số cơ sở phân phối và chuyển một số khu vực sang đối tác logistics. Đây là biểu hiện cụ thể của việc rút lại những cam kết trước đó. [4]
Độ trễ là yếu tố quyết định. Từ dự báo tới mua nguyên liệu, từ xây nhà máy tới sản phẩm giao khách có thể qua nhiều tháng. Khi công suất mới tới, nhu cầu đã có thể khác. Doanh nghiệp đang xử lý hai đường thời gian: khách hàng thay đổi quyết định nhanh, còn tài sản và hợp đồng điều chỉnh chậm.
Vì thế, đầu tư công suất nên được đánh giá cả quyền chọn linh hoạt. Một phương án đắt hơn trên mỗi đơn vị nhưng có thể thu hẹp nhanh đôi khi ít rủi ro hơn phương án rẻ khi chạy đầy. Ngược lại, thuê ngoài toàn bộ cũng có thể làm thiếu kiểm soát. Bài học không phải luôn nhẹ tài sản, mà là định giá khả năng đảo ngược trước khi ký.
4. Năm 2022: khi doanh thu thiết bị giảm nhưng hệ thống vẫn quá lớn
Doanh thu năm tài chính 2022 giảm còn khoảng 3,582 tỷ USD, so với 4,022 tỷ USD năm trước. Doanh thu thiết bị giảm từ 3,150 xuống 2,188 tỷ USD, trong khi subscription tăng từ 872 lên 1,395 tỷ USD. Hai xu hướng đi ngược nhau cho thấy nền tảng thuê bao có độ trễ khác với việc bán thiết bị mới. [1]
Một cơ sở khách đã mua xe trong thời bùng nổ vẫn có thể tiếp tục trả phí. Vì vậy, doanh thu thuê bao tăng không chứng minh nhu cầu thiết bị mới còn khỏe. Ngược lại, giảm bán thiết bị không tự có nghĩa khách hiện hữu bỏ hết trải nghiệm. Người phân tích cần tách dòng khách mới, hành vi nhóm cũ và kinh tế cung cấp từng phần.
Biên lợi nhuận gộp Connected Fitness Products năm 2022 là âm 11,3%, so với dương 29,0% năm 2021. Báo cáo nêu các yếu tố như dự phòng tồn kho dư, chi phí logistics mỗi lần giao, phí cảng và lưu trữ, chi phí cố định phân bổ trên lượng giao thấp, giảm giá Bike và chi phí liên quan thu hồi Tread+. Không có một yếu tố riêng lẻ giải thích toàn bộ mức giảm. [1]
Khi lượng giao thấp hơn, một mạng lưới xây cho quy mô lớn mất hiệu quả. Kho, đội ngũ và hạ tầng không giảm ngay theo doanh số. Nếu công ty còn giảm giá để thúc đẩy bán, biên lợi nhuận chịu thêm áp lực. Một chiến thuật có ích cho chuyển hàng tồn vẫn có thể làm kết quả ngắn hạn xấu đi.
Điều này là mặt trái của đòn bẩy vận hành. Khi lượng bán tăng, chi phí cố định trên mỗi đơn vị có thể giảm và làm mô hình trông rất hiệu quả. Khi lượng bán giảm, cơ chế chạy ngược. Doanh nghiệp cần đánh giá hiệu quả ở công suất bình thường và công suất thấp, không chỉ ở thời điểm mọi dây chuyền đều bận.
5. Đọc số liệu: doanh thu, lỗ và cơ cấu không nói cùng một chuyện
| Năm tài chính, kết thúc 30/6 | Tổng doanh thu, triệu USD | Doanh thu thiết bị | Doanh thu thuê bao |
|---|---|---|---|
| 2020 | 1.825,9 | 1.462,2 | 363,7 |
| 2021 | 4.021,8 | 3.149,6 | 872,2 |
| 2022 | 3.582,1 | 2.187,5 | 1.394,7 |
| 2023 | 2.800,2 | 1.130,2 | 1.670,1 |
Nguồn: báo cáo năm 2022 và 2023. Số tổng có thể lệch một phần thập phân so với cộng các dòng vì làm tròn. Bảng cho thấy doanh nghiệp dịch chuyển về cơ cấu thuê bao lớn hơn trong khi tổng doanh thu thu hẹp. Thay đổi cơ cấu có thể cải thiện biên nhưng không tự chứng minh động cơ tăng trưởng mới đã thay được động cơ cũ. [1][2]
Lỗ ròng năm 2022 khoảng 2,828 tỷ USD, lớn hơn nhiều mức lỗ 189 triệu USD năm 2021. Báo cáo có các khoản suy giảm tài sản, tái cấu trúc và dàn xếp với nhà cung cấp. Không nên gọi toàn bộ khoản lỗ là tiền chi quảng cáo hay tiền mặt đốt trong năm. Chi phí kế toán, dòng tiền và cam kết tương lai cần được đọc riêng. [1]
Với nhà quản lý, báo cáo cần trả lời ba câu: khách có tiếp tục muốn sản phẩm không, mỗi đơn vị tạo bao nhiêu giá trị kinh tế, và tiền có đủ thực hiện cam kết không? Một số thuê bao tốt không thay cho bảng cân đối khỏe. Một dòng tiền quý tốt cũng không tự chứng minh nhu cầu dài hạn đã phục hồi.
6. Tồn kho: nơi giả định thị trường trở thành tài sản cần xử lý
Tồn kho không chỉ là những chiếc hộp trong kho. Nó là tiền đã chuyển thành nguyên liệu hoặc thành phẩm trên cơ sở một dự báo. Nếu khách mua chậm hơn, vốn bị giữ lâu hơn và chi phí lưu trữ tăng. Nếu mẫu mã, giá hoặc chất lượng thay đổi, giá trị có thể phải giảm. Doanh nghiệp có thể có nhiều tài sản trên sổ mà vẫn thiếu tiền linh hoạt.
Báo cáo 2022 nêu khoản tăng dự phòng tồn kho 222,1 triệu USD liên quan chủ yếu tới hàng dư mà công ty không kỳ vọng bán trên giá vốn và nguyên liệu được ước tính không còn công dụng tương lai do tái cấu trúc. Đây là mô tả cụ thể về hậu quả của dự báo và thay đổi kế hoạch, không phải chỉ là thuật ngữ kế toán khó hiểu. [1]
Khi tồn kho dư, công ty có nhiều lựa chọn khó: giảm giá, giữ hàng chờ nhu cầu, đổi kênh bán hoặc ngừng mua thêm. Mỗi lựa chọn có tác động khác lên tiền, thương hiệu và đối tác. Giảm giá nhanh có thể giải phóng tiền nhưng làm khách trì hoãn mua ở giá thường. Giữ quá lâu có thể làm thiệt hại tăng.
Một chỉ tiêu tổng tồn kho chưa đủ. Cần phân loại theo sản phẩm, tuổi hàng, khả năng bán và nghĩa vụ mua chưa nhận. Có thể kho thành phẩm giảm nhưng nguyên liệu hoặc cam kết với nhà cung cấp còn lớn. Nếu chỉ theo phần nhìn thấy, doanh nghiệp sẽ đánh giá thấp lượng tiền vẫn bị ràng buộc.
Đối với công ty nhỏ, bài học tương tự xuất hiện ở nhân sự và dự án. Đội ngũ tuyển cho hợp đồng chưa chắc ký, giấy phép mua trước hoặc hạ tầng đặt dài hạn đều là cam kết dựa trên kỳ vọng. Không phải mọi khoản đó được gọi là tồn kho trong kế toán, nhưng về quản trị chúng cũng làm giảm khả năng đổi hướng khi nhu cầu khác dự báo.
7. An toàn sản phẩm: một lớp rủi ro không thể hòa vào câu chuyện tăng trưởng
Ngày 5/5/2021, CPSC và Peloton công bố hai đợt thu hồi tự nguyện riêng cho Tread+ và Tread. Tread+ liên quan nguy cơ bị cuốn dưới phần sau máy; Tread liên quan nguy cơ cụm màn hình tách và rơi. Hai sản phẩm và hai loại nguy cơ cần được phân biệt, thay vì gọi chung là một lỗi máy chạy bộ. [5]
Thông báo Tread+ tại thời điểm đó nêu khoảng 125.000 máy, một trẻ tử vong và các báo cáo sự cố, chấn thương. Đây trước hết là tổn hại con người, không chỉ chi phí thương hiệu. Khi phân tích kinh doanh, không nên biến an toàn thành một dòng phụ trong bảng doanh thu hoặc dùng tăng trưởng để làm nhẹ trách nhiệm phản ứng với dấu hiệu nguy hiểm.
Tháng 1/2023, CPSC thông báo Peloton đồng ý dàn xếp khoản phạt dân sự 19,065 triệu USD liên quan cáo buộc chậm báo cáo nguy cơ Tread+ và phân phối máy đã bị thu hồi. Thỏa thuận nói rõ không phải sự thừa nhận của Peloton hay quyết định của Ủy ban rằng công ty vi phạm luật. Cần giữ khác biệt giữa cáo buộc, thỏa thuận và kết luận pháp lý. [6]
Ở góc độ quản trị, bài học là dữ liệu sự cố phải đi tới người có quyền hành động. Một tổ chức có thể rất giỏi đo chuyển đổi bán hàng nhưng chậm tổng hợp phản hồi an toàn. Nếu các kênh hỗ trợ, kỹ thuật và pháp chế không kết nối, tín hiệu nhỏ có thể không được xử lý đúng mức. Cơ chế cảnh báo cần quyền dừng và tiêu chí rõ.
Thuê ngoài sản xuất không chuyển hết trách nhiệm với người dùng sang đối tác. Công ty vẫn phải thiết kế yêu cầu, kiểm tra, theo dõi sử dụng và xử lý hậu mãi phù hợp. Tính linh hoạt về chi phí không thể được đổi lấy sự mơ hồ về trách nhiệm. Đây là giới hạn quan trọng khi ca ngợi mô hình nhẹ tài sản.
8. Thay lãnh đạo và thu hẹp: đổi cách vận hành thay vì chỉ chờ cầu quay lại
Tháng 2/2022, Peloton công bố chương trình tái cấu trúc và thay lãnh đạo. Barry McCarthy được bổ nhiệm CEO, có hiệu lực ngày 9/2/2022, thay John Foley. Mục tiêu công bố gồm giảm chi phí và cải thiện khả năng tạo tiền. Đây là khởi đầu một giai đoạn điều chỉnh, không phải bằng chứng kết quả được bảo đảm ngay khi đổi CEO. [4]
Một doanh nghiệp đang quá lớn so với nhu cầu cần xử lý hai việc cùng lúc. Thứ nhất là giảm gánh nặng di sản: cơ sở, nhân sự, tồn kho và nghĩa vụ. Thứ hai là bảo vệ phần khách còn coi trọng: chất lượng thiết bị, nội dung, phần mềm và dịch vụ. Nếu chỉ thu hẹp, công ty có thể mất nền tảng để giữ thuê bao; nếu chỉ giữ trải nghiệm mà không sửa chi phí, tiền tiếp tục cạn.
Tháng 7/2022, Peloton công bố rời hoạt động sản xuất sở hữu trực tiếp và mở rộng quan hệ với Rexon. Công bố nêu Rexon trở thành nhà sản xuất chính phần cứng Bike và Tread, đồng thời đình chỉ hoạt động tại cơ sở Tonic qua phần còn lại năm 2022. Không nên suy ra từ thông báo rằng mọi trách nhiệm thiết kế, kỹ thuật hoặc hiện diện sản xuất ở Đài Loan đều biến mất. [7]
Thay đổi này thể hiện nỗ lực biến một phần chi phí cứng thành linh hoạt hơn. Tuy nhiên, đối tác cũng cần dự báo, hợp đồng và tiêu chuẩn. Công ty vẫn có thể chịu rủi ro mua tối thiểu, chất lượng, thời gian giao và tập trung nhà cung cấp. Thuê ngoài đổi cấu trúc rủi ro, chứ không xóa rủi ro.
McCarthy rời vai trò CEO tháng 5/2024. Chi tiết này nhắc rằng tái cấu trúc diễn ra qua nhiều đội lãnh đạo và nhiều vòng hành động. Không nên gán toàn bộ sự phục hồi sau đó cho một cá nhân, cũng không dùng việc thay lãnh đạo để kết luận mọi quyết định trước đó đều vô ích. Kết quả cần được nhìn theo chuỗi thay đổi và điều kiện thị trường. [8]
9. Subscription là tài sản, nhưng không phải phép màu
Doanh thu thuê bao của Peloton tiếp tục tăng qua giai đoạn doanh thu thiết bị giảm, cho thấy một phần giá trị khách hàng tồn tại sau cú sốc. Người đã có thiết bị và sử dụng đều có lý do tiếp tục trả phí. Đây là tài sản quan trọng vì doanh nghiệp không phải bán lại toàn bộ phần cứng mỗi tháng để có doanh thu. [1][2]
Nhưng một cơ sở thuê bao cần được duy trì và bổ sung. Nếu số khách mới thấp hơn số rời đi, quy mô sẽ giảm. Tăng giá có thể hỗ trợ doanh thu mỗi khách nhưng cũng có thể ảnh hưởng giữ chân. Biên gộp cao chưa trừ toàn bộ chi phí chung, bán hàng, nghiên cứu và tài chính; không thể xem đó là lợi nhuận ròng của doanh nghiệp.
Một cách đọc tốt là theo nhóm khách: họ bắt đầu khi nào, dùng thường xuyên ra sao và ở lại bao lâu? Nhóm mua giữa đại dịch có thể khác nhóm mua sau khi phòng tập mở lại. Không nên áp hành vi của nhóm thuận lợi nhất cho mọi khách mới. Định nghĩa thuê bao, tạm dừng và thuê bao trả phí cũng có thể thay đổi qua các kỳ, nên phải đọc chú thích.
Điều này liên quan đến chi phí thu hút khách. Nếu doanh nghiệp chấp nhận lỗ ở thiết bị để nhận tiền thuê bao tương lai, giả định giữ chân phải đủ chắc và vốn phải đủ chờ. Khi chi phí giao, bảo hành hoặc hoàn trả tăng, thời gian hoàn vốn dài hơn. Một phép tính giá trị vòng đời đơn giản có thể bỏ sót những ngoại lệ đắt nhất.
Với doanh nghiệp số, bài học là doanh thu định kỳ cần một công việc định kỳ đủ có ích. Gắn gói tháng lên sản phẩm không làm khách tự dùng đều. Nội dung, kết quả, trải nghiệm và hỗ trợ phải tạo lý do quay lại. Phí tháng là cách thu tiền; thói quen và giá trị là thứ nuôi khả năng thu tiền đó.
10. Kết quả tới FY2026: có phục hồi, vẫn có giới hạn
Báo cáo năm 2025 ghi nhận doanh thu 2,491 tỷ USD và lỗ ròng 118,9 triệu USD, cải thiện so với lỗ 551,9 triệu USD năm 2024. Free cash flow theo định nghĩa công ty đạt 323,7 triệu USD năm 2025, so với âm 85,8 triệu USD năm trước. Đây là chỉ tiêu ngoài GAAP cần đọc cùng đối chiếu với dòng tiền hoạt động. [9]
Trong công bố ngày 6/8/2026 cho năm kết thúc 30/6/2026, Peloton báo doanh thu 2,446 tỷ USD, lợi nhuận ròng khoảng 63 triệu USD, dòng tiền hoạt động 388 triệu USD và free cash flow khoảng 378 triệu USD. Đây là bước cải thiện tài chính rõ. Tuy nhiên, doanh thu vẫn thấp hơn năm 2025, nên không thể gọi đó là trở lại tăng trưởng mạnh chỉ từ lợi nhuận dương. [10]
Số thuê bao Connected Fitness trả phí cuối FY2026 là 2,553 triệu, giảm khoảng 8,8% so với năm trước theo công bố. Như vậy, hai điều cùng đúng: cấu trúc tài chính đã cải thiện và cơ sở thuê bao còn chịu áp lực. Một case study trung thực phải giữ cả hai, thay vì chọn chỉ tiêu thuận tiện cho kết luận đã định. [10]
Để tránh đóng băng câu chuyện ở một mốc cũ, công bố ngày 5/11/2026 cho quý kết thúc 30/9/2026 ghi doanh thu khoảng 559 triệu USD, tăng 2% cùng kỳ, và dòng tiền hoạt động khoảng 146 triệu USD. Đây là một quý, không phải bằng chứng đủ cho xu hướng nhiều năm. Bài viết không dùng một điểm dữ liệu mới để tuyên bố chuyển đổi đã hoàn tất. [11]
Phục hồi bằng kỷ luật chi phí là điều có giá trị. Nhưng ở giai đoạn tiếp theo, công ty vẫn phải tìm cách giữ khách, bổ sung nhu cầu và đổi mới mà không tái tạo cam kết quá lớn. Khi doanh nghiệp đã trải qua khủng hoảng, nguy cơ có thể chuyển từ mở quá nhanh sang cắt quá sâu; cân bằng hai phía tiếp tục là công việc quản trị.
11. Bản đồ nguyên nhân: vì sao không nên chỉ nói đại dịch kết thúc?
| Lớp vấn đề | Cơ chế tác động | Điều không nên suy ra |
|---|---|---|
| Nhu cầu đột biến | Tăng lượng mua và kéo nhu cầu tương lai về sớm | Mọi tăng trưởng đại dịch đều không có giá trị dài hạn |
| Cam kết công suất | Nhà máy, kho và chuỗi cung ứng điều chỉnh chậm | Sở hữu sản xuất luôn sai trong mọi ngành |
| Kinh tế thiết bị | Giảm giá, logistics, tồn kho và thu hồi cùng ép biên | Subscription tốt sẽ tự bù mọi lỗ phần cứng |
| An toàn và chất lượng | Tạo trách nhiệm với người dùng, thu hồi và chi phí | Có thể coi an toàn chỉ là một bài toán PR |
| Thực thi tái cấu trúc | Giảm chi phí và đổi cách hợp tác cần nhiều năm | Đổi CEO đồng nghĩa vấn đề đã được giải quyết |
Bảng là tổng hợp cơ chế từ dữ kiện, không phải phép phân rã định lượng đóng góp của từng nguyên nhân. Không có nguồn nào trong bài chứng minh một tỷ lệ cụ thể của khoản lỗ do dự báo sai, một tỷ lệ do thu hồi và phần còn lại do cạnh tranh. Vì vậy, không nên bịa một biểu đồ nguyên nhân có phần trăm chỉ để câu chuyện dễ nhìn.
Đại dịch là bối cảnh quan trọng nhưng không thay trách nhiệm lựa chọn. Doanh nghiệp phải quyết định dùng hợp đồng nào, mở tài sản nào và theo dõi tín hiệu nào. Đồng thời, không thể đánh giá công bằng bằng cách giả định lãnh đạo biết trước tương lai. Điều đáng phân tích là mức độ linh hoạt và cơ chế phản ứng khi giả định bắt đầu sai.
12. Sáu bài học cho doanh nghiệp đang tăng trưởng nhanh
Thứ nhất, tách nhu cầu cơ cấu khỏi nhu cầu được kéo về sớm. Hãy hỏi khách có mua vì một hoàn cảnh sẽ thay đổi không, chu kỳ thay thế dài bao lâu và mức tăng hiện tại có làm thị trường tương lai nhỏ hơn. Một khảo sát hứng thú không đủ; cần quan sát sử dụng và mua lặp lại sau khi điều kiện bình thường hóa.
Thứ hai, định giá khả năng đảo ngược. Trước một tài sản lớn hoặc đội ngũ mới, hãy tính kịch bản nhu cầu thấp và thời gian thu hẹp. Phương án có chi phí đơn vị cao hơn nhưng linh hoạt có thể là bảo hiểm hữu ích. Chi phí của sự linh hoạt cần được so với thiệt hại nếu công suất dư, không chỉ với giá thành lúc chạy đầy.
Thứ ba, xem toàn bộ nghĩa vụ chứ không chỉ tiền mặt hiện tại. Tồn kho, đơn mua chưa nhận, hợp đồng kho và chi phí bảo hành đều có thể tiêu thụ tiền sau này. Một bảng tiền mặt đẹp ở hôm nay không chứng minh công ty có nhiều tự do nếu phần lớn đã được hứa cho nghĩa vụ tương lai.
Thứ tư, giữ an toàn và chất lượng như một hệ thống có quyền dừng. Phản hồi sự cố phải được tổng hợp, phân loại và đưa tới người quyết định. Tăng trưởng càng nhanh càng cần khả năng phát hiện ngoại lệ. Không nên để chỉ tiêu giao hàng hoặc doanh thu lấn át nghĩa vụ xử lý một dấu hiệu nguy hiểm.
Thứ năm, đọc cơ cấu doanh thu cùng tổng kết quả. Phần có biên cao tăng có thể là tin tốt, nhưng nếu tổng thị trường của công ty co lại, cần biết động lực mới có đủ bổ sung khách không. Đừng dùng một chỉ tiêu giữ chân, một quý tiền dương hoặc một biên gộp đẹp để thay toàn bộ chẩn đoán.
Thứ sáu, đặt tiêu chí mở rộng trước khi đỉnh tăng trưởng xuất hiện. Khi đội ngũ đang bận và thị trường khen, quyết định dừng thường khó hơn. Một cơ chế được thống nhất trước về công suất, chất lượng và tiền giúp tổ chức phản ứng bằng dữ liệu. Kỷ luật không nhằm bỏ cơ hội, mà nhằm giữ khả năng phục vụ cơ hội qua nhiều chu kỳ.
13. Một flow kiểm tra trước khi cam kết công suất
Quy trình nên bắt đầu từ dữ liệu nhu cầu đã thực hiện, không chỉ lượng quan tâm. Doanh nghiệp cần nhìn thời gian giao, hủy đơn, sử dụng sau mua và phản hồi chất lượng. Nếu đơn tăng nhưng hủy cũng tăng, vấn đề có thể khác với một hàng đợi khỏe. Nếu khách mua nhưng ít dùng, dự báo thuê bao cần thận trọng hơn.
Sau đó, hãy mô phỏng ba mức nhu cầu và gắn với lịch nghĩa vụ. Cần biết quyết định nào có thể hoãn, cái gì có thể thuê tạm và ngưỡng nào buộc giảm tốc. Nếu kịch bản thấp làm công ty mất khả năng thực hiện cam kết trước khi điều chỉnh được, phương án cần đổi dù lợi nhuận kỳ vọng ở kịch bản cao hấp dẫn.
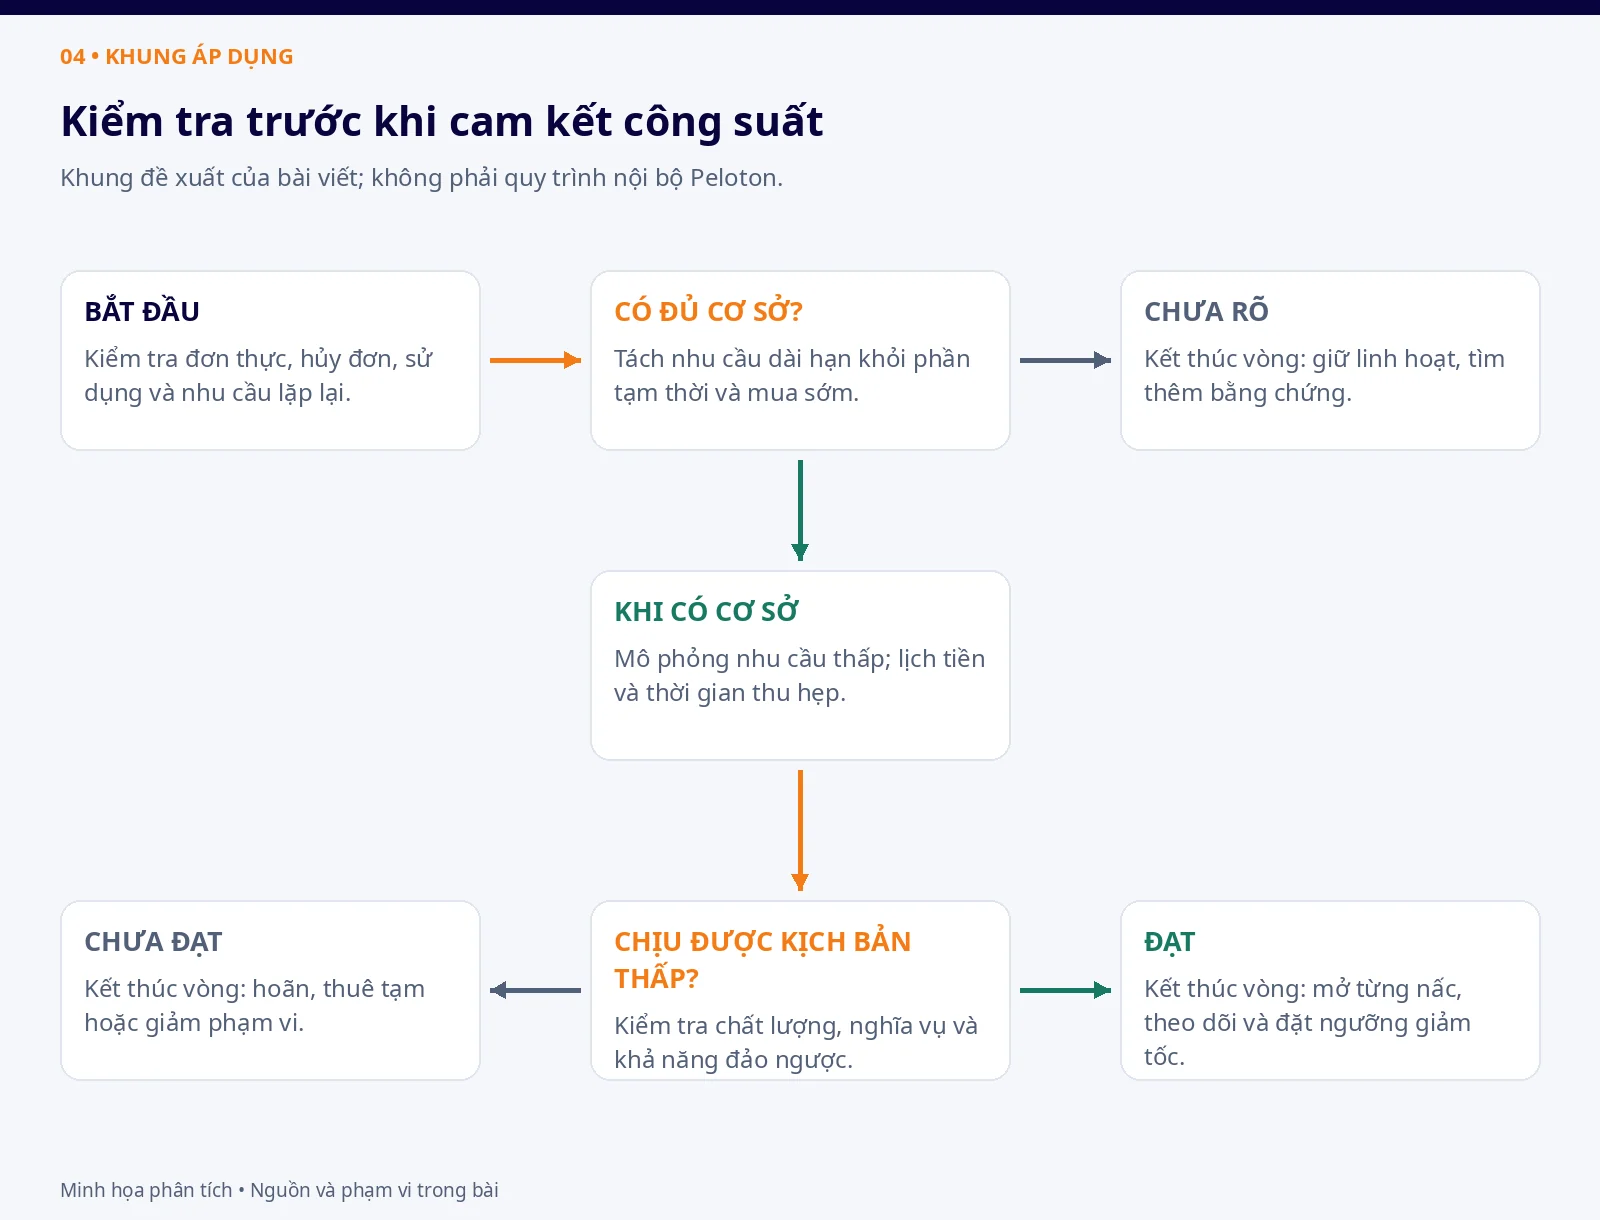
Vòng thử cần kết thúc bằng một quyết định rõ. Nếu chưa đủ dữ liệu, giữ lựa chọn linh hoạt và xác định thêm bằng chứng nào sẽ thay đổi quyết định. Nếu đạt, mở theo từng nấc và tiếp tục đo. Nếu không đạt, giảm phạm vi hoặc dừng. Không nên dùng câu thị trường còn tiềm năng để kéo dài vô hạn một cam kết không còn phù hợp.
14. Liên hệ AI: đừng lấy tốc độ tạo sản phẩm làm tốc độ ký cam kết
Trong AI, công suất không nhất thiết là nhà máy. Nó có thể là hợp đồng hạ tầng, đội triển khai tuyển nhanh, giấy phép dài hạn hoặc cam kết hỗ trợ nhiều khách tùy biến. Khi nhu cầu thử nghiệm tăng mạnh, doanh nghiệp có thể nhầm sự quan tâm với khả năng trả tiền lâu dài. Cơ chế rủi ro giống ở chỗ cam kết điều chỉnh chậm hơn thị hiếu.
Một bản demo AI hấp dẫn có thể thu hút nhiều đăng ký nhưng chưa chứng minh công việc được sử dụng đều. Trước khi xây đội lớn, cần biết tác vụ nào lặp lại, kết quả nào khách dùng và bao nhiêu phần cần con người sửa. Nếu chi phí hỗ trợ tăng cùng số khách, doanh thu subscription không tự biến mô hình thành phần mềm dễ mở rộng.
An toàn trong AI có hình thức khác thiết bị tập nhưng cũng cần quyền dừng. Sai dữ liệu, lộ quyền truy cập hoặc đề xuất không phù hợp có thể gây thiệt hại. Doanh nghiệp phải xác định phạm vi tự động, điểm con người duyệt và cách ghi nhận lỗi. Không nên chờ tới lúc bán rộng mới thiết kế trách nhiệm.
Bài học Peloton không có nghĩa mọi nhu cầu AI sẽ giảm giống nhu cầu tập tại nhà. Đó là một liên hệ về cách quyết định dưới bất định. Công ty có thể theo đuổi cơ hội lớn mà vẫn giữ hợp đồng linh hoạt, thử theo nấc và bảo vệ tiền. Tăng trưởng tốt là tăng trưởng mà hệ thống có thể chịu được cả khi thị trường khác điều mình mong.
15. Kết luận: nhu cầu thật vẫn cần cấu trúc đúng
Peloton tạo một trải nghiệm có giá trị và đáp ứng đúng nhu cầu trong thời điểm đặc biệt. Sai lầm cần học không nằm ở việc tin khách hàng thích sản phẩm. Nó nằm ở cách một làn sóng nhu cầu được chuyển thành cam kết công suất, chi phí và kỳ vọng, trong khi tương lai còn nhiều bất định.
Khi nhu cầu thiết bị giảm, cấu trúc vật lý không thu hẹp kịp. Tồn kho, logistics, giảm giá, chất lượng và các quyết định danh mục cùng ảnh hưởng kết quả. Tái cấu trúc sau đó cải thiện tài chính qua nhiều năm. Lợi nhuận dương FY2026 là mốc đáng ghi nhận, nhưng áp lực thuê bao cho thấy công việc phát triển thị trường chưa kết thúc.
Với doanh nghiệp hôm nay, câu hỏi không chỉ là có bao nhiêu khách đang muốn mua. Hãy hỏi nhu cầu ấy tồn tại trong điều kiện nào, bao nhiêu tiền sẽ bị khóa trước khi biết chắc hơn và công ty có thể đổi hướng nhanh tới đâu. Những câu hỏi đó cần có mặt ngay lúc tăng trưởng đẹp nhất.
Bài học sâu nhất là giữ khả năng thích nghi như một tài sản. Một doanh nghiệp không cần dự báo đúng mọi biến động để sống tốt, nhưng cần thiết kế cam kết, dữ liệu và quyền ra quyết định đủ linh hoạt. Cơ hội chỉ trở thành thành công bền vững khi công ty vừa đáp ứng được hôm nay vừa còn sức xử lý ngày mai khác dự kiến.
References và giới hạn phân tích
Bài viết dùng năm tài chính kết thúc 30/6 và ghi rõ đơn vị. Dữ liệu lịch sử 2020–2023 được dùng phân tích cú tăng và giảm; kết quả 2025–2026 cùng quý công bố 5/11/2026 được tách để tránh kể câu chuyện đã lỗi thời. Các công bố doanh nghiệp phản ánh góc nhìn bên phát hành. Phần an toàn giữ nguyên khác biệt giữa thu hồi, cáo buộc và dàn xếp; không đưa lời khuyên sử dụng sản phẩm hay tự suy diễn kết luận pháp lý.
- Peloton Form 10-K FY2022
- Peloton Form 10-K FY2023
- Peloton: hoàn tất mua Precor
- Peloton: chương trình tái cấu trúc tháng 2/2022
- CPSC: hai đợt thu hồi ngày 5/5/2021
- CPSC: thỏa thuận dàn xếp Peloton
- Peloton: rời sản xuất sở hữu và hợp tác Rexon, 12/7/2022
- Peloton: thay đổi lãnh đạo tháng 5/2024
- Peloton Form 10-K FY2025
- Peloton: kết quả FY2026, 6/8/2026
- Peloton: kết quả Q1 FY2027, 5/11/2026