



Bài lab tư duy dành cho người làm Data Analyst, Data Engineer và AI Engineer. Bạn có thể bắt đầu mà không cần cài phần mềm.
1. Tình huống: ba báo cáo, ba con số
Sáng thứ Hai, phòng kinh doanh báo doanh thu tháng là 520 triệu đồng. Kế toán gửi bảng 480 triệu. Dashboard hiển thị 550 triệu. Giám đốc hỏi số nào đúng. Bạn phụ trách dữ liệu sẽ làm gì trước: sửa câu SQL, chạy lại pipeline hay hỏi mỗi bên đang tính điều gì?
Đây là bài lab về cách suy nghĩ và điều tra một vấn đề dữ liệu. Toàn bộ số liệu, mã đơn và doanh nghiệp trong bài là giả lập. Bạn có thể giải phần chính bằng giấy hoặc bảng tính; SQL chỉ xuất hiện ở nơi cần kiểm chứng. Mục tiêu không phải chọn con số đẹp nhất, mà giải thích được từng khoản chênh lệch và thiết kế cách không để lỗi quay lại.
Trước khi xem lời giải, hãy viết ra ba giả thuyết của bạn và bằng chứng nào có thể bác bỏ chúng. Một giả thuyết tốt phải kiểm tra được. “Dashboard sai” chưa giúp điều tra; “một đơn bị nhân đôi sau khi nối với bảng thanh toán” thì có thể kiểm tra bằng mã đơn và số dòng.
2. Đừng sửa phép tính trước khi hiểu câu hỏi
Từ doanh thu thường đang che nhiều khái niệm: giá trị đơn đặt, giá trị giao thành công, tiền thu và doanh thu theo chính sách kế toán. Khách đặt một đơn chưa có nghĩa hàng đã giao. Tiền về tài khoản chưa có nghĩa toàn bộ khoản đó thuộc doanh thu kỳ này. Một tên cột giống nhau không đảm bảo nội dung giống nhau.
Hãy hỏi mỗi bên sáu điều: báo cáo phục vụ quyết định gì; một dòng đại diện cho đối tượng nào; dùng ngày đặt hay ngày giao; lấy những trạng thái nào; số tiền trước hay sau giảm giá và hoàn trả; dữ liệu cập nhật đến lúc nào. Ghi câu trả lời thành văn bản để người phụ trách xác nhận. Không tự chọn báo cáo kế toán làm chuẩn cho mọi câu hỏi kinh doanh, cũng không mặc định dashboard tự động thì đáng tin hơn bảng tính.
Trong lab này, kinh doanh đang tính tổng giá trị đơn đặt trong tháng, gồm cả đơn chưa giao và đã hủy. Kế toán cung cấp một chỉ tiêu quản trị đã thống nhất: giá trị hàng giao trong tháng, trừ hoàn trả gắn với các đơn đó đến thời điểm chốt. Đây là quy ước riêng của bài tập, không phải hướng dẫn ghi nhận doanh thu pháp định. Dashboard được giao hiển thị đúng chỉ tiêu quản trị này nhưng triển khai sai. Như vậy, 520 và 480 có thể đồng thời hợp lý cho hai câu hỏi khác nhau; 550 cần được điều tra theo yêu cầu của dashboard.
Trước khi hỏi số nào đúng, hãy hỏi mỗi số đang trả lời câu hỏi nào.
3. Chốt phạm vi và lưu bằng chứng
Chọn kỳ tháng 10/2026 theo ngày địa phương Việt Nam. Thời điểm chốt dữ liệu là 08:00 ngày 2/11/2026, giờ Việt Nam. Chỉ dùng VND, không gồm VAT và phí vận chuyển trong tất cả số tiền của lab. Quy tắc hoàn trả ở đây là gắn với nhóm đơn giao trong tháng; nếu muốn đo hoàn phát sinh trong tháng thì phải tạo một chỉ tiêu khác.
Trước khi chạy lại hệ thống, lưu bản xuất của ba báo cáo cùng thời điểm tải, bộ lọc và phiên bản logic. Nếu có thể, tạo một bản chụp dữ liệu nguồn để điều tra mà không tác động vận hành. Khi dữ liệu nguồn tiếp tục thay đổi, hai lần truy vấn có thể khác nhau dù không ai sửa công thức. Không lưu bằng chứng khiến việc điều tra trở thành đuổi theo một mục tiêu đang di chuyển.
Giới hạn truy cập ở những cột cần thiết: mã đơn, thời gian, trạng thái và số tiền. Không cần sao chép địa chỉ hay số điện thoại khách để chứng minh chênh lệch tổng tiền. Tạo mã vụ việc, người phụ trách và thời hạn cập nhật. Trong thời gian điều tra, có thể gắn nhãn dashboard đang đối soát và nêu phạm vi bị ảnh hưởng, thay vì để người dùng tiếp tục ra quyết định với số chưa được giải thích.
4. Bộ dữ liệu nhỏ đủ để tìm lỗi
Ta dùng năm đơn. A01 có giá trị 300 triệu, đặt và giao trong tháng 10. A02 giá trị 100 triệu, đặt và giao trong tháng 10, đã hoàn 20 triệu trước thời điểm chốt. A03 giá trị 50 triệu, đặt trong tháng 10 nhưng hủy trước khi giao. A04 giá trị 70 triệu, đặt tháng 10 và giao tháng 11. A05 giá trị 100 triệu, đặt tháng 9 và giao tháng 10.
Hãy tự tính hai nhóm trước khi nhìn kết quả. Tổng đơn đặt tháng 10 gồm A01, A02, A03, A04: 300 + 100 + 50 + 70 = 520 triệu. Giá trị giao tháng 10 gồm A01, A02, A05: 300 + 100 + 100 = 500 triệu. Trừ 20 triệu hoàn của A02 còn 480 triệu.
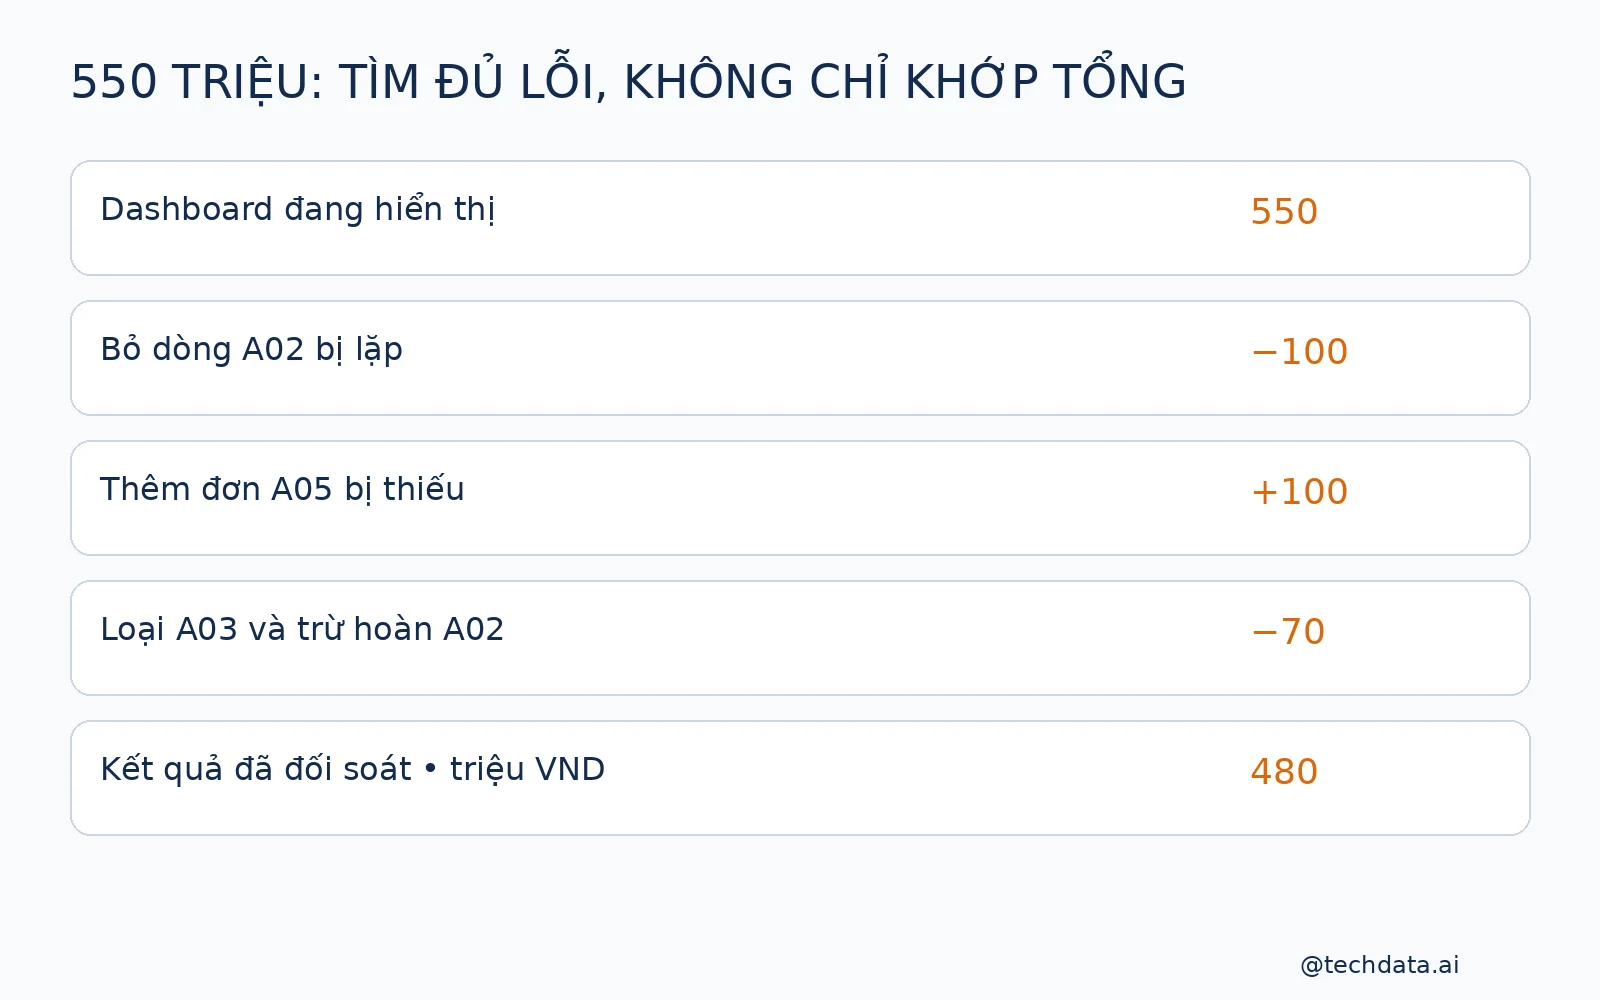
Bây giờ thêm hai thông tin về lỗi dashboard. Một phép nối làm A02 xuất hiện hai lần trong tập đã giao, tăng tổng thêm 100 triệu. Bộ lọc thời gian sai lại bỏ A05, giảm tổng 100 triệu. Dashboard còn nhận A03 đã hủy, tăng 50 triệu, và chưa trừ hoàn trả 20 triệu. Tổng cuối cùng là 480 + 100 − 100 + 50 + 20 = 550 triệu.
Điểm đáng chú ý: hai lỗi 100 triệu bù trừ hoàn toàn. Nếu chỉ kiểm tra tổng, bạn có thể bỏ qua cả hai. Sửa lỗi đầu mà chưa sửa lỗi thứ hai còn có thể làm số tổng trông xa chuẩn hơn. Vì vậy, tiêu chí nghiệm thu phải gồm đúng tập giao dịch và đúng giá trị từng giao dịch.
5. Lập cầu nối chênh lệch thay vì tranh luận số nào đúng
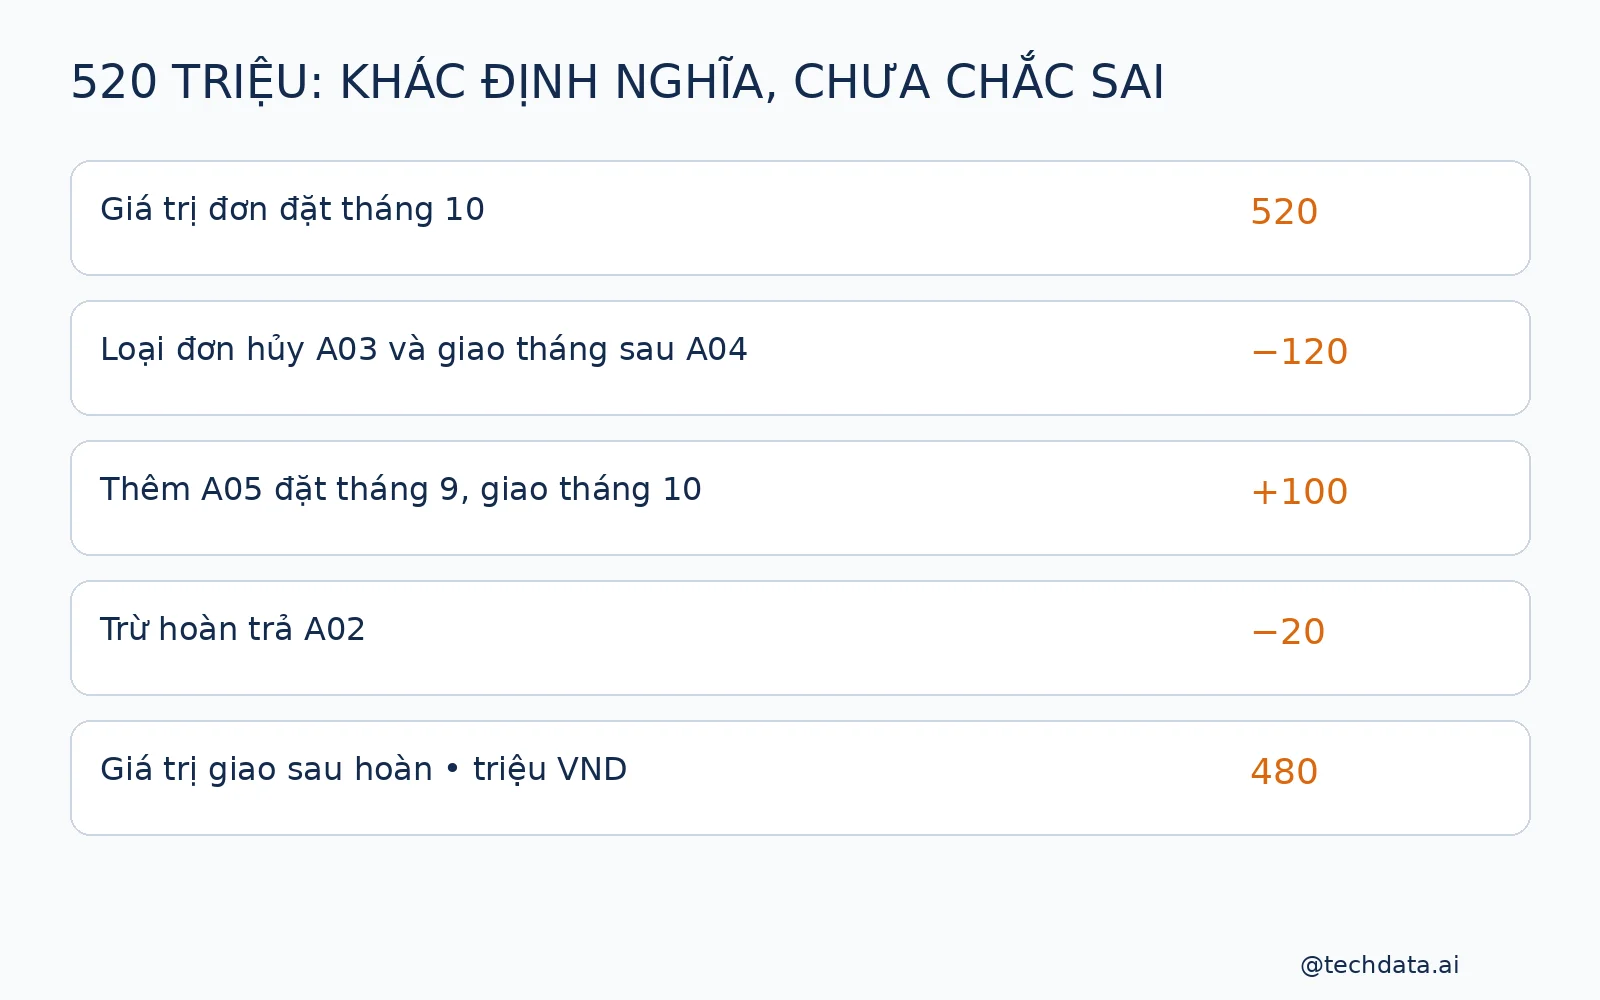
Từ báo cáo kinh doanh, loại A03 đã hủy 50 triệu và A04 giao tháng sau 70 triệu; thêm A05 đặt tháng trước nhưng giao tháng này 100 triệu; trừ hoàn A02 20 triệu. Kết quả là 520 − 50 − 70 + 100 − 20 = 480 triệu. Đây là chênh lệch định nghĩa, không nhất thiết là lỗi của phòng kinh doanh.
Từ dashboard, bỏ dòng A02 bị lặp 100 triệu, bổ sung A05 bị thiếu 100 triệu, loại A03 50 triệu và trừ hoàn 20 triệu. Kết quả là 550 − 100 + 100 − 50 − 20 = 480 triệu. Đây là những lỗi triển khai so với chỉ tiêu đã giao.
Một cầu nối tốt có một dòng cho mỗi nguyên nhân, liệt kê mã giao dịch, quy tắc liên quan, số tiền điều chỉnh và người xác nhận. Các nhóm nguyên nhân phải tránh tính một khoản hai lần. Sau điều chỉnh, phần chưa giải thích phải được ghi riêng, không đẩy vào “khác” rồi coi như đã xong. Nếu còn 2 triệu chưa rõ, kết luận đúng là đã giải thích phần lớn nhưng còn 2 triệu cần điều tra.
6. Đi từ nhóm chênh lệch đến giao dịch
Trong dữ liệu thật, có thể có hàng triệu đơn nên không nên đọc lần lượt. Bắt đầu bằng phân nhóm theo ngày, kênh, cửa hàng hoặc trạng thái để xem chênh lệch tập trung ở đâu. Nếu phần lớn xuất hiện ở ngày cuối tháng, ưu tiên kiểm tra mốc thời gian và độ trễ. Nếu tập trung ở đơn trả nhiều lần, ưu tiên kiểm tra phép nối với thanh toán. Đây là cách ưu tiên điều tra, chưa phải kết luận nguyên nhân.
Sau đó so sánh hai tập mã đơn: chỉ có ở báo cáo A, chỉ có ở B, có ở cả hai nhưng khác số tiền, và có ở cả hai với cùng số tiền. Đừng chỉ nối bằng tên khách hoặc số tiền; hai đơn khác nhau có thể cùng khách và cùng giá trị. Xác định khóa ổn định, đồng thời kiểm tra mỗi khóa có thật sự duy nhất trong tập đang dùng không.
Khi một mã lặp, hỏi một dòng đang đại diện cho gì. Bảng đơn hàng có thể một dòng mỗi đơn; bảng thanh toán có thể nhiều dòng mỗi đơn; bảng chi tiết có thể nhiều dòng sản phẩm mỗi đơn. Nối trực tiếp các bảng rồi cộng tổng đơn có thể nhân bản giá trị. Không dùng DISTINCT một cách máy móc để che lỗi: hai giao dịch hợp lệ có cùng số tiền vẫn là hai giao dịch khác nhau.
7. Một lát cắt SQL để kiểm chứng, không cần xây cả hệ thống
Nếu có PostgreSQL, đoạn truy vấn độc lập bên dưới chạy trên dữ liệu giả lập, không cần tạo bảng. Đơn vị là triệu đồng để dễ đọc. Dữ liệu refund đã được tổng hợp thành một dòng mỗi đơn và đã giới hạn đúng thời điểm chốt của lab. Trong hệ thống thật, bạn phải tự thực hiện bước đó trên từng sự kiện hoàn trả.
Trước khi chạy, dự đoán số đơn đủ điều kiện và số tiền cuối cùng. Sau khi chạy, kết quả mong đợi là 3 đơn và 480 triệu. Nếu có 3 đơn mà tiền khác, kiểm tra giá trị và hoàn trả; nếu số đơn khác 3, kiểm tra tập giao dịch trước. Đó là lý do luôn kiểm tra cả số lượng và số tiền.
WITH orders(order_id, ordered_on, delivered_on, status, amount_m) AS (
  VALUES
  ('A01', DATE '2026-10-01', DATE '2026-10-03', 'delivered', 300),
  ('A02', DATE '2026-10-05', DATE '2026-10-07', 'delivered', 100),
  ('A03', DATE '2026-10-08', NULL, 'cancelled', 50),
  ('A04', DATE '2026-10-29', DATE '2026-11-01', 'delivered', 70),
  ('A05', DATE '2026-09-28', DATE '2026-10-02', 'delivered', 100)
), refunds(order_id, refund_m) AS (
  VALUES ('A02', 20)
)
SELECT count(*) AS eligible_orders,
       sum(o.amount_m - coalesce(r.refund_m, 0)) AS net_million_vnd
FROM orders o
LEFT JOIN refunds r USING (order_id)
WHERE o.status = 'delivered'
  AND o.delivered_on >= DATE '2026-10-01'
  AND o.delivered_on < DATE '2026-11-01';
Kết quả mong đợi: eligible_orders = 3; net_million_vnd = 480. Nếu dữ liệu thực dùng timestamp, cần quy đổi mốc kỳ sang cùng múi giờ và dùng khoảng nửa mở tương tự.
8. Sửa đúng lớp: định nghĩa, dữ liệu hay trình bày?
Nếu hai báo cáo phục vụ hai câu hỏi khác nhau, giữ cả hai nhưng đổi tên rõ: giá trị đơn đặt, giá trị giao và giá trị giao sau hoàn. Thêm mô tả ngày sử dụng, trạng thái và thời điểm cập nhật. Ép mọi phòng dùng một tổng duy nhất có thể làm mất thông tin họ cần để vận hành.
Nếu sai do phép nối, sửa mô hình hoặc logic tổng hợp. Ví dụ, tổng hợp thanh toán thành một dòng mỗi đơn trước khi nối, hoặc chỉ kiểm tra sự tồn tại bằng điều kiện phù hợp khi không cần lấy tiền thanh toán. Nếu sai vì thiếu dữ liệu, sửa cơ chế nạp và chạy bù có kiểm soát. Nếu sai vì trạng thái, làm rõ lịch sử thay đổi và quy tắc chọn trạng thái tại thời điểm cần đo. Không dùng trạng thái hiện tại để tái dựng mọi báo cáo lịch sử khi nghiệp vụ cần trạng thái quá khứ.
Nếu chỉ sai định dạng, mới sửa lớp hiển thị: đơn vị triệu hay đồng, làm tròn hay dấu phân cách. Đừng cộng một khoản điều chỉnh cố định 70 triệu vào dashboard để cho khớp kỳ này. Bản vá ấy không chứa nguyên nhân nên kỳ sau có thể tiếp tục sai. Mỗi thay đổi cần ghi phiên bản, người duyệt và phạm vi tính lại dữ liệu.
9. Làm sao chứng minh đã sửa xong?
Tạo bộ nghiệm thu gồm năm đơn của lab và những trường hợp biên: giao đúng đầu tháng, giao đúng đầu tháng kế tiếp, chưa giao, hủy, hoàn một phần, nhiều lần thanh toán và dữ liệu đến muộn. Người phụ trách nghiệp vụ xác nhận tập mong đợi trước khi nhóm kỹ thuật dùng nó để kiểm tra. Không lấy chính truy vấn vừa sửa làm nguồn tạo mọi đáp án rồi tuyên bố đã kiểm chứng độc lập.
Chạy lại cùng dữ liệu đầu vào phải cho cùng kết quả và không nhân bản bản ghi. Tuy nhiên, nếu nguồn thay đổi hoặc có giao dịch đến muộn, kết quả thay đổi có thể hợp lệ. Cần phân biệt tính ổn định khi đầu vào giữ nguyên với việc báo cáo luôn bất biến. Đối với dữ liệu đã chốt, phải có quy tắc sửa hồi tố và lịch sử thay đổi để người đọc biết phiên bản họ đang dùng.
Tiêu chí hoàn tất của lab là: giải thích đủ 40 triệu chênh giữa kinh doanh và chỉ tiêu quản trị; đủ 70 triệu giữa dashboard và chỉ tiêu quản trị; xác định đúng A01, A02, A05; giá trị sau hoàn lần lượt 300, 80, 100 triệu. Đồng thời, loại A03 và A04 bằng lý do rõ. Khớp 480 triệu nhưng sai tập mã đơn chưa được coi là đạt.
Hai tổng bằng nhau chưa chứng minh hai tập dữ liệu đều đúng.
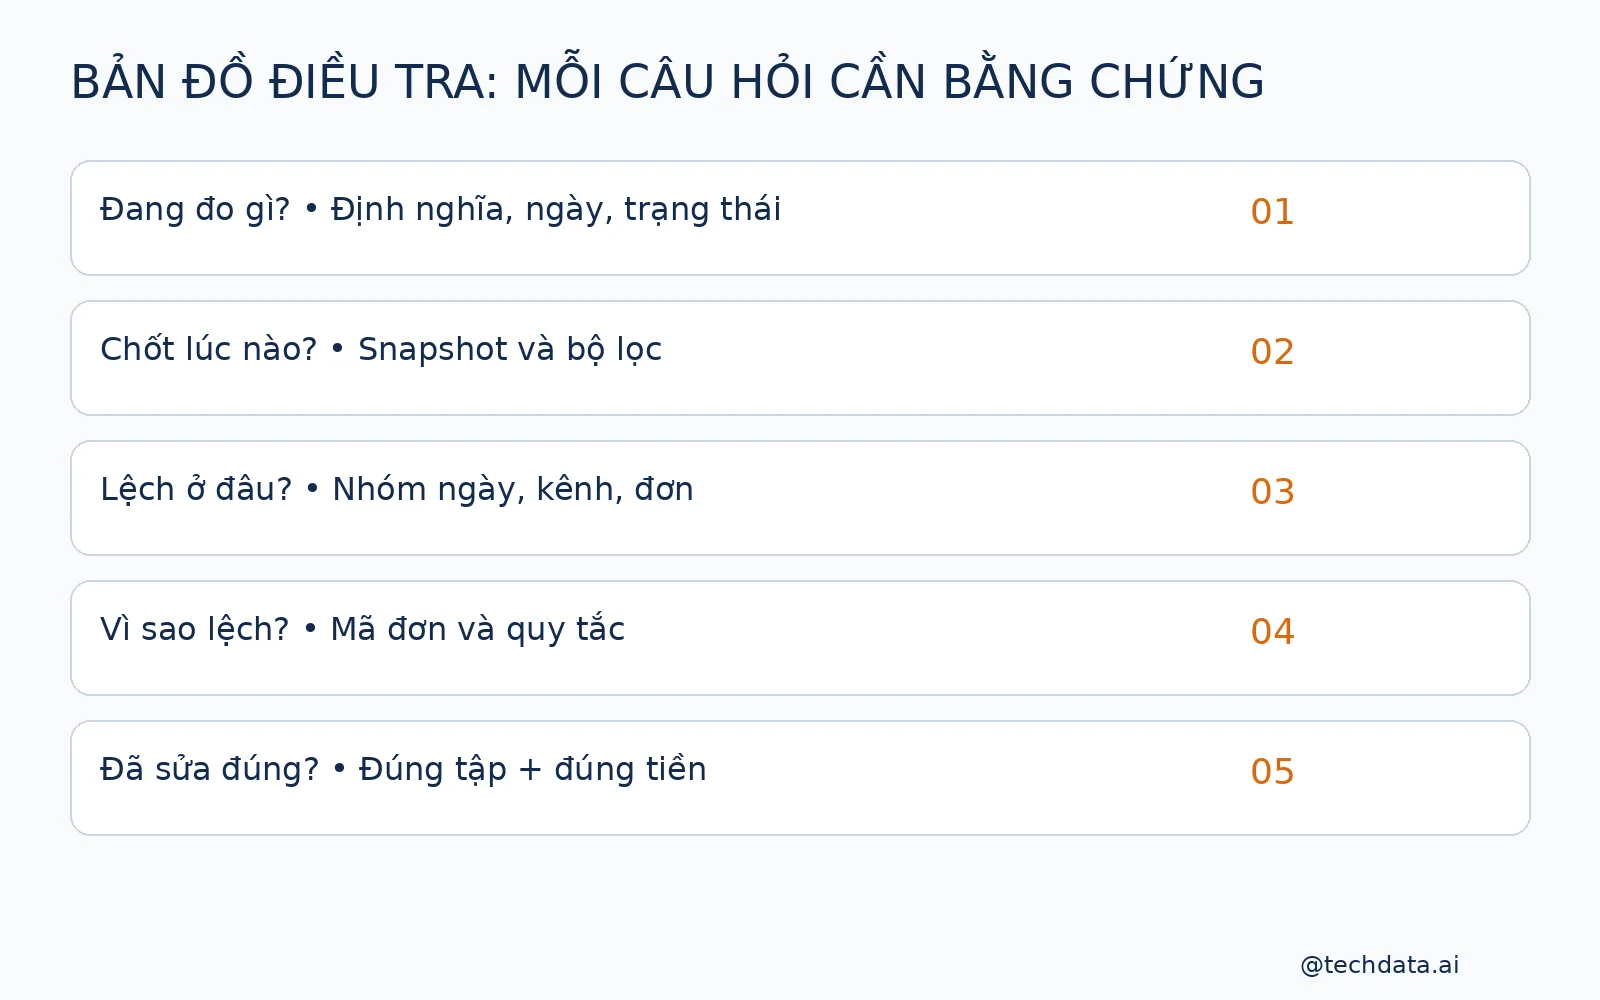
10. Ngăn lỗi quay lại và phân chia trách nhiệm
Không phải kiểm tra nào cũng cần một nền tảng phức tạp. Có thể bắt đầu bằng bốn kiểm tra mỗi lần cập nhật: khóa có lặp ngoài quy ước không; có đơn thiếu trạng thái hoặc thời gian quan trọng không; nguồn đã cập nhật đến đâu; tổng và số lượng có khớp bảng đối soát không. Mỗi cảnh báo cần người nhận và cách xử lý, tránh gửi thông báo mà không ai chịu trách nhiệm.
Data Analyst chịu trách nhiệm làm rõ câu hỏi, diễn giải chênh lệch và thiết kế phép kiểm chứng cùng nghiệp vụ. Data Engineer bảo đảm dữ liệu đi đủ, đúng khóa, lưu được dấu vết và có thể chạy bù. Người phụ trách nghiệp vụ duyệt định nghĩa, tình huống ngoại lệ và quy tắc chốt. Đây là phân công đề xuất; một người có thể làm nhiều vai nhưng các trách nhiệm vẫn cần được thể hiện.
AI Engineer có thể xây công cụ tóm tắt nhóm chênh lệch và hỗ trợ tra cứu định nghĩa. Nhưng phép tính, phân quyền và truy xuất giao dịch phải do lớp dữ liệu xác định kiểm soát. Không để mô hình tự bịa một lý do như “do hoàn tiền” khi chưa có bản ghi chứng minh. Câu trả lời tốt cần nêu số tiền, mã giao dịch hoặc tập bằng chứng, phiên bản dữ liệu và phần chưa giải thích được. Nếu dữ liệu chưa đủ, hệ thống phải nói chưa đủ.
11. Bài tập mở rộng và cách tự chấm
Bài tập thứ nhất: thêm A06 đặt tháng 9, giao tháng 10, giá trị 30 triệu và không hoàn. Giá trị đơn đặt tháng 10 vẫn 520 triệu; chỉ tiêu quản trị tăng lên 510 triệu. Nếu báo cáo đơn đặt cũng tăng, bạn đã dùng sai ngày hoặc sai tập đơn.
Bài tập thứ hai: A02 có thêm một khoản hoàn 5 triệu sau thời điểm chốt. Với bản chụp chốt cũ, kết quả vẫn 480 triệu. Với một bản báo cáo điều chỉnh cho phép cập nhật khoản hoàn mới vào cùng nhóm đơn, kết quả thành 475 triệu. Hai đáp án thuộc hai phiên bản và chính sách khác nhau. Hãy viết rõ bạn đang trả lời câu hỏi nào trước khi tính.
Bài tập thứ ba: thay dòng A02 bị lặp bằng một đơn mới có giá trị đúng 100 triệu. Bạn có còn xóa vì số tiền giống nhau không? Đáp án là không. Phải dùng khóa và nội dung nghiệp vụ để xác định trùng, không dùng giá trị tiền. Bài tập này giúp thấy vì sao SUM(DISTINCT amount) thường là cách sửa nguy hiểm cho lỗi nhân dòng.
Tự chấm bằng một bản kết luận ngắn gửi giám đốc: mỗi con số đo gì, nguyên nhân và giao dịch tạo chênh lệch, số đã được xác nhận, giới hạn còn lại, thay đổi sẽ triển khai và người chịu trách nhiệm. Không cần kể mọi lệnh đã chạy. Một người giải bài toán dữ liệu tốt phải giúp người khác biết có thể ra quyết định gì sau kết quả điều tra.
12. Kết luận: con số đáng tin phải giải thích được
Điểm bắt đầu của bài lab là ba tổng khác nhau. Điểm kết thúc không chỉ là một tổng 480 triệu, mà là một định nghĩa được duyệt, một tập giao dịch kiểm chứng được và một cơ chế phát hiện lỗi. Bạn đã phân biệt khác biệt hợp lệ giữa các chỉ tiêu với lỗi triển khai thật, đồng thời nhận ra hai lỗi lớn có thể che nhau trong số tổng.
Lần sau gặp báo cáo lệch, đừng bắt đầu bằng việc chọn công cụ mạnh hơn. Hãy hỏi đang đo điều gì, dữ liệu đại diện cho gì, kỳ và thời điểm chốt nào, rồi truy từ tổng về giao dịch. Khi những câu hỏi ấy rõ, SQL, Python hay AI mới có một công việc cụ thể để làm.
References
Tình huống, dữ liệu và khung điều tra do bài viết xây dựng để thực hành. Tài liệu kỹ thuật tham khảo: PostgreSQL — Aggregate Functions; PostgreSQL — SELECT và JOIN. Các tài liệu này giải thích phép tính và truy vấn, không quy định chính sách doanh thu của doanh nghiệp.
Comments are closed!