



Đội bán hàng vừa chốt 20 chiếc bàn, nhưng xưởng chưa đủ mặt bàn và chân bàn. Một nhân viên hỏi giá qua điện thoại, người khác đặt hàng qua tin nhắn, còn kế toán chỉ nhìn thấy hóa đơn khi nhà cung cấp yêu cầu thanh toán. Khi một lô giao thiếu, cả đội phải tìm lại từng cuộc trao đổi để biết đã thống nhất những gì.
Odoo Purchase giúp tổ chức nhu cầu mua thành hồ sơ có thể theo dõi: hỏi ai, mua gì, giá nào, dự kiến nhận khi nào và đã nhận bao nhiêu. Bài viết dùng tình huống Nội thất An Phú chuẩn bị nguyên liệu cho 20 bàn AP-D120, giải thích quy trình và ý nghĩa thông tin thay vì hướng dẫn chi tiết từng nút. Toàn bộ dữ liệu và hình ảnh là tình huống minh họa được tạo riêng cho bài.
Dòng chảy từ nhu cầu mua đến thanh toán
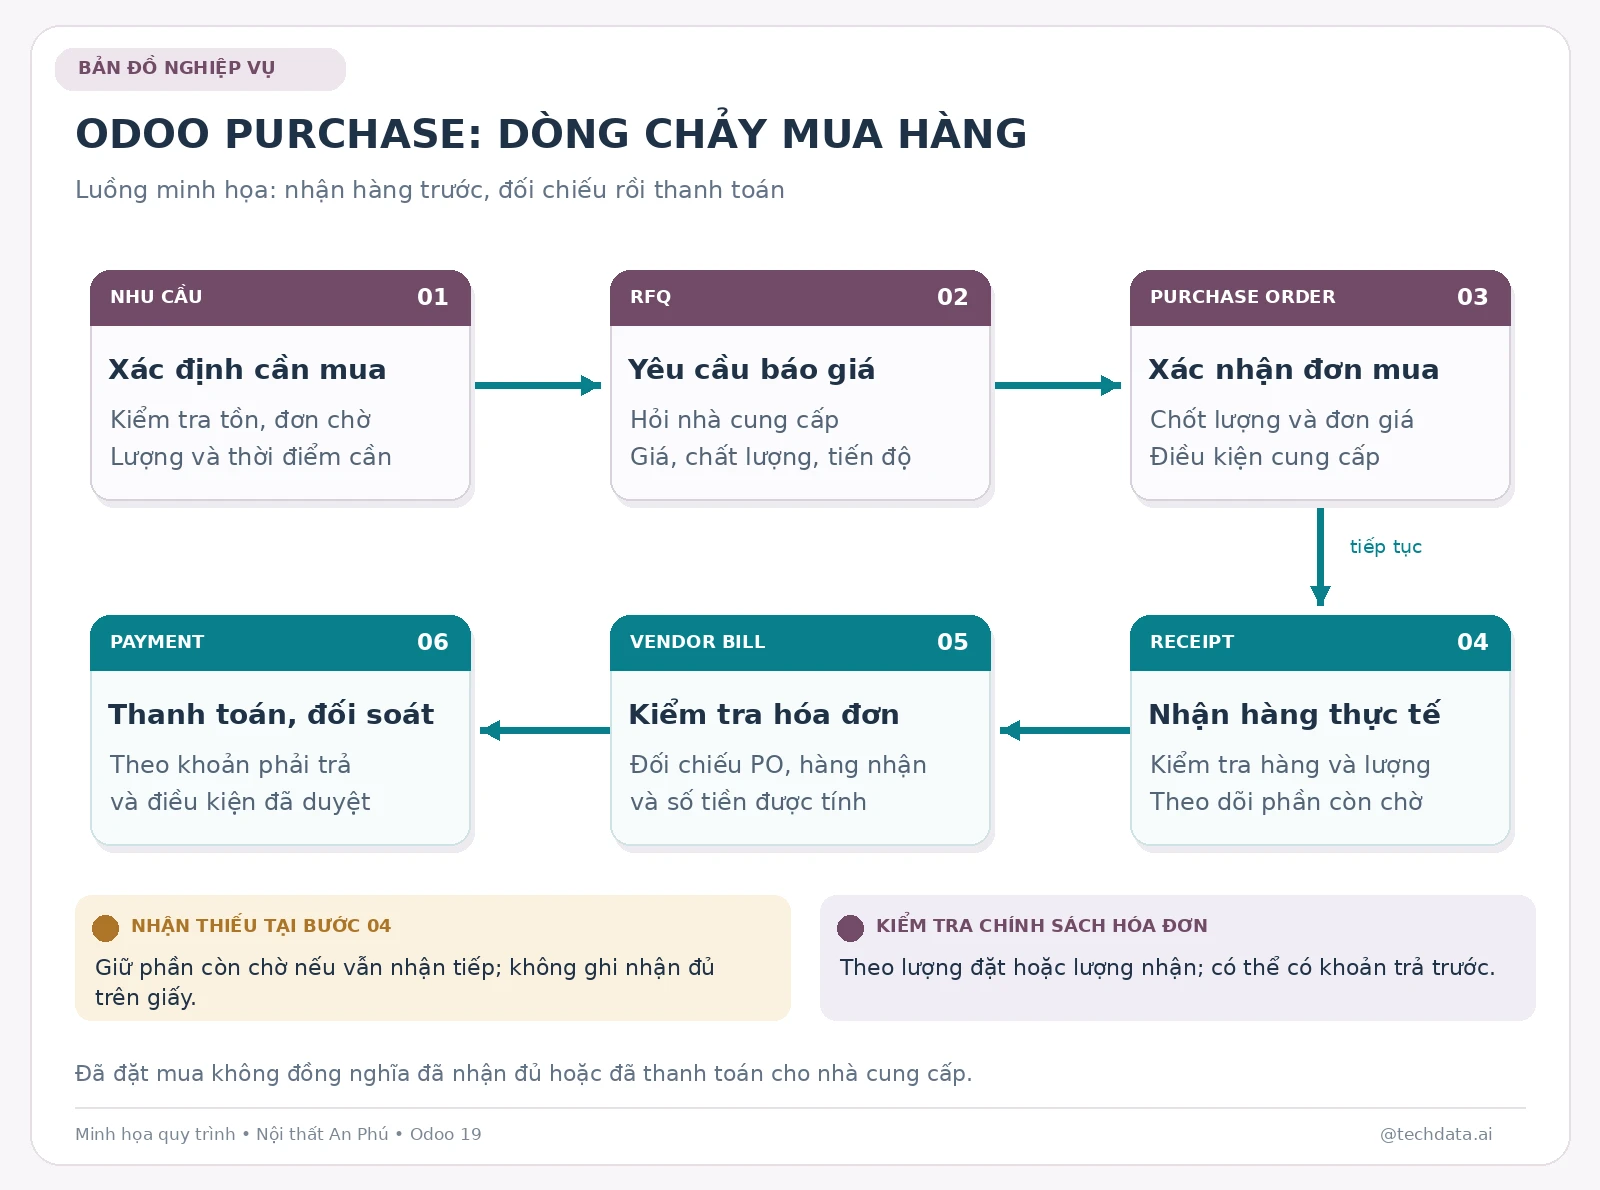
Sơ đồ dưới đây giúp bạn nắm toàn cảnh trước khi đọc từng phần. Đi theo các bước đánh số và mũi tên; các ghi chú bên dưới chỉ ra nhánh hoặc điều kiện cần kiểm tra. Bấm vào ảnh để xem rõ hơn.
Bắt đầu từ nhu cầu thật, không bắt đầu từ đơn đặt mua
Để làm một bàn AP-D120 trong ví dụ, An Phú cần một mặt bàn đã gia công, một bộ khung chân và tám vít lắp ráp. Với 20 bàn, nhu cầu là 20 mặt, 20 bộ khung và 160 vít. Đây là định mức học đơn giản, chưa mô tả toàn bộ vật tư, hao hụt hay công đoạn của một xưởng thực tế.
| Nguyên liệu | Đơn vị | Nhu cầu cho 20 bàn | Lượng quyết định mua |
|---|---|---|---|
| Mặt bàn AP-TOP120 | Cái | 20 | 20 |
| Khung chân AP-FRAME | Bộ | 20 | 20 |
| Vít AP-SCREW | Cái | 160 | 200 |
Trong tình huống này, ba nguyên liệu đều chưa có tồn đầu kỳ, chưa có đơn mua đang chờ nhận và chưa có nhu cầu cạnh tranh khác. Vít được mua 200 vì nhà cung cấp bán theo gói 100 cái; sau khi sản xuất đủ 20 bàn theo định mức, dự kiến còn 40 vít. Nếu kho đang có hàng hoặc đã có lô sắp đến, lượng cần mua mới sẽ khác.
Điểm cần giữ là nhu cầu sử dụng và số lượng đặt mua không nhất thiết bằng nhau. Đơn vị đóng gói, mức mua tối thiểu, hàng đã giữ cho đơn khác và thời gian giao đều ảnh hưởng quyết định. Purchase ghi nhận phương án mua; để tự động đề xuất bổ sung hàng, cần thiết lập thêm sản phẩm, tuyến cung ứng và quy tắc phù hợp. Cài ứng dụng không đồng nghĩa mọi nhu cầu đã tự biến thành đơn mua chính xác.
RFQ, Purchase Order và Receipt là ba hồ sơ khác nhau
| Hồ sơ | Câu hỏi được trả lời | Điều chưa thể suy ra |
|---|---|---|
| RFQ: yêu cầu báo giá | Ta đang hỏi nhà cung cấp về mặt hàng và điều kiện nào? | Doanh nghiệp đã cam kết mua |
| Purchase Order: đơn mua | Ta đã thống nhất mua gì, lượng nào và giá nào? | Hàng đã về đủ kho |
| Receipt: phiếu nhận | Thực tế đã nhận những mặt hàng và số lượng nào? | Đã kiểm tra xong hóa đơn hoặc trả tiền |
| Vendor Bill: hóa đơn nhà cung cấp | Nhà cung cấp yêu cầu tính tiền cho phần nào? | Kho chắc chắn đã nhận đúng và doanh nghiệp đã thanh toán |
Ví dụ RFQ giống một đề nghị xin điều kiện cung cấp, còn PO là hồ sơ đặt mua đã được xác nhận theo quy trình. Receipt ghi nhận việc hàng đến và được nhận. Khi dùng Purchase cùng Inventory, xác nhận đơn mua có thể tạo phiếu nhận để tiếp tục xử lý, nhưng việc phiếu đó xuất hiện chưa làm tăng tồn thực tế như một lần nhận đã hoàn tất.
Bốn hồ sơ liên quan đến cùng một giao dịch nhưng phục vụ các trách nhiệm khác nhau. Mua hàng kiểm tra điều kiện thương mại, kho kiểm tra hàng thực nhận, kế toán kiểm tra khoản phải trả. Liên kết giữa các hồ sơ giúp đối chiếu mà không bắt mọi người suy đoán từ một email hoặc một số tổng.
Chọn nhà cung cấp bằng cả giá, chất lượng và tiến độ
An Phú có hai nhà cung cấp mặt bàn. Một bên rẻ hơn nhưng chỉ giao sau ba tuần; bên còn lại giao từng đợt sớm hơn. Nếu khách cần bàn trong hai tuần, so sánh mỗi đơn giá có thể dẫn đến lựa chọn khiến cả đơn bán trễ. Ngược lại, không nên trả thêm phí giao gấp khi lịch sản xuất còn đủ thời gian.
| Nội dung cần so sánh | Vì sao ảnh hưởng quyết định |
|---|---|
| Quy cách và chất lượng | Cùng tên “mặt bàn 120” có thể khác vật liệu, độ dày hoặc hoàn thiện |
| Giá và tiền tệ | Cần cùng cơ sở trước thuế, cùng đơn vị và cùng phạm vi chi phí |
| Thời gian và cách giao | Giao đủ một lần khác giao theo nhiều đợt |
| Mức mua tối thiểu, đóng gói | Có thể làm số lượng đặt lớn hơn nhu cầu ngay lập tức |
| Điều kiện thanh toán | Trả trước toàn bộ và trả sau có tác động dòng tiền khác nhau |
| Đổi trả, xử lý lỗi | Hàng sai quy cách có thể làm gián đoạn sản xuất |
Odoo có thể lưu thông tin nhà cung cấp và điều kiện mua gắn với sản phẩm, tùy thiết lập. Dữ liệu cần được duy trì: thời gian giao từng được nhập không bảo đảm nhà cung cấp luôn đáp ứng, và giá cũ không thay thế một báo giá hiện còn hiệu lực. Khi dùng cơ chế so sánh hoặc đơn mua thay thế, cần kiểm tra ứng dụng và tính năng đã bật; nguyên tắc so sánh vẫn áp dụng dù bạn xem trên hồ sơ nào.
Đơn vị là lỗi nhỏ nhưng gây hậu quả lớn. Trong bài, khung chân được mua theo Bộ, vít theo Cái. Nếu nhà cung cấp báo theo Hộp 100 vít, cần dùng đơn vị và quy đổi đã cấu hình nhất quán. Không nhập số 2 vào trường số lượng Cái chỉ vì thực tế mua hai hộp.
Đọc một đơn mua bằng thông tin cụ thể
Giả sử An Phú chọn mua các vật tư với giá dưới đây. Tất cả số tiền là VND, trước thuế; phí vận chuyển và các điều chỉnh khác chưa được đưa vào ví dụ. Đây là dữ liệu giả lập để đối soát, không phải mức giá thị trường hoặc khuyến nghị mua hàng.
| Dòng mua | Số lượng | Đơn giá | Thành tiền trước thuế |
|---|---|---|---|
| Mặt bàn AP-TOP120 | 20 | 600.000 | 12.000.000 |
| Khung chân AP-FRAME | 20 | 450.000 | 9.000.000 |
| Vít AP-SCREW | 200 | 1.000 | 200.000 |
| Tổng | 21.200.000 |
Trước khi xác nhận PO, người phụ trách cần kiểm tra đúng nhà cung cấp, mặt hàng, số lượng, đơn vị, tiền tệ, ngày dự kiến nhận và địa chỉ giao. Dòng mô tả nên đủ rõ để đối chiếu hàng đến, nhất là khi mã của nhà cung cấp khác mã nội bộ. Tên khách mua bàn không nên dùng thay cho nhà cung cấp nguyên liệu; hai vai trò thuộc hai giao dịch khác nhau.
Trong mô hình đơn giản của bài, một đơn mua có đủ ba dòng và nhà cung cấp giao theo hai đợt. Doanh nghiệp thực có thể mua từ nhiều nhà cung cấp hoặc tách đơn theo thời điểm. Việc tách phải giúp rõ trách nhiệm và điều kiện, không chỉ nhằm tạo ra nhiều số chứng từ.
Nhận từng phần: ghi điều đã xảy ra, không ghi điều đang mong đợi
Đợt đầu nhà cung cấp giao 12 mặt bàn, đủ 20 bộ khung và 200 vít. Kho kiểm tra và ghi nhận đúng các lượng đó. An Phú vẫn còn chờ tám mặt bàn. Không ghi nhận 20 mặt chỉ vì PO đã đặt 20, cũng không giảm số đặt ban đầu xuống 12 để hồ sơ trông như hoàn tất.
| Dòng hàng | Đã đặt | Nhận đợt đầu | Còn chờ |
|---|---|---|---|
| Mặt bàn | 20 | 12 | 8 |
| Khung chân | 20 | 20 | 0 |
| Vít | 200 | 200 | 0 |
Khi hoàn tất một phần phiếu nhận, Odoo có luồng xử lý phần còn lại như backorder tùy cấu hình và lựa chọn trên chứng từ. Nếu thực sự vẫn chờ tám mặt, cần giữ phần chờ phù hợp. Nếu hai bên đã hủy phần chưa giao, phải ghi nhận quyết định đó theo quy trình thay vì để hệ thống chờ mãi. Không mặc định mọi lượng thiếu đều nên tự hủy hoặc tự nhận đủ.
Nếu giao sai màu, nứt mặt bàn hoặc thiếu phụ kiện, bộ phận nhận cần ghi rõ tình trạng và phối hợp xử lý. Trong luồng nhận một bước đơn giản, việc xác nhận số nhận không tự chứng minh đã có một quy trình kiểm soát chất lượng nhiều bước. Muốn có khu chờ kiểm hoặc kiểm tra chất lượng riêng, phải thiết kế kho và tính năng tương ứng.
Đối chiếu đơn mua, hàng nhận và hóa đơn
Nhà cung cấp gửi hóa đơn cho cả 20 mặt khi mới giao 12. Câu hỏi cần đặt ra là điều kiện thanh toán và chính sách lập hóa đơn của mặt hàng là gì. Odoo có chính sách dựa trên lượng đặt hoặc lượng đã nhận. Với chính sách theo lượng nhận, lượng đưa vào hóa đơn nháp từ đơn mua phụ thuộc phần nhận được ghi nhận; chính sách theo lượng đặt có cách xử lý khác.
Đối chiếu ba bên nghĩa là đọc cùng PO, Receipt và Vendor Bill để phát hiện lệch về hàng, lượng và tiền. Nó không thay thế phê duyệt chi tiền, không bảo đảm mọi chênh lệch tự bị chặn trong mọi cấu hình, và không có nghĩa hóa đơn vừa tạo đã được thanh toán. Những bước kiểm soát cần được thiết lập và vận hành phù hợp với doanh nghiệp.
Trong ví dụ không có thuế hoặc phụ phí, giá trị vật tư nhận đợt đầu theo đơn giá mua là 16,4 triệu: 12 mặt nhân 600.000, 20 khung nhân 450.000 và 200 vít nhân 1.000. Phần mặt bàn còn chờ có giá trị 4,8 triệu. Hai con số này dùng để giải thích tiến độ nhận theo giá mua, không thay thế báo cáo định giá tồn kho hoặc bút toán kế toán.
Một tình huống kiểm tra để hiểu Purchase
- Trên database học, chuẩn bị Purchase và Inventory, ba sản phẩm Goods có theo dõi tồn và đơn vị đúng như ví dụ.
- Tạo hồ sơ nhà cung cấp giả lập, lập RFQ ba dòng, đối soát tổng trước thuế 21,2 triệu khi không có thuế hoặc phí.
- Xác nhận đơn mẫu rồi ghi nhận đợt đầu 12 mặt, 20 khung, 200 vít. Giải thích được vì sao còn chờ tám mặt.
- Theo dõi phần nhận còn lại; khi tám mặt cuối được nhận hợp lệ, tổng nhận phải bằng lượng đặt nếu không có trả hàng.
- Kiểm tra chính sách hóa đơn của từng sản phẩm trước khi giải thích số lượng được đưa sang hóa đơn nháp.
Bạn hiểu đúng Purchase khi có thể tách bốn câu hỏi: đã hỏi mua gì, đã cam kết mua gì, đã nhận gì và nhà cung cấp đang tính tiền phần nào. Bài Inventory tiếp theo sẽ dùng chính những lượng nhận này để giải thích nhập, xuất, giữ hàng và kiểm kê.
Comments are closed!